
Visste du at en liten tur til nærbutikken kan velte hele privatøkonomien din dersom du mangler gyldig forsikring? Mange oppfatter fremdeles doningen som et leketøy på linje med en vanlig tråsykkel, men i lovens øyne stiller saken seg helt annerledes. Kjører du uten lovpålagt ansvarsforsikring el sparkesykkel, risikerer du ikke bare et forenklet forelegg på 5 000 kroner fra politiet; du kan også bli sittende med et personlig erstatningsansvar på flere millioner kroner dersom det oppstår en alvorlig ulykke med personskade.
Det er lett å kjenne på usikkerhet i møte med tekniske krav, uklare vilkår og sprikende egenandeler hos de etablerte forsikringsselskapene. Det er frustrerende når viktige detaljer gjemmes bort i liten skrift, spesielt når du bare vil ferdes lovlig og trygt i hverdagen.
I denne guiden får du full oversikt over gjeldende lovkrav, nøyaktig hva ansvarsdekningen omfatter, og hvordan du enkelt sammenligner pris og vilkår digitalt. Vi går gjennom alt fra tekniske krav til sparkesykkelen til hvordan du sikrer deg markedets beste betingelser gjennom en moderne, heldigital løsning.
Viktige Punkter
- Forstå hvorfor lovpålagt ansvarsforsikring for el-sparkesykkel kreves etter bilansvarsloven, og hvorfor innboforsikringen ikke dekker skader du forårsaker.
- Få full oversikt over de strenge tekniske kravene til fart, vekt og utstyr som avgjør om kjøretøyet ditt i det hele tatt er lovlig å forsikre.
- Lær hvordan du unngår personlige regresskrav i millionklassen og gebyrer ved å sikre at ansvarsdekningen er gyldig før du legger ut på veien.
- Oppdag hvordan du enkelt vurderer egenandeler, førerulykkesdekning og vilkår fremfor å kun stirre deg blind på den månedlige prisen.
- Se hvordan du med TT Forsikrings heldigitale løsning kan sammenligne eksisterende avtaler og flytte forsikringene dine på få minutter.
Hva er ansvarsforsikring for el-sparkesykkel og hvorfor er den lovpålagt?
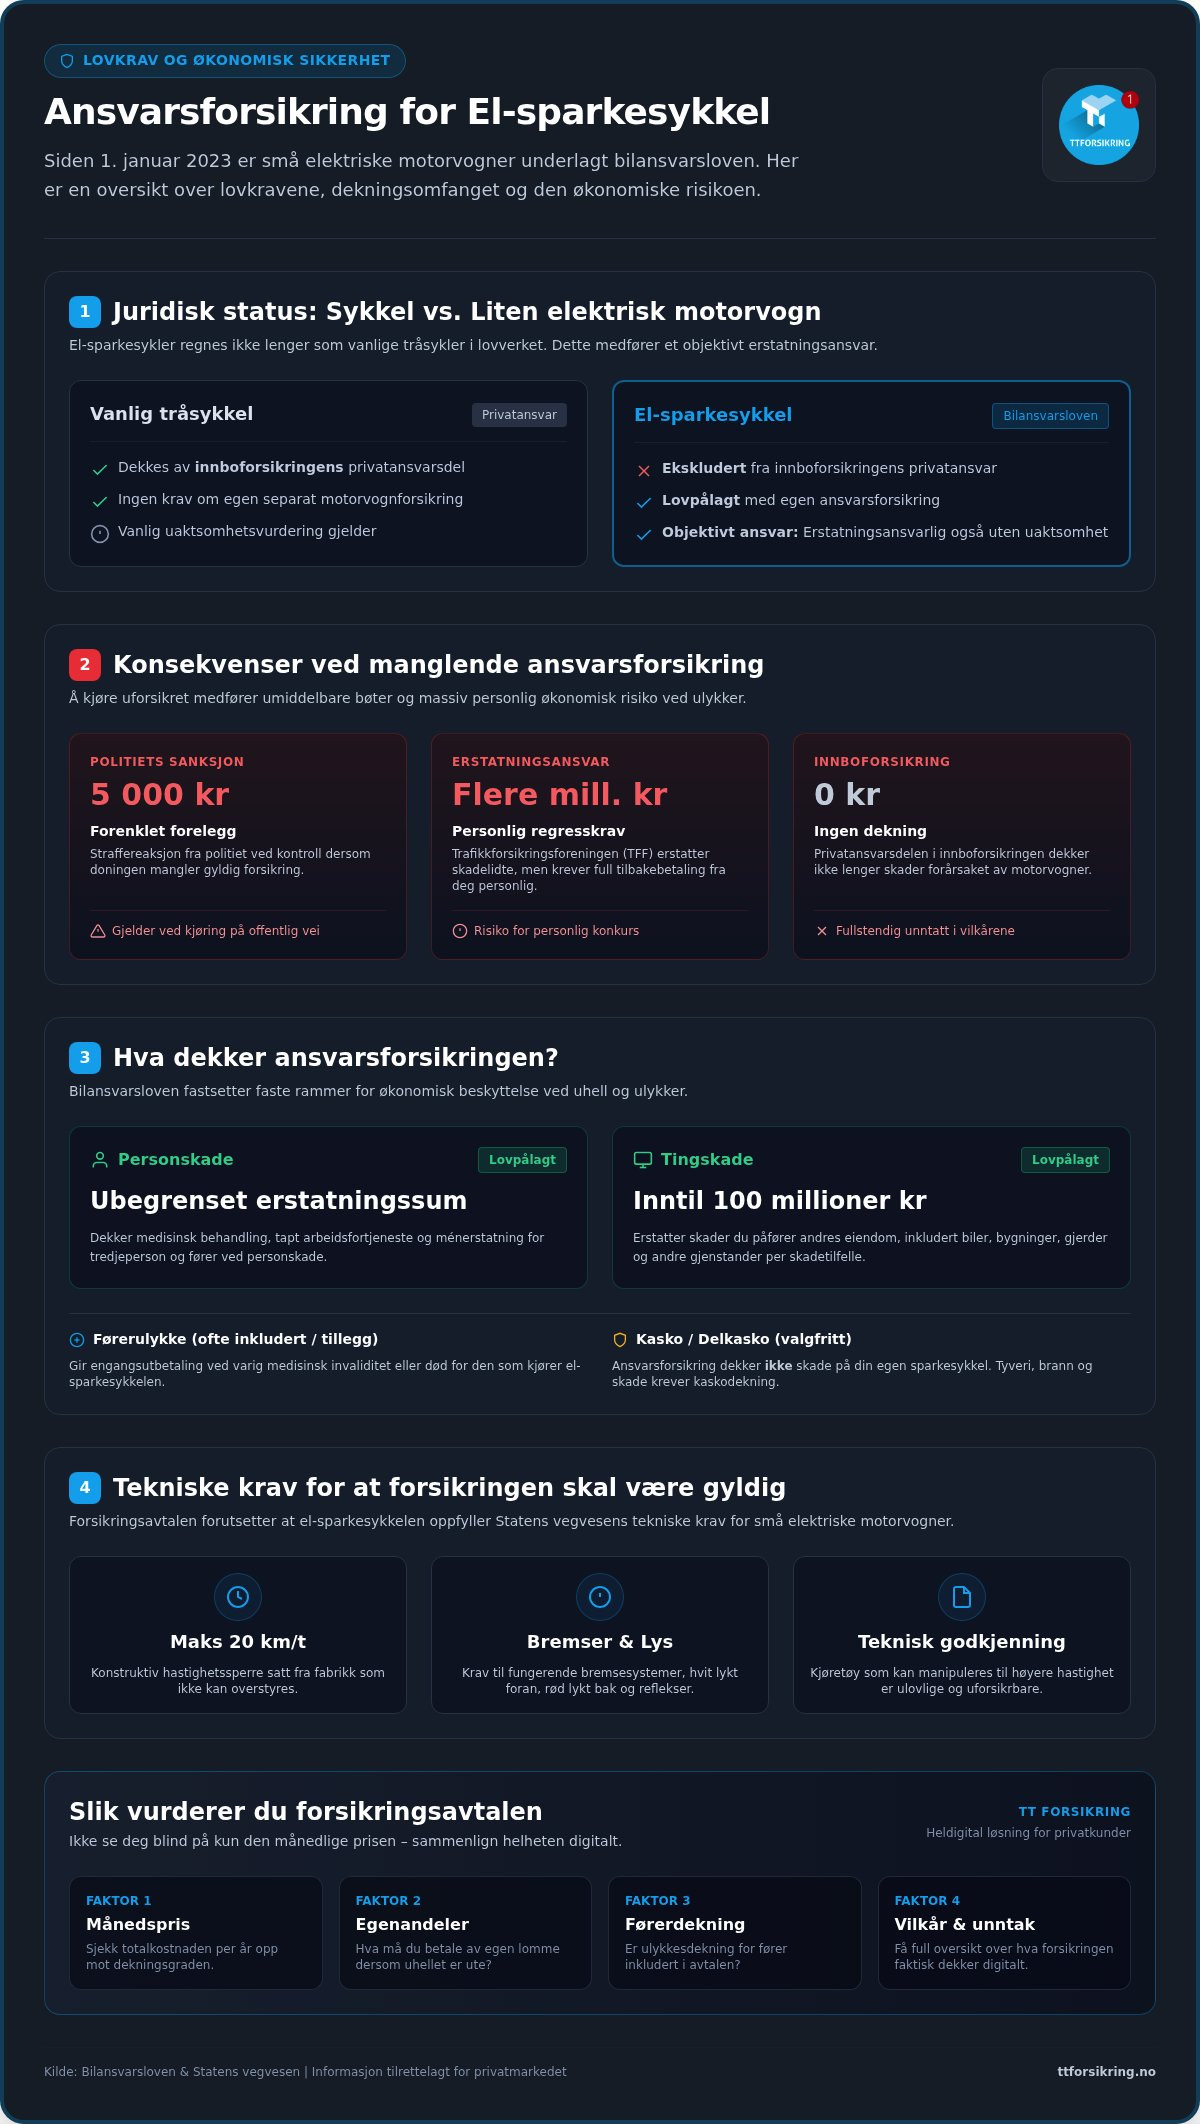
I Norge er en lovpålagt ansvarsforsikring el sparkesykkel en obligatorisk skadeforsikring som beskytter både omgivelsene og deg som fører mot de økonomiske følgene av et trafikkuhell. Fra 1. januar 2023 ble regelverket strammet inn drastisk, slik at alle privateide små elektriske motorvogner må ha en selvstendig motorvognforsikring i henhold til bilansvarsloven.
For å forstå hvordan det norske lovverket regulerer mikromobilitet sammenlignet med det internasjonale bildet for elektriske og motoriserte sparkesykler, gir denne videoen fra Vestfold fylkeskommune en god innføring:
Hensikten med lovkravet er todelt: å sikre skadelidte rettferdig erstatning, og å verne føreren mot personlig konkurs etter en ulykke.
Klassifiseringen som motorvogn i norsk lov
Bakgrunnen for innstrammingen var en eksplosiv økning i alvorlige ulykker. Myndighetene flyttet derfor tohjulingene ut av sykkeldefinisjonen og inn under bilansvarsloven. Dette innebærer et objektivt ansvar: Du kan holdes erstatningsansvarlig selv uten at du har opptrådt grovt uaktsomt.
- Liten elektrisk motorvogn: Samlebetegnelse for el-sparkesykler, hoverboards og enhjulinger som oppfyller de tekniske kravene.
- Juridisk skille: På en vanlig tråsykkel dekkes erstatningsansvar som hovedregel via privatansvarsdelen i innboforsikringen, mens en el-sparkesykkel følger de samme strenge ansvarsprinsippene som en personbil.
Hvorfor innboforsikringen ikke lenger gir gyldig dekning
Før lovendringen stolte mange på at innboforsikringen fanget opp uhell forårsaket av tohjulingen. Slik er det ikke lenger. Norske forsikringsvilkår ekskluderer motorvogner fullstendig fra det generelle privatansvaret.
Kjører du uten en egen, separat ansvarsforsikring el sparkesykkel, står du uten sikkerhetsnett. Trafikkforsikringsforeningen (TFF) vil utbetale erstatning til den skadelidte part, men retter deretter et fullt regresskrav mot deg personlig. Det betyr at du må betale tilbake hver eneste krone fra egen lomme.
Hva dekker forsikringen, og hvilke krav må el-sparkesykkelen oppfylle?
En lovpålagt ansvarsforsikring el sparkesykkel fungerer som et solid økonomisk skjold. Forsikringen dekker først og fremst skader du påfører andre mennesker, kjøretøy eller gjenstander i trafikken. Likevel er det avgjørende å merke seg at avtalen kun er gyldig dersom kjøretøyet ditt tilfredsstiller strenge tekniske krav fastsatt av myndighetene.
Dekningsomfang: Personskade versus tingskade
Bilansvarsloven setter klare rammer for hva forsikringsselskapet skal erstatte når et uhell inntreffer. Ansvarsdelen er delt inn etter type skade, og gir omfattende trygghet:
- Personskade: Ubegrenset erstatningssum. Dette omfatter medisinsk behandling, tapt arbeidsfortjeneste og ménerstatning for både tredjeperson og deg som fører.
- Tingskade: Dekker skader på andres eiendom, som biler, gjerder eller bygninger, oppad begrenset til 100 millioner kroner per skadetilfelle.
- Førerulykkesdekning: Mange selskaper inkluderer en egen ulykkesdekning for sjåføren, som gir engangsutbetaling ved varig medisinsk invaliditet eller død.
- Kasko og delkasko: Dette er valgfrie tillegg som erstatter skader på egen sparkesykkel ved tyveri, brann eller kollisjon. Selve ansvarsforsikringen dekker aldri skader på ditt eget kjøretøy.
Tekniske krav som avgjør om kjøretøyet er lovlig
Du kan ikke tegne gyldig forsikring på et hvilket som helst kjøretøy. Sparkesykkelen må oppfylle kravene i henhold til Statens vegvesens tekniske krav og regler for små elektriske motorvogner:
- Hastighetssperre: Maksimal hastighet skal være sperret på 20 km/t fra fabrikk. Det er ulovlig om sperren kan overstyres via en app, bryter eller programvare.
- Mål og vekt: Kjøretøyet kan veie maksimalt 70 kg inkludert batteri, med en bredde under 85 cm og lengde under 120 cm.
- Utstyr og sete: Det skal være utstyrt med virksom for- og bakbrems, rød refleks, rød baklykt, hvitt/gult frontlys og ringeklokke. Sete er forbudt.
Dersom sparkesykkelen er trimmet eller mangler påbudt utstyr, regnes den som en ulovlig moped. Da gjelder ikke forsikringen ved en ulykke.
Vilkår for regress ved uaktsomhet eller promille
Forsikringsselskapet kan kreve erstatningsbeløpet tilbakebetalt fra deg personlig gjennom regress. Promillegrensen er 0,2, nøyaktig som for bil. Kjøring under påvirkning fører nesten alltid til fullt regresskrav. Det samme gjelder dersom du overlater sparkesykkelen til barn under den lovpålagte aldersgrensen på 12 år, eller kjører med passasjer, noe som gir et forenklet forelegg på 3 000 kroner.
Det lønner seg å ta en helhetlig sjekk av husstandens vilkår og sikkerhetsnett. Hos TT Forsikring kan du enkelt sammenligne pris, dekning og vilkår for å sikre at du har riktige dekninger på plass uten unødvendige kostnader.
Hva koster manglende ansvarsforsikring? Risiko og økonomiske konsekvenser
Å spare inn på en obligatorisk ansvarsforsikring el sparkesykkel er et av de mest risikable økonomiske valgene en tohjulssjåfør kan ta. I det åpne markedet koster en ren ansvarsdekning vanligvis mellom 600 og 1 200 kroner per år. Hvis du velger å kjøre uten, risikerer du konsekvenser som strekker seg langt forbi et enkelt forenklet forelegg på 5 000 kroner fra politiet.
Trafikkforsikringsforeningen og regressansvar
Dersom en uforsikret el-sparkesykkel skader en fotgjenger, trer Trafikkforsikringsforeningen (TFF) inn som et juridisk sikkerhetsnett for den skadelidte. TFF utbetaler nødvendig erstatning for tapt inntekt, fremtidige helseutgifter og ménerstatning. Deretter starter foreningen innkrevingen direkte overfor deg.
Hjemlet i bilansvarsloven fremmer TFF et ubetinget regresskrav mot føreren eller eieren av den uforsikrede doningen. Hvis et offer blir varig ufør, beløper erstatningskravene seg raskt til summer mellom 3 og 10 millioner kroner. Norske domstoler godtar ikke sletting av slike krav gjennom vanlig gjeldsordning, noe som i praksis medfører tvunget lønnstrekk resten av yrkeslivet.
Forsikret versus uforsikret: En direkte sammenligning
Forskjellen i økonomisk eksponering blir tydelig når man setter situasjonene opp mot hverandre:
| Hendelse / Konsekvens | Med gyldig ansvarsforsikring | Uten ansvarsforsikring |
|---|---|---|
| Trafikkontroll | Ingen reaksjon | Forelegg på 5 000 kr |
| Påkjøring av bil (materiell skade) | Fast avtalt egenandel | Fullt personlig erstatningsansvar |
| Alvorlig personskade på tredjepart | Forsikringen dekker tapet fullt ut | Fullt regresskrav (ofte flersifret millionbeløp) |
| Skade på deg selv som fører | Dekket under ulykkesdelen | Ingen dekning eller kompensasjon |
En avtalt egenandel fjerner den uoverkommelige usikkerheten. Med en aktiv avtale vet du nøyaktig hva den maksimale kostnaden blir ved et uhell, mens fraværet av forsikring gjør hvert eneste fortauskanthopp til en potensiell økonomisk ruin.
Slik sammenligner du ansvarsforsikring på pris, dekning og vilkår
Mange forbrukere gjør feilen å kun jakte på den laveste månedspremien når de tegner en ansvarsforsikring el sparkesykkel. En tilsynelatende billig avtale kan likevel bli kostbar dersom egenandelen ved skadeoppgjør er urimelig høy, eller hvis forsikringsvilkårene inneholder strenge begrensninger for hvem som kan bruke kjøretøyet. En grundig sammenligning krever at du veier pris, dekningsomfang og avtalevilkår samlet.
Hva du må se etter i forsikringsvilkårene
Forsikringsselskapene opererer med ulik praksis når det gjelder hvem som faktisk dekkes under samme polise. Sjekk disse punktene nøye før du signerer:
- Førerens omfang: Dekker polisen kun eieren personlig, eller gjelder den også når familiemedlemmer eller venner låner doningen?
- Sikkerhetsforskrifter: Flere selskaper stiller eksplisitte krav om FG-godkjent lås eller innendørs oppbevaring om natten for at tyveridekningen skal være gyldig.
- Geografisk virkeområde: De fleste norske avtaler dekker kjøring i hele Norden, men noen aktører begrenser ansvaret dersom du tar med sparkesykkelen på ferie lenger sør i Europa.
Egenandel og dekningsgrenser i praksis
Egenandelen er beløpet du selv må ut med før forsikringen dekker resten av skaden. Ved rent ansvar etter bilansvarsloven er det normalt ingen egenandel overfor uskyldig tredjepart, men har du kasko eller delkasko, varierer egenandelen gjerne fra 1 000 til over 4 000 kroner. En høy egenandel presser den månedlige prisen ned, men øker din egen risiko dersom uhellet inntreffer.
Les alltid gjennom forsikringsbeviset for å sjekke om utbetalingsgrensene ved førerulykke gir tilstrekkelig trygghet. Å spare noen få tikroner i måneden gir liten mening hvis erstatningstaket ved varig medisinsk mén er satt for lavt.
Digital sammenligning for bedre oversikt
Tidligere krevde innhenting av tilbud tidkrevende telefonsamtaler med tradisjonelle selskaper. Nå kan du enkelt skaffe deg full oversikt via heldigitale verktøy. Det lønner seg nesten alltid å vurdere el-sparkesykkelen i sammenheng med husstandens øvrige skadeforsikringer, som innboforsikring, reiseforsikring og bilforsikring, for å oppnå bedre samlerabatter og ryddigere vilkår.
Enkel og heldigital forsikringsløsning for privatkunder hos TT Forsikring
TT Forsikring utfordrer det tradisjonelle forsikringsmarkedet ved å kombinere lang bransjeerfaring med et heldigitalt grensesnitt. Mange opplever forsikring som en uoversiktlig jungel av dokumenter, forvirrende begreper og lange telefonkøer. Hos TT Forsikring er målet å gi privatkunder over hele landet fullstendig innsyn i egne avtaler, enten behovet gjelder en enkel ansvarsforsikring el sparkesykkel eller en helhetlig familiepakke.
Fordelene med en moderne digital utfordrer
Som en uavhengig utfordrer kutter TT Forsikring bort unødvendige, fordyrende ledd til fordel for en mer strømlinjeformet kundeopplevelse. Dette gir flere klare fordeler for deg som forbruker:
- Gjennomsiktige vilkår: Du slipper å lete gjennom tungrodd fagspråk for å finne ut hva som faktisk gjelder ved et eventuelt skadeoppgjør.
- Rask oversikt: Sammenlign pris, dekninger og egenandeler side om side, slik at du vet nøyaktig hva du betaler for.
- Alt på ett sted: Få full kontroll over husstandens samlede skadeforsikringer på en felles, moderne plattform.
Slik fungerer det heldigitale byttet steg for steg
Å bytte eller opprette forsikringsavtaler skal ikke kreve papirarbeid eller manuelle purringer. Prosessen er lagt opp for å være rask og trygg:
- Legg inn opplysninger: Tast inn grunnleggende informasjon om kjøretøyet og eventuelle andre forsikringer du ønsker å gjennomgå.
- Motta tilbud: Få en ryddig og objektiv oversikt over hvordan dekningene står seg i markedet.
- Sømløs overgang: Når du godkjenner det nye tilbudet, håndteres oppsigelsen av dine gamle avtaler automatisk uten opphold i dekningen.
Få bedre oversikt over dine forsikringer i dag
Trafikkbildet har endret seg, og mikromobilitet krever samme grundige vurdering som familiens øvrige kjøretøy. En jevnlig gjennomgang sikrer at du verken betaler for mye eller sitter igjen med mangelfull dekning dersom ulykken inntreffer. Å innlemme en ansvarsforsikring el sparkesykkel i en helhetlig skadeforsikringspakke gir deg både bedre kontroll og tryggere rammer i hverdagen.
Finn ut hvordan dine nåværende avtaler står seg. Ta det neste steget og sammenlign pris, dekning og vilkår på steg 1 for å sikre deg riktige betingelser.
Ta kontroll over din trygghet på to hjul
Å ferdes lovlig og trygt i trafikken krever mer enn bare god balanse og en solid hjelm. En lovpålagt ansvarsforsikring el sparkesykkel danner det avgjørende skillet mellom en bekymringsfri hverdagspendling og en personlig økonomisk krise dersom et alvorlig uhell skulle inntreffe. Ved å velge en løsning der du har full oversikt over både pris, egenandeler og faktiske vilkår, sikrer du deg mot ubehagelige overraskelser.
TT Forsikring gjør det enkelt for privatkunder å vurdere dagens forsikringsavtaler opp mot markedets beste alternativer. Gjennom en heldigital og transparent prosess kan du på få minutter sjekke hvordan dine avtaler står seg, hente inn et uforpliktende tilbud og gjennomføre et sømløst bytte helt uten papirarbeid.
Riktig forsikringsdekning gir deg roen tilbake. Ta en rask sjekk av avtalene dine i dag, så kan du rulle trygt ut på veien med visshet om at både du og økonomien din er godt ivaretatt.
Ofte stilte spørsmål om ansvarsforsikring for el-sparkesykkel
Er det obligatorisk med ansvarsforsikring på privateid el-sparkesykkel i Norge?
Ja, det er lovpålagt for alle privateide el-sparkesykler som brukes i Norge. Kjøretøyet er etter bilansvarsloven klassifisert som en liten elektrisk motorvogn, noe som innebærer at du må tegne en egen motorvognforsikring. Kravet gjelder uansett om sparkesykkelen brukes daglig til jobb eller bare sporadisk i nabolaget. Kjører du uten denne dekningen, bryter du veitrafikklovgivningen og risikerer strenge reaksjoner.
Hva koster en ansvarsforsikring for el-sparkesykkel i gjennomsnitt per måned?
I det norske markedet koster en ren ansvarsforsikring el sparkesykkel normalt mellom 50 og 100 kroner per måned, noe som tilsvarer rundt 600 til 1 200 kroner i året. Den endelige prisen påvirkes av faktorer som valgt egenandel, om førerulykke er inkludert, og hvilke samlerabatter du oppnår. Mange velger derfor å se kjøretøyet i sammenheng med husstandens øvrige skadeforsikringer for å presse totalkostnaden ned.
Gjelder min vanlige innboforsikring dersom jeg forårsaker en skade med el-sparkesykkel?
Nei, en ordinær innboforsikring dekker ikke erstatningsansvar forårsaket av en el-sparkesykkel. Standardvilkår for privatansvar i private innboforsikringer unntar alle typer motoriserte kjøretøy. Skulle du kollidere med en fotgjenger eller skade en parkert bil, er det utelukkende den lovpålagte motorvognforsikringen som trer i kraft. Uten egen ansvarsavtale på sparkesykkelen hefter du personlig for hele det økonomiske erstatningskravet ved et uhell.
Hva kreves av el-sparkesykkelen for at forsikringen skal være gyldig?
Kjøretøyet må følge de tekniske kravene fastsatt av Statens vegvesen. Dette betyr en sperret toppfart på maksimalt 20 km/t som ikke kan endres via programvare, maksimalvekt på 70 kg inkludert batteri, samt lovlige mål på bredde og lengde. I tillegg kreves fungerende for- og bakbrems, ringeklokke, hvitt frontlys og rød baklykt med refleks. Er sparkesykkelen trimmet eller har sete, regnes den som ulovlig moped uten gyldig forsikringsvern.
Hva skjer dersom en person under aldersgrensen kjører og forårsaker et uhell?
Den lovbestemte aldersgrensen for å føre el-sparkesykkel er 12 år. Dersom et yngre barn forårsaker en ulykke, anses det som grov uaktsomhet fra den som har overlatt kjøretøyet til barnet. Forsikringsselskapet kan nekte erstatning for skader på selve doningen og rette et fullt regresskrav mot foreldrene for erstatninger utbetalt til tredjeparter. Foreldrene blir dermed sittende med det fulle økonomiske ansvaret.
Hvilke konsekvenser får det å kjøre el-sparkesykkel uten lovpålagt ansvarsforsikring?
Kjøring uten gyldig ansvarsforsikring el sparkesykkel utløser et forenklet forelegg på 5 000 kroner dersom du stoppes i kontroll. Verre blir det om du forårsaker en trafikkulykke: Trafikkforsikringsforeningen (TFF) legger ut for personskadene til offeret, men krever samtlige utgifter tilbakebetalt fra deg gjennom regress. Slike krav kan beløpe seg til flere millioner kroner og følge deg med lønnstrekk resten av livet.
Hvordan kan jeg enkelt bytte til en bedre og billigere forsikringsløsning?
Du bytter enklest ved å bruke en moderne, heldigital løsning som lar deg sammenligne eksisterende avtaler mot nye markedstilbud. Hos TT Forsikring legger du enkelt inn opplysningene dine på nett for å vurdere pris, dekninger og vilkår i en oversiktlig tabell. Når du velger det tilbudet som passer deg best, håndteres oppsigelsen av dine gamle avtaler helt automatisk og uten avbrudd i forsikringsdekningen.


