
Visste du at måten du organiserer sparingen din på kan ha større betydning for sluttresultatet enn selve markedsutviklingen? Mange sparere taper i dag betydelige summer på grunn av uoversiktlige gebyrer og manglende skatteplanlegging. Ved å velge å investere i fond gjennom forsikring, kan du snu denne trenden og kombinere økonomisk beskyttelse med en offensiv vekststrategi. Det er helt naturlig å føle seg usikker på de nyeste skattereglene for 2026 eller frykte at man lander på feil risikoprofil, men løsningen er ofte enklere og mer tilgjengelig enn mange tror.
I denne komplette guiden lærer du hvordan du kombinerer smart fondssparing med økonomisk trygghet for å maksimere din fremtidige kapital. Vi går i dybden på hvordan de nye reglene for skatt på aksjegevinster på 37,84 prosent påvirker dine valg, og hvordan du kan utnytte fordelene med skatteutsatt gjenkjøp. Du får en klar oversikt over hvordan moderne digitale verktøy gir deg full kontroll over investeringene dine, samtidig som du sikrer dine nærmeste. Vi viser deg veien fra uoversiktlige spareprodukter til en strukturert og lønnsom investeringshverdag som er tilpasset dine behov.
Viktige Punkter
- Forstå hvordan livsforsikring med investeringsvalg fungerer som et hybridprodukt som forener langsiktig sparing med økonomisk trygghet.
- Lær hvorfor det å investere i fond gjennom forsikring kan gi deg betydelige fordeler gjennom utsatt skatt på gevinst og økt rentesrente-effekt over tid.
- Oppdag hvordan forsikringselementet sikrer raskere likviditet og utbetaling til etterlatte sammenlignet med tradisjonell banksparing.
- Få en konkret sjekkliste over gebyrer, administrasjonskostnader og vilkår du må vurdere for å maksimere din fremtidige kapital.
- Se hvordan du enkelt kan bruke digitale verktøy for å sammenligne pris og dekning mot dine nåværende avtaler før du gjennomfører et trygt bytte.
Hva innebærer det å investere i fond gjennom forsikring?
Å investere i fond gjennom forsikring er i bunn og grunn en moderne måte å kombinere kapitaloppbygging med økonomisk beskyttelse. Dette hybridproduktet, som i fagterminologien ofte kalles fondskonto eller unit-linked, skiller seg fra tradisjonell banksparing ved at det ligger et forsikringselement i bunnen av avtalen. Mens en vanlig aksjesparekonto (ASK) er begrenset til aksjer og aksjefond, gir en forsikringsløsning deg friheten til å inkludere både rentefond og kombinasjonsfond i samme struktur. Dette skaper en mer helhetlig portefølje som tåler svingninger i markedet bedre.
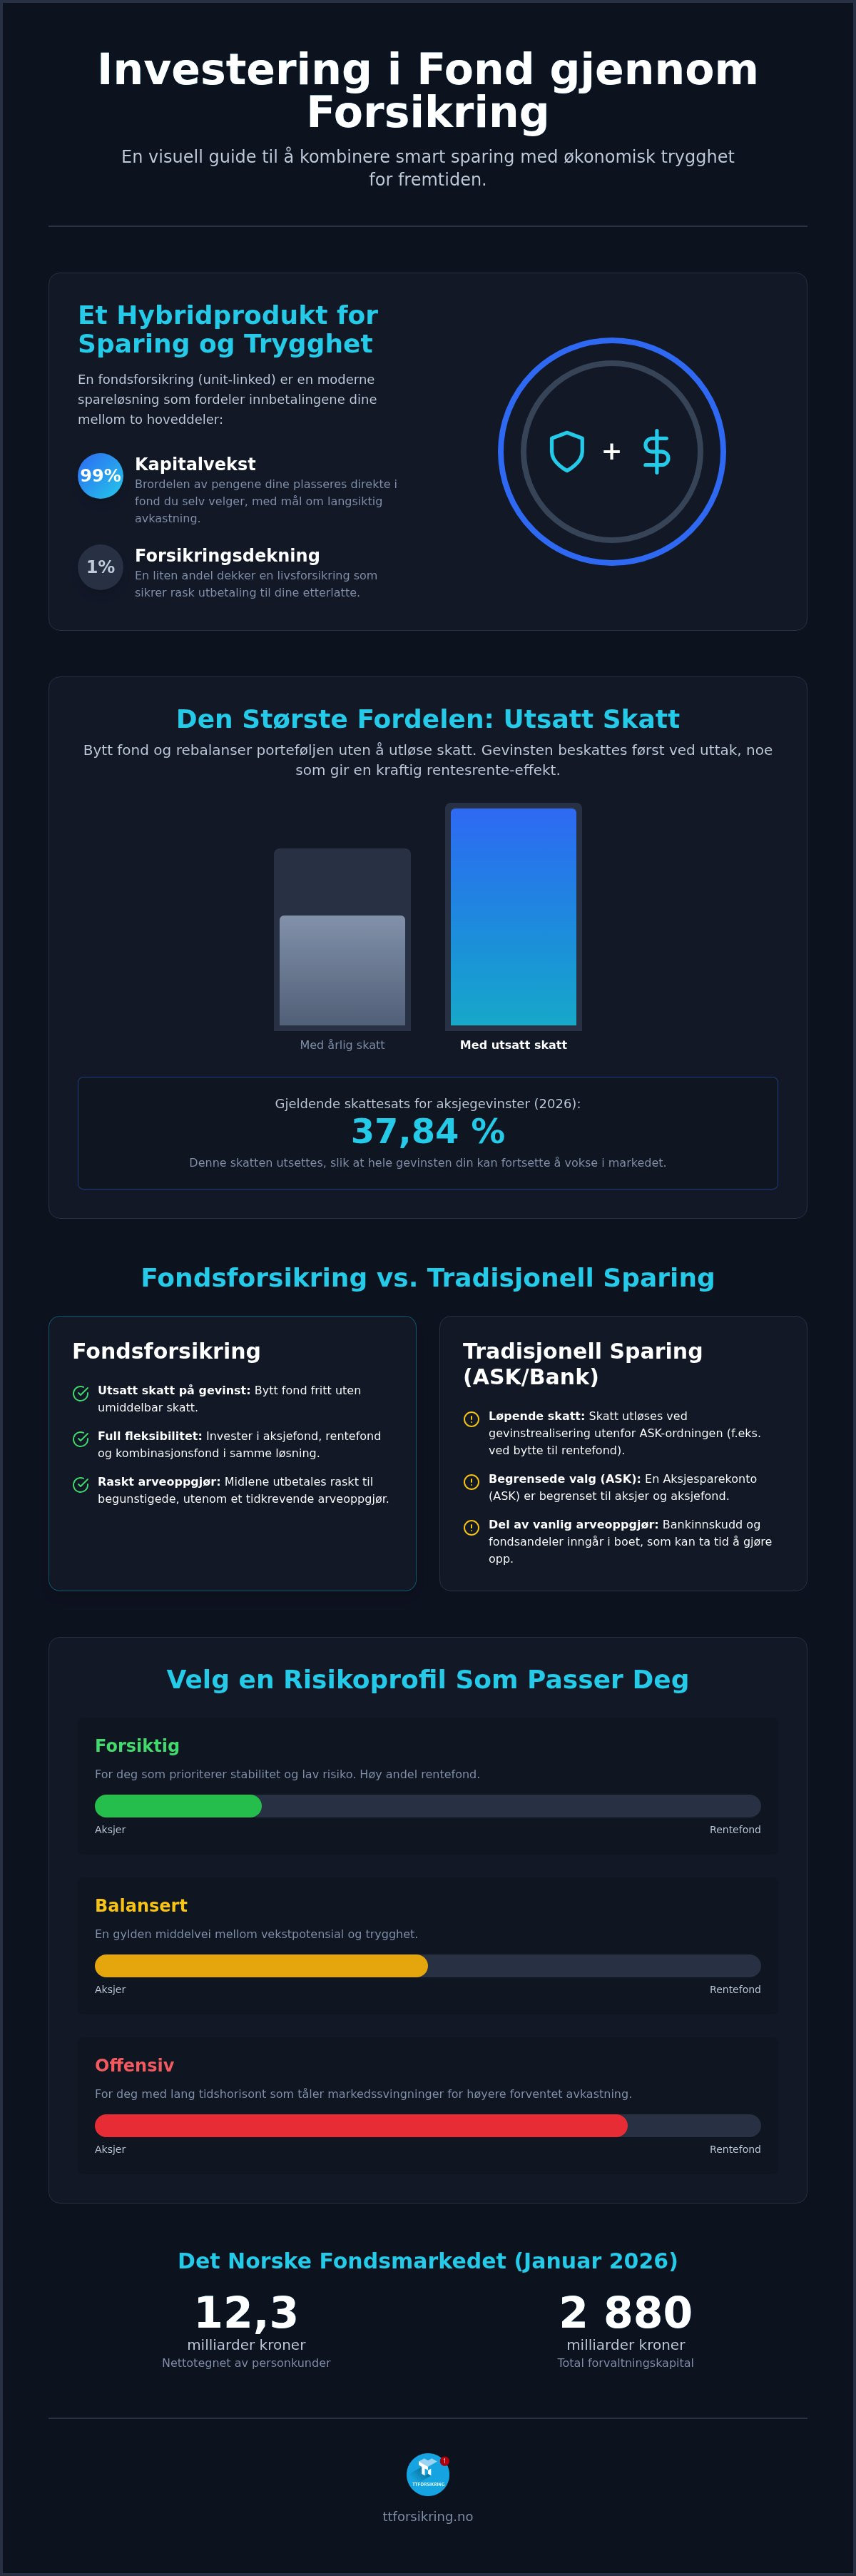
I 2026 har denne spareformen blitt svært populær blant norske privatpersoner. Tall fra januar 2026 viser at norske personkunder nettotegnet fond for hele 12,3 milliarder kroner, og en betydelig del av denne kapitalen forvaltes nå gjennom forsikringsbaserte løsninger. Ved inngangen til året nådde den totale forvaltningskapitalen i det norske fondmarkedet hele 2 880 milliarder kroner. Dette skyldes ikke bare ønsket om avkastning, men også behovet for en trygg havn som forenkler kompliserte skatteregler og sikrer arvinger ved uforutsette hendelser.
Livsforsikring med investeringsvalg forklart
Når du velger å investere i fond gjennom forsikring, fordeles innbetalingen din mellom to hoveddeler. En forsvinnende liten del av premien går til å dekke en livsforsikring (ofte 1 % av verdien), mens resterende 99 % plasseres direkte i de fondene du selv har valgt ut fra din risikovilje. Denne tekniske oppbyggingen er internasjonalt anerkjent som en effektiv sparemetode. For å forstå de juridiske rammene bedre, kan man se på definisjonen av Hva er en fondsforsikring (Unit-Linked Insurance Plan), som er den direkte ekvivalenten til de norske løsningene.
Den største fordelen i hverdagen er fleksibiliteten. Du kan bytte fond og rebalansere porteføljen din så ofte du vil uten at det utløser umiddelbar skatt på gevinsten. Skatten på 37,84 prosent for aksjegevinster i 2026 blir først aktuell den dagen du faktisk tar pengene ut av forsikringsavtalen. Dette gir en kraftig rentesrente-effekt over tid, da penger som ellers ville gått til staten, får fortsette å vokse i markedet. Produktet passer derfor best for deg som har en tidshorisont på over fem år og som ønsker en ukomplisert forvaltning.
Hvorfor velge forsikring fremfor vanlig banksparing?
Mange velger denne løsningen på grunn av den emosjonelle tryggheten den gir. Ved tradisjonell banksparing kan arveoppgjør ta tid, men med en forsikringsavtale utbetales midlene raskt til de navngitte begunstigede dersom du skulle gå bort. Dette gir familien din nødvendig likviditet i en ellers krevende tid. Det handler om å se fremover og forstå hvorfor det er lurt å spare i en ramme som beskytter mer enn bare saldoen på kontoen. Du får også stor frihet til å bestemme hvordan utbetalingene skal skje, enten som et engangsbeløp eller som faste månedlige uttak over en bestemt periode, noe som er ideelt for pensjonsplanlegging.
Slik fungerer investeringsvalg i praksis
Å investere i fond gjennom forsikring gir deg en unik mulighet til å skreddersy sparingen etter dine egne mål og din personlige komfortsone. Det er ikke lenger slik at du må velge en ferdigpakke som banken har satt sammen for massene. I en moderne forsikringsløsning er det du som sitter i førersetet, mens forsikringsselskapet sørger for de tekniske rammene og den juridiske tryggheten. Denne fleksibiliteten er selve kjernen i moderne kapitalforvaltning for privatpersoner.
Prosessen starter med å kartlegge dine behov. Er du en som sover best når verdiene er stabile, eller tåler du at det stormer litt på børsen for å oppnå høyere gevinster? Svaret på dette avgjør hvordan din personlige portefølje bygges opp og forvaltes over tid. Det fine med investeringsvalg er at du ikke låser deg til én strategi for resten av livet. Du kan justere kursen når livssituasjonen endrer seg, enten du får barn, bytter jobb eller nærmer deg pensjonsalder.
Velge riktig risikoprofil
Det første og viktigste valget du tar, er å definere din risikoprofil. Dette handler i praksis om hvor stor andel av pengene dine som skal plasseres i aksjemarkedet kontra tryggere rentepapirer. En forsiktig profil består gjerne av en høy andel rentefond, noe som gir stabilitet, men ofte lavere forventet avkastning over tid. En balansert profil søker en gylden middelvei, gjerne med 50 prosent aksjer, mens en offensiv profil har en høy aksjeandel for å maksimere vekstpotensialet.
Aksjeandelen er den klart viktigste faktoren for hvilken avkastning du kan forvente deg på lang sikt. Det er likevel avgjørende å være ærlig med seg selv om hvor mye svingninger man tåler å se på skjermen. Høyere risiko krever lengre tidshorisont for at de gode årene i markedet skal kunne veie opp for de tøffere periodene. Hvis du vet at du ikke skal røre pengene på ti år, kan en offensiv profil være det smarteste valget for å bygge mest mulig kapital.
Administrasjon og digital kontroll
Tiden der man måtte vente på tunge årsoppgaver i posten for å vite hvordan sparingen lå an, er definitivt forbi. Med dagens heldigitale løsninger har du full oversikt over verdiutviklingen til enhver tid. Dette er spesielt viktig når du velger å investere i fond gjennom forsikring, da du raskt kan reagere dersom markedet endrer seg eller hvis du ønsker å bytte ut enkeltfond i porteføljen din uten at det koster deg dyre gebyrer.
Gjennom en moderne kundeportal kan du se nøyaktig hva du betaler i administrasjonskostnader og hvordan de ulike fondene dine presterer mot hverandre. Du kan logge inn på kundeportalen for full oversikt over dine nåværende avtaler. Denne åpenheten er en del av den offensive utfordrerholdningen som preger dagens marked. Det skal være enkelt å forstå hva man eier, og enda enklere å gjøre endringer når det trengs. Hvis du er usikker på om din nåværende profil er optimal, kan det være lurt å start sammenligningen av pris og vilkår digitalt for å se om det finnes bedre alternativer.
Fordeler med å spare i livsforsikring kontra fondskonto
Mange sparere stirrer seg blinde på bruttoavkastning, men det som virkelig teller for din langsiktige formue, er hva du sitter igjen med etter at skatt og kostnader er trukket fra. Å investere i fond gjennom forsikring gir deg strategiske fordeler som en vanlig bankkonto eller en ren fondskonto ikke kan matche. Det handler om å bygge en robust økonomisk grunnmur som ikke bare vokser i gode tider, men som også beskytter verdiene dine og dine nærmeste når livet tar uventede vendinger.
En av de mest undervurderte fordelene er den juridiske beskyttelsen av kapitalen. I Norge er midler plassert i livsforsikringsprodukter med investeringsvalg i mange tilfeller beskyttet mot kreditorbeslag i medhold av forsikringsavtaleloven. Dette gir en ekstra trygghet for selvstendig næringsdrivende eller personer med komplekse økonomiske forhold. Ved å samle flere finansielle behov i én avtale, får du en ryddig oversikt som forenkler hverdagsøkonomien betraktelig.
Skattefordeler og reinvestering
Skatteeffektivitet er selve motoren i denne spareformen. I 2026 er den effektive skattesatsen på aksjegevinster og utbytte for personlige investorer hele 37,84 prosent. Når du velger å investere i fond gjennom forsikring, utsetter du denne skattebyrden helt frem til du faktisk tar pengene ut av avtalen. Dette betyr at midler som ellers ville gått til skattemyndighetene hvert år, i stedet forblir investert og genererer rentesrente-effekt år etter år.
Du kan bytte mellom ulike fond, inkludert rentefond og kombinasjonsfond, uten at det utløser skatteplikt ved hvert bytte. Dette er en vesentlig forskjell fra en Aksjesparekonto (ASK), som er begrenset til børsnoterte aksjer og aksjefond. For langsiktig sparing gir forsikringsrammen deg dermed en mye større verktøykasse for å balansere risikoen din uten at skatteregningen bremser veksten. Det er likevel viktig å forstå uttaksvilkårene for 2026, spesielt med tanke på skjermingsfradraget som reduserer det skattepliktige beløpet.
Økonomisk trygghet for etterlatte
Den emosjonelle verdien av en forsikringsbasert løsning blir ofte tydeligst i krevende tider. Siden produktet inneholder en livsforsikringsdel, utbetales midlene raskt til dine navngitte begunstigede dersom du skulle gå bort. Dette skjer helt uavhengig av et eventuelt skifteoppgjør, som i verste fall kan ta måneder eller år. For familien din betyr dette umiddelbar likviditet som kan brukes til å betjene gjeld, beholde boligen eller opprettholde levestandarden.
Denne kombinasjonen av aktiv forvaltning og dødsfallsdekning gjør produktet unikt. Du kan lese mer om de tekniske detaljene i vår Livsforsikring med investeringsvalg: En komplett guide for 2026. Ved å sikre at utbetalingen skjer utenom skifteoppgjøret, gir du dine nærmeste en økonomisk buffer når de trenger det som mest. Det handler om mer enn bare penger, det handler om å vise omsorg for fremtiden til de du er glad i.
Hva bør du sjekke før du investerer?
Når du skal investere i fond gjennom forsikring, er det lett å la seg blende av historisk avkastning og glansede grafer. Den virkelige verdien ligger imidlertid ofte gjemt i det som står med liten skrift. En grundig gjennomgang av gebyrer og administrasjonskostnader er helt avgjørende for at ikke gevinsten din skal spises opp av faste utgifter over tid. Du bør også undersøke om fondsutvalget har den nødvendige bredden og kvaliteten som kreves for å bygge en robust portefølje. En moderne aktør bør i dag kunne tilby en heldigital flytteprosess som gjør overgangen fra din nåværende leverandør sømløs og effektiv.
Det handler ikke bare om å finne det billigste produktet, men om å forstå hva du faktisk betaler for. En uavhengig utfordrer i markedet vil ofte ha en mer transparent prismodell enn de tradisjonelle storbankene. Sjekk om selskapet gir deg enkel tilgang til å bytte fond uten ekstra kostnader, og om de har verktøy som hjelper deg med å rebalansere sparingen din når markedet svinger. God digital kontroll er nøkkelen til å føle seg trygg på at kapitalen din forvaltes på best mulig måte.
Forstå pris, dekning og vilkår
Det er en vanlig felle å kun fokusere på forventet avkastning. Faste kostnader er de eneste tallene som er garanterte, og selv små forskjeller i administrasjonsgebyr kan utgjøre store summer over ti eller tjue år. Samtidig må du vurdere dekningsgraden i selve forsikringsdelen. Vilkårene er minst like viktige som prisen den dagen uhellet faktisk er ute. For å få en objektiv vurdering av markedet, kan det være lurt å se på uavhengige tester fra aktører som Norsk Familieøkonomi. De analyserer ofte sammenhengen mellom premie og faktiske rettigheter, noe som hjelper deg med å skille de gode tilbudene fra de middelmådige.
Samle forsikringer for bedre oversikt
En av de største fordelene med å velge en moderne utfordrer er muligheten til å samle flere finansielle behov på ett sted. Ved å ha både skadeforsikring og livsforsikring hos samme aktør, får du en langt bedre oversikt over din totale økonomiske sikkerhet. Digitale verktøy gjør det nå mulig å se hele bildet i sanntid, fra bilforsikringens dekning til verdiutviklingen i dine fond. Dette fjerner unødvendig administrasjon og gir deg tryggheten ved å vite at ingenting faller mellom to stoler. Hvis du fortsatt lurer på motivasjonen bak å binde opp kapital over tid, kan du lese mer om hvorfor spare? for å forstå de langsiktige gevinstene av en strukturert plan.
Husk at en god investeringsløsning skal være enkel å administrere. Hvis prosessen med å bytte fond eller endre risikoprofil føles tungvint, er det et tegn på at du bør vurdere andre alternativer. En moderne løsning skal fungere på dine premisser, med full gjennomsiktighet og uten skjulte kostnader som bremser din fremtidige kapitaloppbygging.
Slik sammenligner du og bytter til en moderne løsning
Å ta steget fra en tradisjonell bankavtale til en moderne løsning for å investere i fond gjennom forsikring er enklere enn mange frykter. Det første du bør gjøre er å skaffe deg en fullstendig oversikt over dine nåværende avtaler. Se spesielt etter de årlige administrasjonskostnadene og hvilke forsikringsdekninger som faktisk er inkludert. Mange oppdager at de betaler for doble dekninger eller unødvendig høye forvaltningsgebyrer som over tid stjeler store deler av avkastningen din.
Når du har oversikten klar, kan du bruke TT Forsikrings digitale verktøy for å sammenligne dine nåværende vilkår mot et moderne alternativ. Dette er ikke bare en enkel prissjekk, det er en helhetlig vurdering av pris, dekning og vilkår. Vi mener at kunden fortjener full gjennomsiktighet. Vår rolle som en offensiv utfordrer i markedet er å forenkle disse prosessene slik at du kan ta et velinformert valg uten å måtte være ekspert på finansielle instrumenter.
Digital sammenligning på 1-2-3
Hele prosessen hos TT Forsikring er lagt opp for å spare deg for tid og frustrasjon. Ved å bruke vår heldigitale løsning, henter vi inn nødvendige data for å presentere et tilbud som er direkte sammenlignbart med det du har i dag. Dette fjerner behovet for tunge papirmøller og lange telefonkøer. I 2026 er det en selvfølge at slike tjenester skal være umiddelbare og tilgjengelige når det passer deg, ikke bare i bankens åpningstider.
Sikkerheten er ivaretatt gjennom de strengeste krypteringsstandardene, slik at du kan føle deg trygg gjennom hele prosessen. Det er ingen forpliktelser knyttet til å starte sammenligningen, og du får et klart bilde av potensielle besparelser og forbedrede vilkår med en gang. Sammenlign forsikringene dine og se hva du kan spare her for å komme i gang med din økonomiske optimalisering.
Veien videre til en bedre spareavtale
Etter at du har sendt inn din forespørsel digitalt, tar våre systemer over den tyngste jobben. TT Forsikring hjelper deg med selve flytteprosessen fra din gamle leverandør, slik at overgangen skjer trygt og effektivt. Du trenger ikke å bekymre deg for tekniske detaljer eller juridiske formuleringer. Vi sørger for at kapitalen din blir overført i henhold til gjeldende regelverk, slik at skattefordelene dine blir videreført uten avbrudd.
Dersom du har komplekse behov eller sitter med store verdier, tilbyr vi også personlig rådgivning for å sikre at din nye avtale er perfekt tilpasset din livssituasjon. Vi er stolte av de tilbakemeldingene vi får, og vi oppfordrer deg til å sjekke hva andre kunder sier på Trustpilot. Målet vårt er at du skal sitte igjen med følelsen av at forsikring og sparing endelig har blitt enkelt å forstå, og at du nå har de beste forutsetningene for å maksimere din fremtidige kapital.
Ta kontroll over din økonomiske fremtid i dag
Å velge å investere i fond gjennom forsikring er et strategisk grep som rigger din personlige økonomi for fremtiden. Gjennom denne guiden har vi sett hvordan du kan kombinere skatteutsatt vekst med en unik økonomisk trygghet for dine nærmeste. Ved å utnytte de moderne rammene for investeringsvalg, sikrer du at mest mulig av kapitalen din får vokse uforstyrret i markedet frem til den dagen du faktisk trenger midlene.
TT Forsikring fungerer som din digitale allierte i et komplekst marked. Vi har gjort det enkelt å sammenligne pris, dekning og vilkår på ett sted, slik at du slipper å lure på om du betaler for mye eller har for dårlige vilkår. Med vår heldigitale og enkle flytteprosess kan du raskt oppgradere til en løsning som setter dine interesser først. Det er på tide å la de gamle, uoversiktlige spareproduktene ligge bak seg og velge en plattform som gir deg full kontroll.
Gjør et smart valg for din fremtidige kapital allerede nå. En mer oversiktlig og lønnsom sparehverdag er bare noen få klikk unna, og vi er her for å sørge for at overgangen blir så trygg og effektiv som overhode mulig.
Ofte stilte spørsmål om fondssparing gjennom forsikring
Er det trygt å investere i fond gjennom et forsikringsselskap?
Ja, det er trygt å investere i fond gjennom et forsikringsselskap som TT Forsikring. Selskapet er underlagt strenge krav og reguleringer fra Finanstilsynet, og dine investerte midler holdes juridisk adskilt fra selskapets egen balanse. Dette innebærer at kapitalen din forblir din eiendom uavhengig av forsikringsselskapets økonomiske situasjon. Det er en moderne og solid spareform som kombinerer bankens trygghet med forsikringens unike fordeler for deg og din familie.
Hva er forskjellen på investeringsvalg og en vanlig fondskonto?
Forskjellen ligger i at investeringsvalg er et hybridprodukt som kombinerer sparing med en livsforsikring. Mens en vanlig fondskonto ofte utløser skatt ved hvert bytte, lar denne løsningen deg rebalansere porteføljen uten umiddelbare skattekonsekvenser. Du får også muligheten til å inkludere både rentefond og aksjefond i samme avtale. Dette gjør det enklere å investere i fond gjennom forsikring enn å administrere mange enkeltkontoer manuelt i hverdagen.
Kan jeg ta ut pengene mine når som helst?
Du kan som regel ta ut pengene dine når som helst, men det er viktig å sjekke vilkårene i din spesifikke avtale for eventuelle gebyrer ved tidlig uttak. De fleste moderne forsikringsløsninger tilbyr god likviditet og har ingen bindingstid, noe som gir deg frihet til å disponere kapitalen ved behov. Husk at sparing i fond er langsiktig. Ved uttak beskattes gevinsten i henhold til reglene for 2026, med fradrag for opptjent skjerming.
Hvilke skattefordeler får jeg ved å spare i en livsforsikring?
Den største skattefordelen er utsatt skatt på gevinst frem til du tar pengene ut av avtalen. Dette betyr at du kan bytte fond internt uten at skatteplikten på 37,84 prosent i 2026 bremser rentesrente-effekten underveis. I tillegg får du skjermingsfradrag som reduserer det skattepliktige beløpet ved uttak. Denne strukturen gjør det svært gunstig å investere i fond gjennom forsikring over lengre perioder sammenlignet med tradisjonell banksparing.
Hvordan velger jeg riktig aksjeandel for min sparing?
Valg av aksjeandel avhenger av din tidshorisont og hvor store svingninger du tåler i verdien på sparingen din. En tommelfingerregel er at jo lenger du skal spare, desto høyere aksjeandel bør du velge for å maksimere den forventede avkastningen. Skal du bruke pengene om få år, bør du vurdere en høyere andel rentefond for å beskytte kapitalen. TT Forsikrings digitale verktøy hjelper deg med å finne en profil som passer din situasjon.
Hva skjer med fondene mine hvis jeg dør?
Dersom du dør, utbetales verdien av fondene dine pluss en ekstra forsikringssum, ofte totalt 101 prosent av saldoen, til dine navngitte begunstigede. En stor fordel er at denne utbetalingen skjer utenom skifteoppgjøret, noe som sikrer dine etterlatte rask tilgang til likviditet i en krevende tid. Dette gir en ekstra trygghet for familien din og sikrer at verdiene du har bygget opp går direkte til de personene du selv har valgt.
Koster det noe å bytte fond innad i forsikringsavtalen?
Hos moderne digitale aktører som TT Forsikring påløper det ingen gebyrer for å bytte fond innad i forsikringsavtalen. Du kan rebalansere porteføljen din så ofte du ønsker uten at det koster deg noe ekstra i transaksjonskostnader. Det eneste du betaler er de løpende forvaltningsgebyrene til de spesifikke fondene du velger å inkludere i porteføljen din. Denne kostnadsfrie fleksibiliteten gjør det enkelt å tilpasse sparingen til markedsendringer uten unødvendige utgifter.
Hvordan sammenligner jeg prisen på min nåværende forsikring med TT Forsikring?
Du sammenligner enkelt din nåværende avtale ved å bruke TT Forsikrings heldigitale sammenligningsverktøy på våre nettsider. Ved å taste inn dine nåværende vilkår og priser, får du en oversiktlig rapport som viser nøyaktig hva du kan spare og hvordan dekningene dine står seg mot våre alternativer. Vi fokuserer på hele bildet, inkludert pris, dekning og vilkår, slik at du kan ta et trygt og informert valg om å bytte til en mer moderne løsning.


