
Bare i første halvdel av 2026 ble det registrert nesten 5 000 vannskader på norske hytter, en økning på over 40 prosent sammenlignet med samme periode året før. Bak slike tall skjuler det seg ofte betydelige tap av personlige eiendeler som aldri erstattes fullt ut dersom du mangler en tilpasset forsikring fritidsbolig innbo.
De fleste ser på hytta som et trygt fristed for rekreasjon. Likevel er det fort gjort å undervurdere de faktiske verdiene vi fyller den med, fra møbler og hvitevarer til kostbart sportsutstyr. Mange hytteeiere opplever usikkerhet rundt hva bygningsforsikringen dekker kontra innboforsikringen, eller frykter økonomisk avkortning etter frostskader og periodisk utleie. En god forsikring krever en bevisst vurdering av reell risiko fremfor en tilfeldig valgt standardsum.
I denne guiden lærer du hvordan du velger riktig innbodekning til fritidsboligen, unngår underforsikring ved brann eller rørbrudd, og forholder deg til gjeldende sikkerhetsforskrifter. Vi gir deg metoden for å beregne den faktiske verdien av innboet ditt, slik at du enkelt kan sammenligne pris, dekninger og vilkår digitalt.
Viktige Punkter
- Forstå det avgjørende skillet mellom bygning og løsøre, slik at du har full kontroll på hva som faktisk erstattes ved en skade.
- Lær hvordan du beregner en nøyaktig verdi for din forsikring fritidsbolig innbo for å unngå kostbar underforsikring av verdisaker og utstyr.
- Få full oversikt over gjeldende sikkerhetsforskrifter for vinterstenging, frostsikring og hva som kreves ved eventuell utleie.
- Se hvordan valg av egenandel, hyttas beliggenhet og dekningsnivå direkte påvirker den årlige forsikringsprisen.
- Oppdag hvor enkelt du kan sammenligne pris, dekninger og vilkår digitalt for å finne den optimale avtalen for hytta.
Hva er innboforsikring for fritidsbolig og hva dekkes?
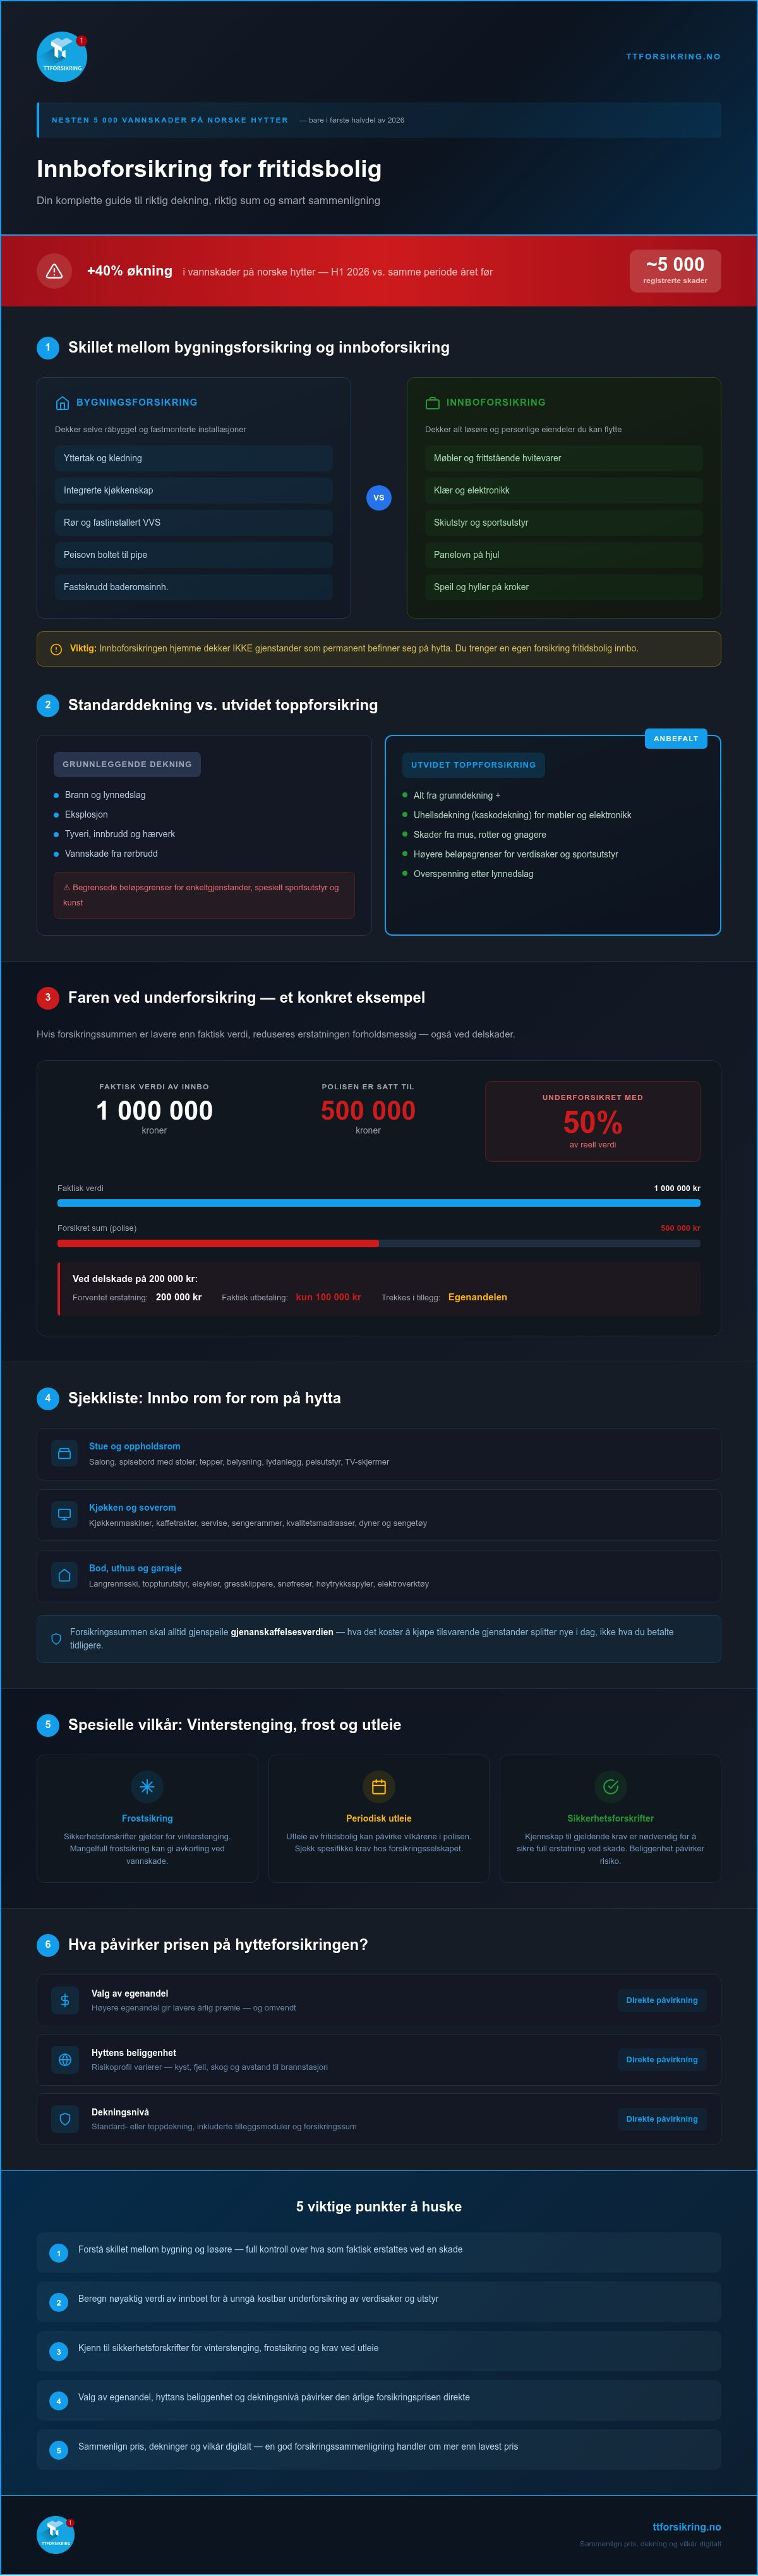
Mange hytteeiere antar feilaktig at innboforsikringen for boligen hjemme også dekker løsøret på hytta. Hovedregelen er likevel at gjenstander som permanent befinner seg i fritidsboligen, krever en egen forsikring fritidsbolig innbo. Som en etablert definisjon av innbo regnes alt flyttbart inventar og personlige eiendeler beregnet for privat bruk som du kan ta med deg dersom hytta tømmes.
Se denne videoen for en nyttig innføring i hva du bør vurdere når du velger forsikringsselskap og vilkår:
Skillet mellom bygningsforsikring og innboforsikring for hytte
Et vanlig problem ved skadeoppgjør er grensegangen mellom hva bygningsforsikringen dekker og hva som hører under innbo. Bygningsforsikringen ivaretar selve råbygget, yttertak, kledning og fastmonterte installasjoner som integrerte kjøkkenskap og rør. Innboforsikringen dekker derimot møbler, frittstående hvitevarer, klær, elektronikk og skiutstyr.
Gråsoner oppstår gjerne ved faste installasjoner. En peisovn boltet til pipeløpet tilhører bygningen, mens en frittstående panelovn på hjul regnes som innbo. Fastskrudd baderomsinnredning faller inn under bygningsskade, mens speil og hyller hengt på enkle kroker erstattes av innboforsikringen. Hvis du vurderer helheten i husstandens poliser, finnes det også egne rabattavtaler via Norsk Familieøkonomi som viser hvordan persondekninger og skadeforsikringer kan settes sammen mer oversiktlig.
Standarddekning versus utvidet toppforsikring for hytteinnbo
En grunnleggende forsikring fritidsbolig innbo erstatter økonomiske tap ved brann, lynnedslag, eksplosjon, tyveri, innbrudd, hærverk og direkte vannskade fra rørbrudd. Likevel har standardvilkår ofte begrensninger på maksimal erstatning per enkeltgjenstand, spesielt for kostbart sportsutstyr, kunst eller verktøy i uthus.
En utvidet toppforsikring gir langt bredere trygghet ved å inkludere:
- Uhellsdekning (kaskodekning) for plutselige, uforutsette fysiske skader på møbler og elektronikk
- Skader forårsaket av mus, rotter og andre gnagere på møbeltrekk og madrasser
- Høyere beløpsgrenser for verdisaker og sportsutstyr lagret i hytte eller tilhørende bod
- Dekning ved overspenning etter lynnedslag som ødelegger tilkoblede apparater
Har du nylig pusset opp interiøret eller oppbevarer kostbart utstyr på hytta året rundt, lønner det seg nesten alltid å velge en utvidet toppdekning for å unngå ubehagelige overraskelser.
Slik beregner du riktig forsikringssum for hytteinnbo
Å fastsette en vilkårlig standardsum for hyttas løsøre kan koste deg dyrt dersom uhellet er ute. Mange moderne fritidsboliger har i dag en innvendig standard fullt på høyde med primærboligen. Riktig forsikringssum skal alltid gjenspeile gjenanskaffelsesverdien, altså hva det koster å kjøpe tilsvarende gjenstander splitter nye i dag, ikke hva du betalte på et loppemarked for ti år siden. Ved å ta en grundig gjennomgang sikrer du at din forsikring fritidsbolig innbo faktisk dekker det reelle tapet.
Unngå underforsikring og faren for avkorting
Underforsikring oppstår hvis den valgte forsikringssummen er lavere enn den faktiske verdien av inventaret. Har du innbo verdt 1 000 000 kroner, men polisen kun er satt til 500 000 kroner, er hytta underforsikret med 50 prosent. Ved en delskade på 200 000 kroner vil forsikringsselskapet redusere erstatningen forholdsmessig. Du mottar da bare 100 000 kroner før egenandelen trekkes fra. Sørg derfor for å oppjustere summen fortløpende etter innkjøp av nye møbler eller større oppussingsprosjekter.
Sjekkliste for inventar rom for rom
En metodisk kartlegging forhindrer at store verdier blir oversett i beregningen:
- Stue og oppholdsrom: Salong, spisebord med stoler, tepper, belysning, lydanlegg, peisutstyr og TV-skjermer.
- Kjøkken og soverom: Kjøkkenmaskiner, kaffetrakter, servise til mange personer, sengerammer, kvalitetsmadrasser, dyner og sengetøy.
- Bod, uthus og garasje: Langrennsski, toppturutstyr, elsykler, gressklippere, snøfreser, høytrykksspyler og kostbart elektroverktøy.
Når delsummene summeres opp, bør du legge til en buffer på rundt ti til femten prosent for småanskaffelser som kommer til over tid. Lurer du på om avtalen din holder mål etter opptellingen, kan du sammenligne forsikringene dine digitalt for å sjekke om dekningen matcher dine faktiske verdier.
Dokumentasjon av verdisaker og arvegods
Ta frem mobilen og film en sammenhengende video gjennom alle rom, skap og skuffer minst én gang i året. Nærbilder av serienumre på verktøy og elektronikk gjør skadeoppgjøret vesentlig enklere etter et innbrudd eller en brann. Lagre bildene, kvitteringer og eventuelle takster i en skyløsning. Vær oppmerksom på at arvegods, kostbare malerier, gullsmykker eller eksklusive klokker har egne maksimale erstatningsgrenser under standard hytteinnbo. Slike eiendeler krever ofte en separat verdisakforsikring for å være fullverdig sikret.
Spesielle vilkår: Vinterstenging, frost og utleie av fritidsbolig
Skader på hytteinnbo skiller seg vesentlig fra skader i vanlige boliger fordi fritidseiendommer står tomme i lange perioder. Sikkerhetsforskriftene i polisen stiller derfor ufravikelige krav til hvordan du sikrer hytta mot kulde og vannlekkasjer. For å forstå det fulle ansvarsforholdet kan du lese mer om skadeforsikring for privatperson, der overordnede prinsipper for aktsomhet forklares i detalj.
Sikkerhetsforskrifter og forebygging av frost- og vannskader
Forlater du hytta i mer enn tre dager mellom 1. oktober og 1. april, krever de fleste forsikringsselskap at hovedstoppekranen stenges. Rørene må i tillegg tappes ned dersom bygget ikke holdes fullt oppvarmet. Finansklagenemnda har etablert en veiledende norm om minst 75 watt varmeeffekt per kvadratmeter, eller en stabil temperatur på minimum 10 varmegrader i rom med rørføringer.
Svikt i disse rutinene kan få store økonomiske følger:
- Erstatningen for ødelagte møbler og gulvtepper kan reduseres med inntil 50 prosent ved grov uaktsomhet.
- Selskapene ilegger ofte en ekstra forhøyet egenandel på rundt 8 000 kroner ved frostskader der reglene er brutt.
- Varmtvannsberedere, toalettsisterner og vannlåser må tømmes eller tilsettes frostvæske dersom strømmen slås av.
Vann som fryser og sprenger rør, kan forårsake skader for titusenvis av kroner på tepper, parkett og inventar før lekkasjen oppdages.
Utleie av fritidsbolig: Hva gjelder for innboet?
Låner du bort hytta vederlagsfritt til nær familie, gjelder din ordinære forsikring fritidsbolig innbo som normalt. Bildet endrer seg drastisk ved kommersiell korttidsutleie gjennom plattformer som Airbnb eller Finn.no. Mange standardselskaper tillater utleie i inntil to måneder per år, men krever at du varsler fra på forhånd.
Vanlig innboforsikring dekker sjelden underslag eller hærverk begått av personer du frivillig har sluppet inn. Stjeler eller raserer en leietaker kostbare designmøbler, regnes det juridisk ikke som et ordinært innbrudd. Hyppig utleie krever derfor enten et solid depositum, formidlingstjenestens egen garantiordning, eller et særskilt utleietillegg i polisen som dekker leietakerskader og tapte leieinntekter.
Hva koster innboforsikring til hytte og hvordan påvirkes prisen?
Årlig forsikringspremie for fritidsinnbo varierer fra noen hundrelapper til flere tusen kroner i det norske markedet. Forskjellene skyldes ikke tilfeldigheter, men konkrete risikovurderinger knyttet til eiendommen, sikkerhetstiltak og dine personlige valg i avtalen. En grundig gjennomgang av disse faktorene sikrer at din forsikring fritidsbolig innbo gir optimal beskyttelse uten unødvendige kostnader.
Faktorer som bestemmer forsikringspremien på fritidsinnbo
Flere sentrale elementer avgjør hva du faktisk betaler for hytteinnboforsikringen:
- Valgt forsikringssum: Den samlede gjenanskaffelsesverdien danner utgangspunktet. I markedet estimeres årspremien ofte til rundt to promille av det totale innboet du forsikrer.
- Egenandel: Valg av egenandel gir direkte utslag på årssummen. Standard valg ligger gjerne på 4 000, 8 000 eller 16 000 kroner. En høyere egenandel reduserer premien betydelig.
- Hyttas beliggenhet og alder: Fritidsboliger i områder med tøft vinterklima eller lang utrykningstid for brannvesen medfører høyere risikopåslag enn hytter i tettbygde hyttefelt.
Rabatter og skadeforebyggende tiltak
Aktiv skadeforebygging reduserer både faren for uhell og prisen på polisen. Montering av en FG-godkjent innbrudds- og brannalarm koblet til en bemannet alarmsentral utløser faste rabatter hos de fleste selskaper. En automatisk vannstopper som stenger tilførselen ved utilsiktede lekkasjer, fjerner mye av faren for omfattende fuktskader. I tillegg oppnår du ofte samlerabatter ved å samle fritidsboligforsikring, boligforsikring og bilforsikring hos samme aktør.
Sammenligning av vilkår: Pris versus dekningskvalitet
Den billigste avtalen blir raskt kostbar dersom egenandelen spiser opp hele erstatningssummen ved en mindre skade, eller hvis erstatningstakene per gjenstand er for lave. Tabellen under viser de praktiske forskjellene mellom en enkel basisdekning og en utvidet toppavtale for hytteinnbo:
| Vilkår og dekningsfelt | Standarddekning | Utvidet toppdekning |
|---|---|---|
| Brann, rørbrudd og tyveri | Inkludert opp til valgt sum | Inkludert opp til valgt sum |
| Gnagere og skadedyr på innbo | Normalt unntatt | Dekkes (f.eks. madrasser og møbler) |
| Uhellsdekning (søl og fallskader) | Ikke inkludert | Inkludert for plutselige uhell |
| Maksgrense per enkeltgjenstand | Ofte lavere begrensninger | Høyere erstatningsrammer |
Slik sammenligner og bytter du hytteforsikring digitalt
Å innhente tilbud på forsikring fritidsbolig innbo har tradisjonelt krevd lange telefonsamtaler og gjennomlesing av uoversiktlige vilkårshefter. TT Forsikring har snudd opp ned på denne prosessen med en heldigital plattform tilpasset privatkunder. Nå kan du enkelt stille dagens avtaler opp mot nye alternativer og vurdere pris, dekning og vilkår side om side på få minutter.
Hvorfor du bør sjekke forsikringsvilkårene regelmessig
Forsikringsselskaper foretar årlige indeksreguleringer av prisene, samtidig som hytteeiere ofte glemmer å tilpasse summene etter oppgraderinger. Dette fører til at mange enten betaler for mye for mangelfulle dekninger eller sitter med en reell fare for underforsikring. En årlig sjekk sikrer at du opprettholder riktig balanse mellom premie, egenandeler og faktiske erstatningsgrenser for innboet på hytta.
Enkel og trygg digital bytteprosess hos TT Forsikring
Hos TT Forsikring slipper du ventetid på telefon og tidkrevende papirarbeid. Den intuitive løsningen guider deg steg for steg gjennom registreringen, slik at du raskt ser hvordan dine eksisterende poliser står seg i markedet. Du får en transparent oversikt over dekninger og egenandeler, noe som gjør det enkelt å ta et veloverveid valg for fritidseiendommen.
Når du bestemmer deg for å bytte, foregår hele overgangen automatisk:
- Det nye forsikringsselskapet sier opp dine tidligere avtaler direkte hos det gamle selskapet.
- Startdatoen for den nye avtalen koordineres nøyaktig, slik at du aldri risikerer et opphold uten gyldig dekning.
- Du beholder full kontroll over hele prosessen rett fra mobilen eller datamaskinen.
Vil du vite hvordan avtalene dine står seg mot markedet? Du kan enkelt sjekke vilkår og sammenlign forsikringene dine digitalt hos TT Forsikring for å sikre at både fritidsboligen og innboet er trygt ivaretatt.
Sikre verdiene på hytta med riktige vilkår
Å sikre inventaret i fritidsboligen handler om mer enn bare å finne laveste pris. Ved å fastsette en realistisk gjenanskaffelsesverdi unngår du underforsikring dersom brann eller en omfattende vannlekkasje skulle ramme hytta. Samtidig er det avgjørende å følge sikkerhetsforskriftene for oppvarming og vanntilførsel vinterstid, samt sjekke hva polisen tillater av periodisk utleie. Med en oppdatert forsikring fritidsbolig innbo slipper du ubehagelige overraskelser under et skadeoppgjør.
Som en erfaren norsk utfordrer i forsikringsmarkedet gjør TT Forsikring det trygt og oversiktlig å sjekke dine eksisterende avtaler. Gjennom en heldigital og transparent løsning kan du enkelt sammenligne pris, dekning og vilkår direkte på nett. Velger du å bytte, koordineres overgangen sømløst mens oppsigelsen av dine gamle avtaler håndteres helt automatisk.
Ta en rask gjennomgang av dine forsikringer i dag, så kan du nyte hyttelivet med full trygghet for verdiene dine.
Ofte stilte spørsmål om innbo i fritidsbolig
Trenger jeg egen innboforsikring for fritidsbolig når jeg har innboforsikring hjemme?
Ja, du må ha en separat forsikring fritidsbolig innbo for eiendeler som oppbevares fast på hytta. Innboforsikringen for boligen din dekker kun flyttbare ting du midlertidig tar med deg på helgetur eller ferie. Møbler, hvitevarer, senger og utstyr som står permanent i fritidsboligen, faller utenfor den ordinære boligpolisen ved brann, tyveri eller omfattende vannskader.
Hva er forskjellen på hytteforsikring og innboforsikring for hytte?
Hytteforsikring er en bygningsforsikring som beskytter det fysiske råbygget, yttertaket, kledningen og faste installasjoner som rørnett og integrerte kjøkkenskap. Innboforsikring for fritidsbolig dekker derimot alt løsøre du fyller hytta med. Dette inkluderer frittstående hvitevarer, møbler, sengetøy, servise, klær, elektronikk og sportsutstyr. Begge avtalene trengs for å oppnå et komplett vern mot totalskade.
Hvor høy forsikringssum bør jeg velge for innboet på hytta?
Forsikringssummen må tilsvare den samlede gjenanskaffelsesverdien dersom absolutt alt på hytta må kjøpes inn nytt. Legg sammen verdien av innbo rom for rom, og husk kostbare gjenstander i boder og uthus. Mange hytteeiere undervurderer samlet sum fordi møblene er samlet over tid. Sett heller beløpet noe romslig med en buffer fremfor å risikere avkortning ved underforsikring.
Dekker innboforsikringen skader dersom vannrørene fryser om vinteren?
Ja, men erstatningen forutsetter at du har fulgt selskapets ufravikelige sikkerhetsforskrifter for vinterstenging. Dersom du reiser bort i mer enn tre dager, kreves det normalt at stoppekranen stenges, og at rom med rør har minst 10 graders varme. Brudd på kravene kan medføre at erstatningssummen reduseres med inntil 50 prosent, eller at det ilegges en betydelig forhøyet egenandel.
Gjelder innboforsikringen for hytta hvis jeg leier den ut via Airbnb?
Standardvilkår dekker sjelden skader som skyldes hærverk eller tyveri begått av leietakere du frivillig har sluppet inn. Korttidsutleie i inntil to måneder per år godtas ofte av selskapene, forutsatt at du varsler fra. Skal du leie ut regelmessig, bør du tegne et særskilt utleietillegg i polisen og i tillegg sikre deg via utleieplattformens egne garantiordninger eller et kontant depositum.
Er verktøy, ski og elsykler i uthuset dekket av innboforsikringen?
Ja, løsøre i låst uthus, bod eller garasje på hyttetomten omfattes normalt av innboforsikringen. Likevel opererer de fleste avtaler med egne beløpsgrenser for gjenstander lagret i frittstående boder. Kostbare elsykler, båtmotorer eller avansert elektroverktøy kan overstige disse maksimale grensene. Sjekk derfor delsummene i vilkårene nøye, eller vurder en egen verdisakforsikring for de dyreste enkelteiendelene.
Hvor raskt og enkelt kan jeg bytte innboforsikring for fritidsbolig på nett?
Bytteprosessen tar bare noen få minutter gjennom en heldigital løsning. Du legger inn nødvendige opplysninger om hytta på nettet, velger ønsket dekningsnivå og godkjenner det nye tilbudet digitalt. Det nye forsikringsselskapet ordner hele oppsigelsen av dine gamle avtaler automatisk. Overgangen koordineres på dato, slik at du aldri opplever perioder uten aktiv og gyldig forsikring fritidsbolig innbo.


