
«Fullkasko» betyr ikke nødvendigvis at alt ved hytta er forsikret. Når du vurderer fullkasko hytteforsikring dekning, er vilkårene viktigere enn navnet på forsikringen. Begrepet brukes om utvidede forsikringer, men innholdet kan variere mellom selskapene.
Forskjellen mellom det som dekkes, unntakene og egenandelen er ikke alltid lett å få øye på. Hyttas bruk, innhold og tilstand påvirker også hva du bør legge vekt på. En forsikring med høyere pris gir ikke automatisk dekningen som passer best for deg.
I denne artikkelen får du en oversikt over hva hytteforsikring kan omfatte, hvilke vilkår du bør undersøke, og hvordan du vurderer dekningen opp mot behovene dine. Du får også vite hvorfor bygningen og innboet må vurderes hver for seg, og hvordan du kan sammenligne pris, dekning og egenandel. Da blir det enklere å forstå hva du betaler for og sjekke om forsikringen du har i dag, fortsatt passer hytta di.
Viktige Punkter
- «Fullkasko» kan bety ulike ting fra forsikringsselskap til forsikringsselskap. Les vilkårene for å forstå hva forsikringen faktisk omfatter.
- Når du vurderer fullkasko hytteforsikring dekning, skill mellom forsikring av bygningen og forsikring av innbo og løsøre.
- Sammenlign pris, dekningsomfang, egenandel, unntak og praktiske vilkår, ikke bare forsikringens navn.
- Vurder behovet ut fra hyttas bruk, tilstand og innhold, og gå gjennom opplysningene i forsikringsbeviset.
- En digital sammenligning hos TT Forsikring kan gjøre det enklere å få oversikt over pris, dekning og vilkår før du bestemmer deg.
Hva betyr fullkasko hytteforsikring, og hva bør du forvente?
Ordet «fullkasko» kan høres ut som om alt er inkludert. Men navnet alene forteller ikke hvilke skader eller verdier forsikringen omfatter. Det er forsikringsvilkårene som beskriver den faktiske dekningen, og de kan variere mellom produkter. Undersøk derfor hva fullkasko hytteforsikring dekning betyr i avtalen du vurderer, framfor å legge forventninger i betegnelsen.
Hytteforsikring er en skadeforsikring for fritidsbolig. Den kan gi økonomisk erstatning når en skade omfattes av avtalen, innenfor gjeldende vilkår og begrensninger. Les mer om hva skadeforsikring er for å forstå den overordnede forsikringstypen. For hytta er det særlig viktig å skille mellom selve bygningen, innboet og eventuelle tilleggsdekninger.
En kort oversikt over forsikringene dine kan også være nyttig når du går gjennom hva du allerede har.
Er fullkasko et fast dekningsnivå for hytte?
Nei, produktnavnet gir ikke i seg selv et sikkert svar på hvilke hendelser som dekkes, eller hvor store verdier avtalen omfatter. Begrepet brukes ikke nødvendigvis likt av alle selskaper, og betegnelsen sier heller ikke alt om unntak og begrensninger. Sammenlign derfor de konkrete vilkårene: Hva må være oppfylt for at en skade skal dekkes? Hvilke unntak gjelder, og hvilke egenandeler står i avtalen?
Hvilke deler av fritidsboligen bør vurderes?
Begynn med å skille mellom bygningen og det som befinner seg i den. En avtale for fritidsboligen og en innboforsikring kan gjelde ulike verdier. Møbler, turutstyr og andre eiendeler er eksempler på innbo du bør ta med i vurderingen. Vilkårene avgjør hva som faktisk omfattes. Har du andre verdier du ønsker å forsikre, undersøk også hvordan de behandles i avtalen.
Behovet påvirkes dessuten av hvordan og hvor ofte hytta brukes, bygningens tilstand og beliggenhet. En hytte som står tom store deler av året kan gi andre spørsmål enn en fritidsbolig som brukes jevnlig. Tenk gjennom hva som finnes på eiendommen, og hva du forventer at forsikringen skal beskytte. Da får du et bedre grunnlag for å vurdere dekningen før du sammenligner pris og vilkår.
Hva kan hytteforsikring dekke, og hvilke vilkår avgjør?
Det er ikke nok å vite at forsikringen omtales som utvidet eller «fullkasko». For å forstå fullkasko hytteforsikring dekning må du se på hvilke verdier avtalen gjelder for, hvilke skader som kan omfattes, og hvilke begrensninger som gjelder. Brann, vannskade, tyveri og værhendelser er eksempler på temaer du kan lete etter i vilkårene, ikke løfter om at enhver slik skade dekkes.
Les forsikringsbeviset og vilkårene sammen. Forsikringsbeviset viser opplysningene og valgene som gjelder for avtalen din. Vilkårene beskriver hvordan dekningen fungerer, inkludert unntak, begrensninger og krav som kan påvirke vurderingen av en skade.
Bygning, innbo og verdier på hytta
Start med bygningen. Se hvilke deler av fritidsboligen som er oppført i forsikringsbeviset, og om opplysningene stemmer med hytta slik den faktisk er. Ikke gå ut fra at forsikring av bygningen automatisk omfatter møbler, klær, turutstyr eller andre eiendeler inne i hytta. Innbo og løsøre må vurderes særskilt, og produktvilkårene avgjør hvilke verdier som omfattes.
Lag gjerne en enkel oversikt over innholdet og eiendelene du mener er viktige å forsikre. Kvitteringer, bilder og en realistisk beskrivelse av verdiene kan gjøre det enklere å dokumentere hva du hadde dersom du senere må melde en skade. Sjekk også om vilkårene har særlige rammer for enkelte typer eiendeler.
Skader, unntak og begrensninger i vilkårene
Undersøk hvordan avtalen beskriver ulike skadeårsaker, ikke bare hvilke skadetyper som nevnes. Ved vannskade kan det for eksempel ha betydning hvor vannet kom fra, hvordan skaden oppstod og hvilke deler av hytta som ble rammet. For brann, tyveri og værhendelser bør du også lese hva som omfattes, og hvilke vilkår eller unntak som kan gjelde.
- Hvilke skadeårsaker er beskrevet, og hvordan avgrenses de?
- Gjelder det begrensninger for bestemte deler av bygningen eller typer innbo?
- Hvilken egenandel og hvilke eventuelle krav står i forsikringsbeviset og vilkårene?
Det er samspillet mellom årsak, skadeomfang og avtalevilkår som avgjør hvordan en konkret skade vurderes. Ikke tolk derfor en overskrift som en garanti for erstatning. Når du har oversikt over bygning, innbo og vilkår, kan du sammenligne hytteforsikring digitalt og se pris og dekning i sammenheng.
Fullkasko eller annen hytteforsikring: Slik sammenligner du vilkårene
En ryddig sammenligning handler om mer enn å finne den laveste forsikringsprisen. Se pris, egenandel, dekningsomfang og begrensninger samlet, og vurder forskjellene ut fra hvordan hytta brukes og hvilke verdier du ønsker å forsikre. En dyrere avtale betyr ikke automatisk at den dekker mer av det som er viktig for deg.
Sammenlign pris, egenandel og dekningsomfang
Bruk forsikringsbeviset og vilkårene til å lage en enkel sammenligning. Noter hva som omfattes, hva som uttrykkelig er unntatt, og hvilken egenandel som gjelder. Da blir det lettere å se hva prisen faktisk dekker, uten å la produktnavn eller markedsføring avgjøre.
| Sammenligningspunkt | Hva bør du undersøke? |
|---|---|
| Pris | Hva er prisen for forsikringen slik den er satt opp for hytta? |
| Dekningsomfang | Hvilke deler av bygningen, innboet og hvilke skadehendelser er beskrevet? |
| Egenandel | Hva må du selv betale ved en skade, og gjelder ulike egenandeler for ulike forhold? |
| Unntak | Hvilke skader, årsaker eller verdier er uttrykkelig unntatt eller begrenset? |
| Praktiske vilkår | Står det krav eller begrensninger knyttet til bruk, vedlikehold eller andre forhold? |
En lavere pris kan være et godt alternativ dersom vilkårene passer behovet ditt. Men hvis forskjeller i egenandel eller unntak får betydning for skadene du er særlig opptatt av, bør de inngå i vurderingen. Sammenlign tilsvarende dekning og opplysninger, ikke bare totalsummen.
Slik leser du vilkår uten å overse viktige forskjeller
Ta én skadehendelse eller eiendel om gangen, og se hvordan den beskrives i hvert sett med vilkår. Tenk deg for eksempel at vann trenger inn gjennom taket. Vilkårene kan beskrive årsak, skadeomfang, krav og begrensninger forskjellig. Det betyr ikke at en bestemt avtale nødvendigvis dekker skaden, men viser hvorfor ordlyden må leses konkret. Se også etter beløpsgrenser og om vilkårene skiller mellom bygningen og innboet.
For mer bakgrunn om vurdering av skadeforsikring kan du lese kjøpsguiden om skadeforsikring for privatpersoner. Når du har oversikt over hva hytta inneholder, hvordan den brukes og hvilke forskjeller som betyr mest, kan du sammenligne pris, dekning og vilkår digitalt.
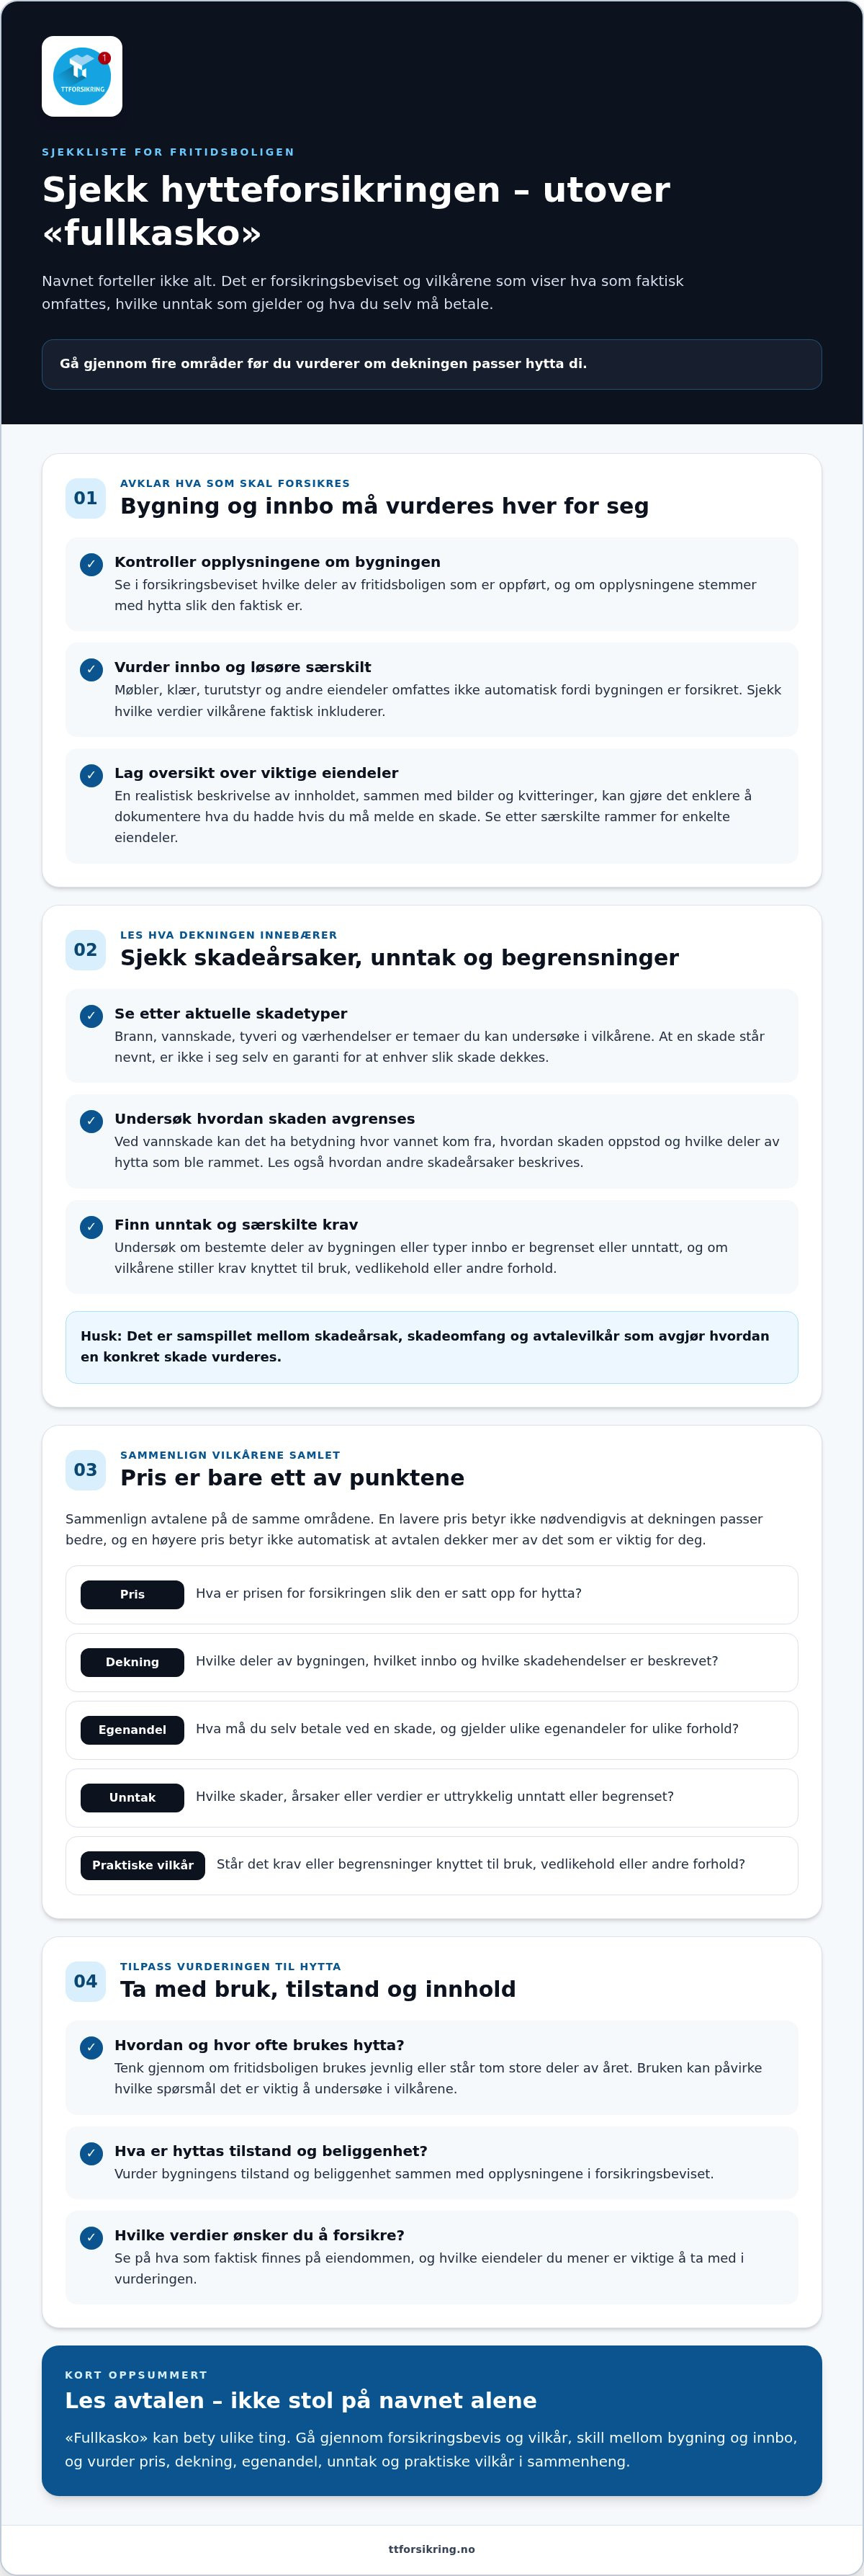
Sjekkliste: Slik vurderer du dekningen for fritidsboligen din
En trinnvis gjennomgang gjør det enklere å se om forsikringsopplysningene fortsatt passer til hytta slik den brukes og ser ut i dag. Bruk punktene under til å samle informasjon før du vurderer om fullkasko hytteforsikring dekning passer behovet ditt.
Kartlegg hytta, bruken og verdiene
- Beskriv bruksmønsteret. Noter om hytta brukes sporadisk eller ofte, og om den også lånes ut. Skriv ned hvordan bruken har endret seg siden forsikringen ble opprettet.
- Gå gjennom bygningens tilstand. Lag en oversikt over hytta og relevante endringer, for eksempel oppussing eller andre arbeider. Bilder og dokumenter kan gjøre det lettere å holde orden på opplysningene.
- Lag en oversikt over innholdet. Noter møbler, utstyr og eiendeler du ønsker å vurdere. Ta vare på tilgjengelig dokumentasjon, som bilder eller kvitteringer. Ikke anta at alt innbo automatisk inngår i bygningsforsikringen.
Punktene gir et konkret grunnlag for å undersøke om avtalen samsvarer med fritidsboligen. Gjennomgangen er særlig nyttig hvis bruken har endret seg, hytta er oppgradert eller innholdet er annerledes enn da du tegnet forsikringen.
Kontroller forsikringsbevis, egenandel og endringer
- Sammenhold oversikten med forsikringsbeviset. Se at opplysningene om hytta og hva forsikringen gjelder for, stemmer med dagens situasjon. Noter eventuelle forskjeller du ønsker å undersøke nærmere.
- Finn de relevante vilkårene. Sjekk dekningsbeskrivelse, egenandel, unntak og begrensninger. Skriv ned spørsmål: Hvilke vilkår gjelder for skader du er særlig opptatt av? Finnes det krav knyttet til bruk eller tilstand? Er opplysninger i avtalen utdaterte?
Ta vare på notatene sammen med forsikringsbeviset. Da kan du bruke de samme punktene når du vurderer alternativer, i stedet for bare å sammenligne forsikringens navn eller pris. Dersom en skade oppstår, finner du praktisk informasjon på TT Forsikrings skadeside.
Når du har kartlagt hytta og samlet spørsmålene dine, kan en digital sammenligning gi bedre oversikt over alternativene.
Sammenlign hytteforsikring digitalt før du bestemmer deg
Et godt valg handler ikke bare om forsikringsprisen. Se pris, dekning, egenandel og vilkår i sammenheng, og vurder dem opp mot hyttas bruk, tilstand og verdier. Da får du et bedre grunnlag for å avgjøre om forsikringen passer behovet ditt, uavhengig av om den omtales som «fullkasko» eller noe annet.
Hva bør du ha klart før du sammenligner?
Finn fram forsikringsbeviset og vilkårene for fritidsboligen du har i dag. Ha gjerne oversikten fra sjekklisten tilgjengelig, slik at du kan kontrollere at opplysningene om hytta fortsatt stemmer. Det gjør det enklere å sammenligne like forhold og oppdage hva du bør undersøke nærmere.
- Hva er forsikret, bygningen, innboet eller begge deler?
- Hvilken egenandel står i forsikringsbeviset?
- Hvilke verdier og opplysninger er lagt til grunn?
- Hvilke unntak, begrensninger eller krav er uklare?
Skriv ned spørsmålene før du går videre. Det kan for eksempel være uklart om en opplysning gjelder bygningen eller innboet, eller hvordan en begrensning påvirker dekningen. Når du undersøker fullkasko hytteforsikring dekning, er slike detaljer mer nyttige enn å støtte seg på produktnavnet alene.
Fra sammenligning til et informert valg
Når du har et tilbud å vurdere, sammenhold det med dagens forsikring punkt for punkt. Se først på hva som er inkludert og unntatt, og hvordan egenandelen er satt. Vurder deretter prisforskjellen. En lavere pris kan være relevant, men sier ikke alene om dekningen passer hytta eller om vilkårene ivaretar det du prioriterer.
TT Forsikrings heldigitale løsning gjør det enklere for privatkunder å sammenligne forsikringer og få oversikt over pris, dekning og vilkår. Bruk sammenligningen som grunnlag for å vurdere alternativene. Les vilkårene før du bestemmer deg, siden et tilbud ikke automatisk passer for alle fritidsboliger.
Ta neste steg med bedre oversikt
«Fullkasko» er ikke en garanti for at alle skader eller verdier er omfattet. Det er vilkårene som viser hva forsikringen faktisk dekker, hvilke unntak som gjelder, og hvilken egenandel du må regne med. Når du vurderer fullkasko hytteforsikring dekning, bør du derfor se på både bygningen og innboet og ta utgangspunkt i hvordan hytta brukes.
Et godt valg handler heller ikke bare om lavest pris. Sammenlign pris, dekning, egenandel og vilkår samlet, og sjekk at opplysningene i forsikringsbeviset fortsatt stemmer. Da får du et tydeligere grunnlag for å avgjøre om dagens avtale passer, eller om et annet tilbud bør vurderes.
TT Forsikring tilbyr fritidsboligforsikring, og den heldigitale løsningen gjør det mulig for privatkunder å sammenligne pris, dekning og vilkår. Bruk oversikten til å ta et informert valg i ditt eget tempo.
Med de viktigste forskjellene på plass blir det enklere å velge en forsikring som passer hytta og behovene dine. Start sammenligningen hos TT Forsikring når du vil se dagens forsikring opp mot andre alternativer.
Vanlige spørsmål om hytteforsikring
Dekker fullkasko hytteforsikring alt?
Nei, «fullkasko» betyr ikke at alle skader og verdier automatisk er forsikret. Navnet kan gi ulike forventninger, men det er vilkårene som beskriver dekningen, unntakene og begrensningene. Når du vurderer fullkasko hytteforsikring dekning, bør du lese forsikringsbeviset sammen med vilkårene og se hvordan de omtaler skader og verdier som er relevante for hytta di.
Hva er forskjellen på fullkasko og vanlig hytteforsikring?
Forskjellen avhenger av hvordan produktene er satt sammen og hvilke vilkår som gjelder. «Fullkasko» kan være en betegnelse på et utvidet alternativ, men navnet alene viser ikke hvilke ekstra skader eller verdier som omfattes. Sammenlign de konkrete dekningsbeskrivelsene, unntakene og egenandelene. Se særlig etter om forskjellene gjelder bygningen, innboet eller bestemte skadeårsaker.
Dekker hytteforsikring både bygning og innbo?
Det kommer an på hva avtalen omfatter. Forsikring av fritidsboligen gjelder ikke nødvendigvis automatisk for møbler, klær, sportsutstyr og andre eiendeler i hytta. Sjekk forsikringsbeviset for å se hvilke verdier som er oppført, og les vilkårene for å forstå eventuelle grenser og unntak. Vurder særskilt om innbo eller andre eiendeler trenger egen forsikring.
Er innbo på hytta dekket av fullkasko hytteforsikring?
Ikke nødvendigvis. Betegnelsen «fullkasko» bekrefter ikke i seg selv at innbo er inkludert. Finn ut om avtalen gjelder bygningen, innboet eller begge deler, og les hvordan vilkårene beskriver eiendelene du ønsker å forsikre. Se også etter eventuelle beløpsgrenser eller unntak. En oversikt over hyttas innhold og dokumentasjon på verdifulle eiendeler kan hjelpe deg med å vurdere behovet.
Hva bør jeg sammenligne når jeg velger hytteforsikring?
Sammenlign pris, dekningsomfang, egenandel, unntak og praktiske vilkår. Undersøk hva som gjelder for bygningen og innboet, og se om forsikringsbeviset beskriver hytta slik den faktisk brukes og framstår. En lavere pris betyr ikke automatisk at dekningen passer like godt. Vurder forskjellene opp mot hyttas tilstand, bruksmønster og verdiene du ønsker å forsikre.
Kan jeg bytte hytteforsikring hvis jeg finner bedre vilkår?
Du kan vurdere å bytte dersom et annet tilbud passer behovet ditt bedre. Før du bestemmer deg, sammenlign vilkårene med dagens avtale og se hvordan pris, dekning og egenandel skiller seg. Gå også gjennom oppsigelsesvilkår og tidspunkt for eventuell overgang, slik at du forstår hva som gjelder for begge avtalene. Ikke baser valget bare på produktnavn eller pris.
Hvordan sammenligner jeg pris og dekning på hytteforsikring?
Finn fram dagens forsikringsbevis og vilkår, og noter hva som er forsikret, egenandelen og eventuelle begrensninger. Sammenhold deretter tilsvarende opplysninger i tilbudet du vurderer. TT Forsikrings heldigitale løsning hjelper privatkunder med å sammenligne pris, dekning og vilkår. Se forskjellene samlet før du bestemmer deg, slik at valget bygger på mer enn prisen alene.


