
Den laveste prisen er ikke nødvendigvis det beste valget hvis vilkårene ikke passer til hvordan du bruker veteranbilen. Veteranbilforsikring vilkår og pris handler derfor om mer enn beløpet på avtalen. Begrensninger på bruk og kjørelengde kan spille inn, og ulike dekninger gir ulik beskyttelse hvis bilen blir skadet, stjålet eller utsatt for brann.
Det kan være vanskelig å se hva som faktisk inngår, og om en lav premie gir tilstrekkelig beskyttelse. Vilkårene varierer mellom tilbud, så sammenlign dekning og egenandel før du bestemmer deg. Her får du oversikt over vanlige forhold som kan påvirke vilkår og pris, og en konkret sjekkliste for å sammenligne dagens forsikring med et nytt tilbud. Da blir det enklere å forstå forskjellene før du eventuelt bytter.
Viktige Punkter
- Vilkårene varierer. Undersøk hvordan bilens alder, klassifisering og bruk påvirker avtalen.
- Sammenlign ansvar, delkasko og kasko ut fra hvilken beskyttelse du ønsker, og hva hver dekning faktisk omfatter.
- Prisen fastsettes individuelt. Bilens verdi, dekning, egenandel og opplysninger om bruk kan påvirke tilbudet.
- Sammenlign tilbud med de samme opplysningene om bilen og hvordan den brukes.
- En digital sammenligning av pris, dekning og vilkår gir bedre oversikt før du bestemmer deg for et eventuelt bytte.
Hva innebærer veteranbilforsikring, og hvilke vilkår bør du kjenne til?
Veteranbilforsikring er bilforsikring for et eldre kjøretøy, der vilkårene kan ta hensyn til hvordan bilen brukes. En bil som hovedsakelig tas frem til treff og fritidsturer, har et annet bruksmønster enn en bil som kjøres daglig. Derfor kan vilkårene omfatte begrensninger for kjørelengde og bruk, i tillegg til krav knyttet til bilens alder og egenskaper.
Det er nyttig å skille mellom bilens alder, eventuell klassifisering som bevaringsverdig og kriteriene i forsikringsavtalen. I Norge regnes en bil som veteran fra og med 1. januar det året den fyller 30 år. For importerte biler kan produksjonsdato være relevant. Du kan lese mer om definisjon av veteranbil, men aldersdefinisjonen avgjør ikke alene om bilen oppfyller kravene i et bestemt forsikringsprodukt.
En bevaringsverdig bil er en egen klassifisering, ikke bare en bil som har passert en bestemt alder. Bevaringsverdige kjøretøy må være i tilnærmet original stand og kan ha egne bruksbegrensninger. Forsikringsselskapene kan også ha kriterier knyttet til alder, oppgitt bruk eller andre forhold. Les derfor vilkårene for avtalen du vurderer, i stedet for å anta at alle veteranbiler behandles likt.
Det er vilkårene i forsikringsavtalen som avgjør hvilken bruk forsikringen dekker.
Når kan en bil forsikres som veteranbil?
Bilens alder er ett mulig utgangspunkt, men forsikringsavtalen kan stille egne kriterier for hvilke biler som kan forsikres som veteranbil. Se både på hvordan bilen er registrert eller klassifisert, og på alderskravet i vilkårene. To biler med tilsvarende alder kan ha ulik klassifisering eller bruk, og dermed omfattes av forskjellige betingelser.
Hvilken bruk kan vilkårene ta hensyn til?
Årlig kjørelengde, fritidskjøring og daglig bruk kan være relevante forhold. En bil som står lagret store deler av året og brukes på enkelte turer, har et annet bruksmønster enn en bil som brukes til pendling. Oppgi hvordan bilen faktisk brukes, og les hvilke begrensninger avtalen har. Da kan du vurdere om vilkårene passer til bruken din.
Når du sammenligner veteranbilforsikring vilkår og pris, bruk de samme opplysningene for hvert tilbud. Noter gjerne dette først:
- Bilens alder og klassifisering.
- Om bilen brukes til fritidskjøring, daglig kjøring eller begge deler.
- Omtrentlig årlig kjørelengde og hvordan bilen oppbevares.
Hvis opplysningene varierer mellom tilbudene, blir det vanskeligere å vite om prisforskjellen skyldes vilkårene eller ulike forutsetninger. TT Forsikrings digitale løsning lar deg sammenligne pris, dekning og vilkår med bedre oversikt før du eventuelt bytter. Start sammenligningen digitalt.
Hvilken dekning trenger veteranbilen din?
Riktig dekning avhenger av hva du ønsker beskyttelse mot, hvordan bilen brukes og hvilken økonomisk risiko du selv er komfortabel med. Forsikringsavtaler kan tilby ansvar, delkasko og kasko som ulike dekningsnivåer, men navnene alene sier ikke nøyaktig hva du får. Les beskrivelsen av dekningen, begrensningene og egenandelen før du sammenligner tilbud.
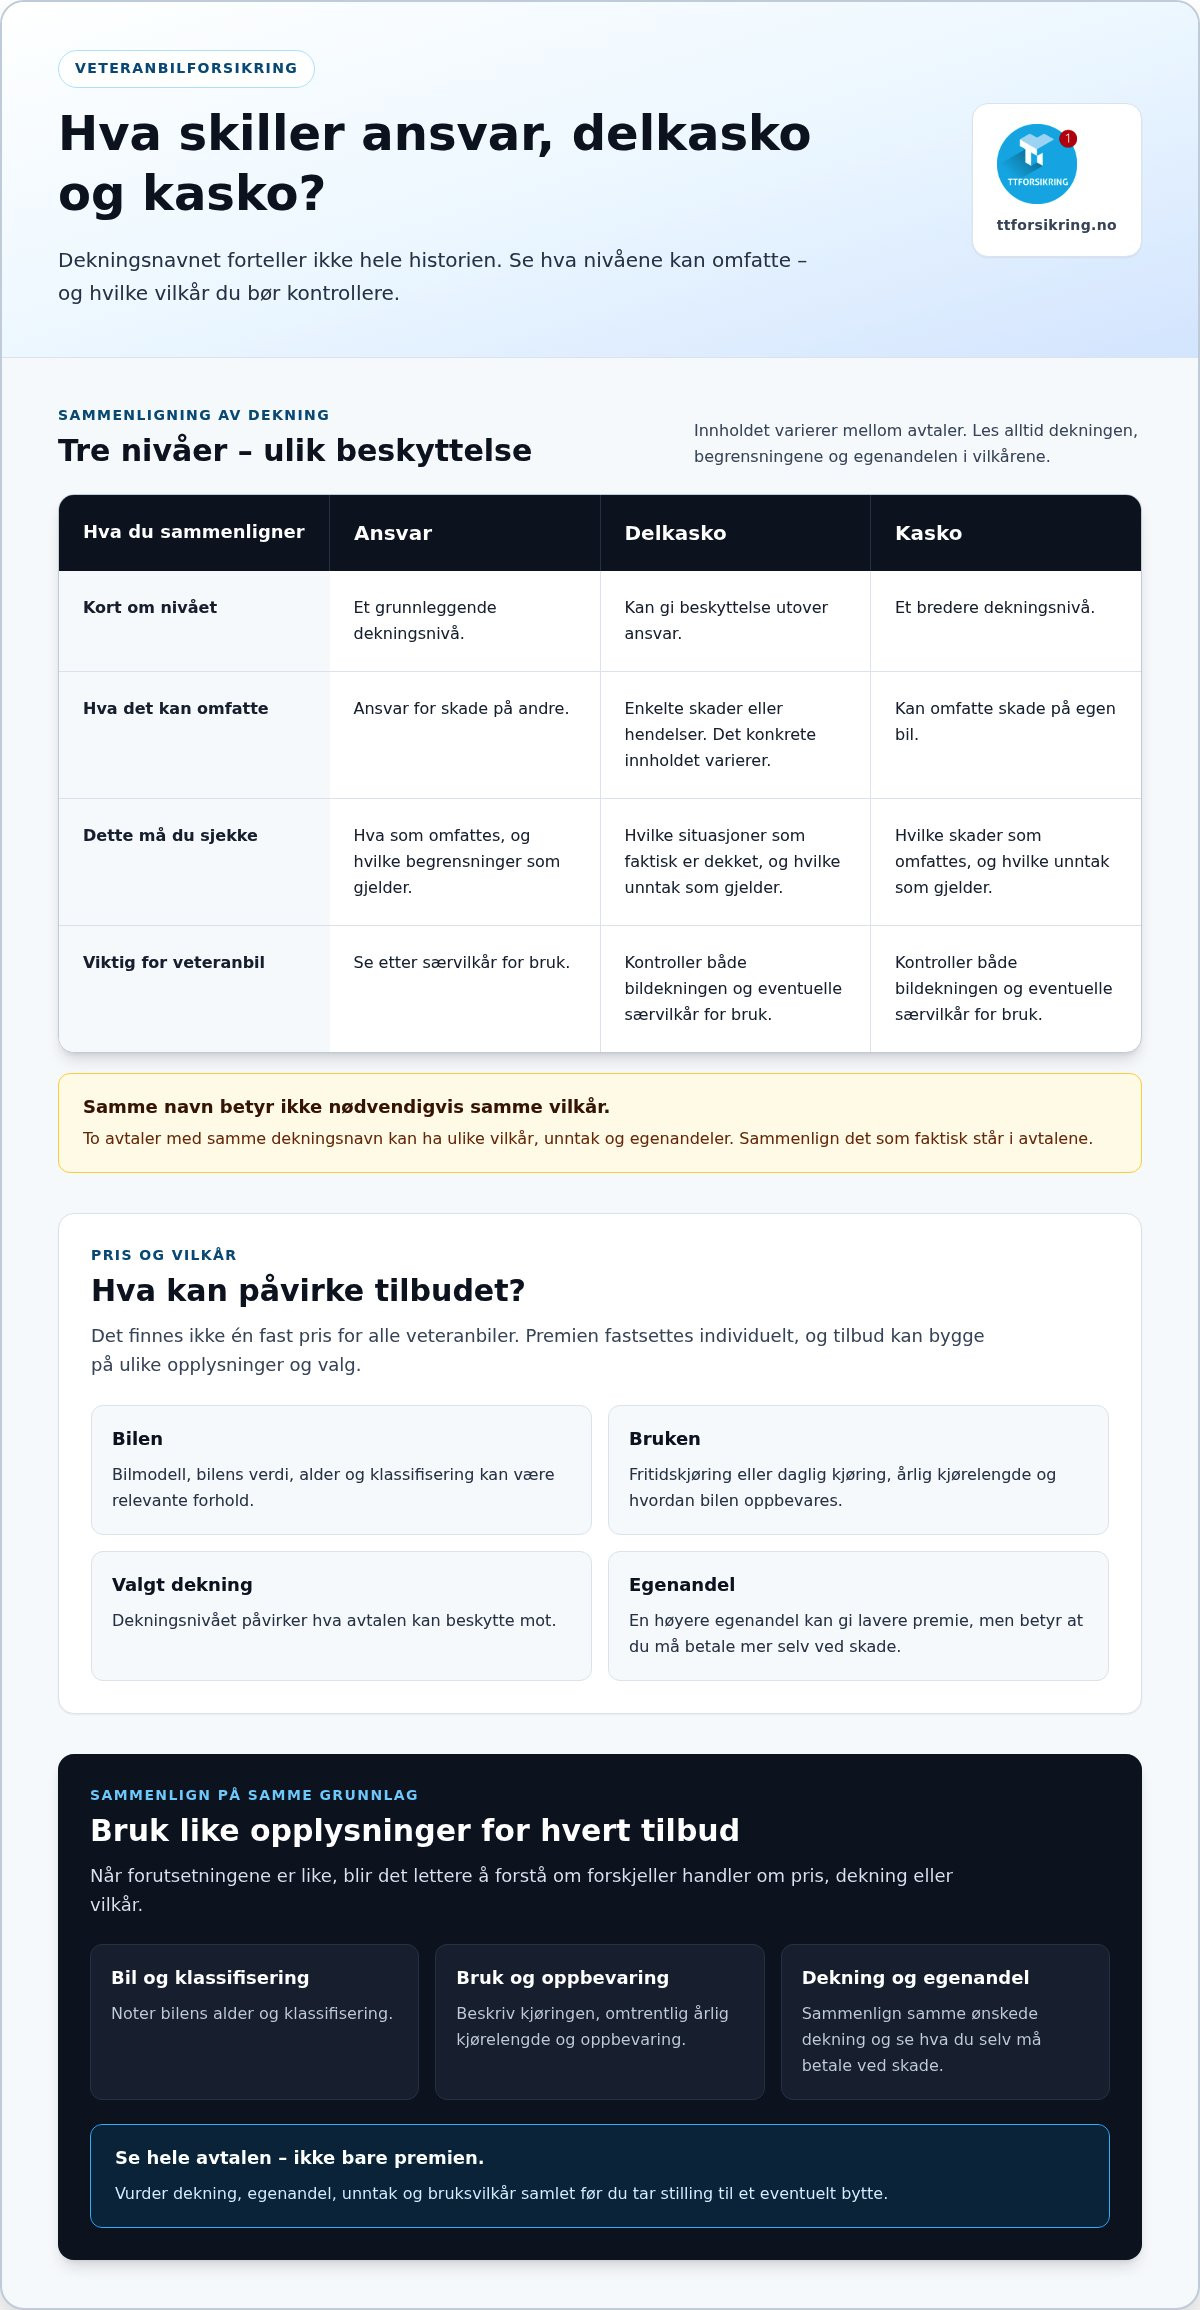
Dekningsnavnet alene forteller ikke hele historien om hva forsikringen omfatter.
- Ansvar: Et grunnleggende dekningsnivå som gjelder ansvar for skade på andre. Les avtalen for å se hva som omfattes, og hvilke begrensninger som gjelder.
- Delkasko: Kan gi beskyttelse mot enkelte skader eller hendelser utover ansvar, men innholdet varierer mellom avtaler. Undersøk hvilke situasjoner som faktisk er dekket.
- Kasko: Et bredere dekningsnivå som kan omfatte skade på egen bil. Vilkårene avgjør hvilke skader som omfattes, og hvilke unntak som gjelder.
Dette er overordnede beskrivelser, ikke en garanti for hva en bestemt avtale dekker. To tilbud med samme dekningsnavn kan ha ulike vilkår, unntak eller egenandeler. For veteranbiler kan det også finnes særvilkår for bruk. Se derfor både på den generelle bildekningen og betingelser som gjelder spesielt for veteranbilen.
Hva bør du undersøke i dekningsbeskrivelsen?
Se først hvilke skader og hendelser som er omfattet, og les deretter unntakene. Legg merke til begrensninger for bruk og eventuelle krav som kan få betydning dersom du melder en skade. Hvis bilen brukes på en annen måte enn avtalen legger til grunn, kan det påvirke om dekningen gjelder. Sammenlign vilkårene punkt for punkt, ikke bare overskriftene.
Hvordan vurderer du egenandel og bilens verdi?
Egenandelen er beløpet du selv må betale ved en skade, slik avtalen beskriver det. En høyere egenandel kan gi en lavere premie, men betyr samtidig at du må kunne dekke mer selv hvis noe skjer. Vurder derfor egenandelen opp mot økonomien din, ikke bare prisen.
Se også hvordan avtalen fastsetter bilens verdi ved et skadeoppgjør. Ikke gå ut fra at forsikringssummen automatisk tilsvarer markedsverdi, gjenanskaffelsesverdi eller en annen bestemt verdsetting. Les hva vilkårene sier, og sjekk at opplysningene om bilen gir et riktig grunnlag for vurderingen.
Når du vurderer veteranbilforsikring vilkår og pris, bør ønsket dekning, egenandel og opplysninger om bilen være like i tilbudene du sammenligner. Da blir forskjellene lettere å forstå. Sammenlign pris, dekning og vilkår digitalt før du tar stilling til et eventuelt bytte.
Hva påvirker prisen på veteranbilforsikring?
Det finnes ikke én fast pris som gjelder for alle veteranbiler. Premien fastsettes individuelt, og hvilke opplysninger som inngår i beregningen, avhenger av forsikringsavtalen. To tilbud for samme bil kan derfor ha ulik pris, særlig hvis de bygger på ulik dekning, egenandel eller informasjon om bruken.
Premien henger sammen med selskapets risikovurdering og dekningen du velger. Selskapene vurderer ikke nødvendigvis de samme forholdene på samme måte. Se derfor på beregningsgrunnlaget i hvert tilbud, og bruk like opplysninger når du sammenligner.
Hvilke opplysninger kan påvirke forsikringspremien?
Bilmodell og bilens verdi kan være relevante vurderingstemaer. Det samme gjelder opplysninger om hvordan bilen brukes. Hvilke faktorer som faktisk påvirker prisen, avhenger likevel av avtalen. Ikke ta for gitt at en bestemt opplysning gir lavere eller høyere premie med mindre det fremgår av tilbudet eller vilkårene.
Kjørelengde og oppbevaring kan også være relevante dersom forsikringsavtalen tar hensyn til dem. Hvis bilen står parkert store deler av året, bør du oppgi det riktig. Det betyr ikke automatisk at prisen blir lavere. Oppgi bilens faktiske bruk, og sammenlign tilbud basert på de samme opplysningene.
Før du vurderer veteranbilforsikring vilkår og pris, kan du samle opplysninger om:
- Bilmodell og hvordan bilens verdi er oppgitt.
- Forventet bruk, inkludert om bilen brukes daglig eller hovedsakelig på fritiden.
- Valgt dekningsnivå og egenandel.
- Kjørelengde eller oppbevaring, dersom tilbudet ber om slike opplysninger.
Hvorfor er laveste pris ikke alltid det beste valget?
En lavere premie kan være attraktiv, men bør vurderes sammen med dekningen. Ulikt dekningsomfang, egenandel og unntak kan bety at tilbudene ikke gir samme beskyttelse. Hvis den lavere prisen for eksempel henger sammen med en høyere egenandel, bør du vurdere om du kan håndtere den kostnaden hvis du melder en skade.
Les tilbudet som en helhet. Se hva som omfattes, hvilke begrensninger som gjelder, og hvor mye du selv kan måtte betale ved en skade. Månedsbeløpet alene gir ikke et fullstendig bilde av hva du får for premien.
Med TT Forsikrings digitale løsning kan du sammenligne pris, dekning og vilkår før du bestemmer deg for et eventuelt bytte. Start en digital sammenligning for å få bedre oversikt over forskjellene mellom tilbudene.
Slik sammenligner du vilkår og pris på veteranbilforsikring
Et godt forsikringstilbud er ikke nødvendigvis det med lavest premie. For å forstå hva du betaler for, må tilbudene bygge på de samme opplysningene om bilen, bruken og ønsket dekning. Sammenlign deretter hvert punkt for seg. Da blir det enklere å se om prisforskjellen skyldes vilkår, egenandeler eller begrensninger.
Hvilke punkter bør stå side om side?
Bruk en fast rekkefølge når du leser tilbudene. Noter opplysningene i en enkel oversikt, så blir det lettere å få med seg forskjellene.
1. Premie: Sammenlign hva du skal betale. Kontroller at tilbudene gjelder samme forsikringsperiode og bygger på like opplysninger.
2. Dekning: Se hvilket dekningsnivå tilbudet omfatter, og les hvilke skader og hendelser som er inkludert. Lik betegnelse betyr ikke nødvendigvis identisk innhold.
3. Egenandel: Noter beløpet du selv må dekke ved skade, og om egenandelen varierer etter type skade. En lavere premie kan være mindre fordelaktig hvis du samtidig må dekke en større del av kostnaden selv.
4. Unntak og begrensninger: Les hva avtalen ikke dekker, og om det finnes betingelser for hvordan bilen kan brukes. Se også etter eventuelle krav til oppbevaring hvis avtalen omtaler dette.
5. Bilens verdi: Sammenlign hvordan tilbudene beskriver verdien som legges til grunn ved et skadeoppgjør. Ikke anta at alle avtaler bruker samme verdsettingsmåte.
Hvordan unngår du en misvisende prissammenligning?
Kontroller først at tilbudene gjelder samme bil og bruksmønster. Oppgi samme forventede kjørelengde, bruk og andre relevante opplysninger. Sammenlign også samme dekningsnivå. Hvis ett tilbud har en annen egenandel eller andre unntak, bør du ta med det i vurderingen.
To tilbud kan for eksempel ha samme dekningsnavn, men ulike unntak eller egenandeler. Hvis du bare sammenligner premien, kan du få inntrykk av at tilbudene gir samme beskyttelse, selv om vilkårene skiller seg fra hverandre. Les avtaleteksten og noter de konkrete forskjellene før du vurderer hvilket alternativ som passer best til bilen og økonomien din.
Bruk den samme sjekklisten når du vurderer veteranbilforsikring vilkår og pris opp mot dagens avtale. Da får du et bedre grunnlag for å forstå både hva du betaler og hvilken beskyttelse vilkårene beskriver.
Sammenlign veteranbilforsikring digitalt med TT Forsikring
Når du vet hvilke forhold som betyr mest for deg, blir det lettere å vurdere et tilbud uten å la månedsbeløpet avgjøre alene. TT Forsikrings heldigitale løsning gjør det enkelt for privatkunder å sammenligne pris, dekning og vilkår. Se hvordan et tilbud står seg mot forsikringen du har i dag, og vurder forskjellene før du eventuelt bytter.
En sammenligning er et beslutningsgrunnlag, ikke et løfte om at du vil spare penger. Målet er å få bedre oversikt over hva du betaler for, hva avtalen dekker og hvilke betingelser som følger med. Det er nyttig når du vurderer veteranbilforsikring vilkår og pris, fordi bruk og dekning bør passe til bilen din.
Hva får du oversikt over i en digital sammenligning?
Sett dagens avtale og et nytt tilbud opp mot hverandre. Sammenlign premien, dekningsnivået og vilkårene, og gå videre til egenandel og begrensninger før du trekker en konklusjon. Noter det som er viktigst for deg, for eksempel hvordan bilen brukes, hvilke hendelser som omfattes, og hvordan avtalen beskriver bilens verdi. Da ser du tydeligere hva som skiller alternativene.
For at sammenligningen skal være nyttig, må opplysningene om bilen og bruken være riktige og så like som mulig i grunnlaget for tilbudene. Hvis noe er uklart i avtaleteksten, les den aktuelle formuleringen nøye før du bestemmer deg. En lavere premie kan være interessant, men vurder den sammen med eventuelle forskjeller i beskyttelse og egenandel.
Hva bør du gjøre før du eventuelt bytter?
Kontroller bilopplysningene og hvordan du har oppgitt bruken. Les deretter vilkårene og egenandelene i tilbudet, og sammenlign dem med dagens avtale. Vurder om dekningen passer til behovet ditt, og om en eventuell egenandel er håndterbar for økonomien din. Du kan gå gjennom forskjellene før du bestemmer deg.
Bruk gjerne denne korte sjekklisten:
- Kontroller at opplysningene om bilen og bruken stemmer.
- Les gjennom dekning, unntak, bruksbegrensninger og egenandel.
- Vurder prisen opp mot hele innholdet i avtalen, ikke bare månedsbeløpet.
- Bestem deg først når du forstår hva som endres ved et eventuelt bytte.
Med TT Forsikring kan du gå gjennom sammenligningen digitalt og få et bedre grunnlag for valget. Se tilbudet opp mot behovene dine, og vurder både økonomien og hvilken beskyttelse du ønsker for veteranbilen.
Gjør neste forsikringsvalg med trygghet
Forsikringsbehovet kan endre seg sammen med bilen. Etter en restaurering, endret bruk eller en ny vurdering av bilens verdi kan det være lurt å se på avtalen på nytt. Oppdaterte opplysninger gir et bedre utgangspunkt for å vurdere om forsikringen fortsatt passer. Du kan også hente inn et tilbud uten å bestemme deg for å bytte med én gang.
Når du vurderer veteranbilforsikring vilkår og pris, bruk sammenligningen til å ta et informert valg på dine premisser. TT Forsikrings heldigitale løsning gjør det mulig å sammenligne dagens forsikring med et tilbud og vurdere forskjellene før du går videre. Målet er å forstå avtalen du sier ja til, ikke å velge raskest mulig.
Ta neste steg når det passer deg. En tydelig oversikt kan gjøre valget enklere og gi deg større trygghet rundt forsikringen av veteranbilen.
Vanlige spørsmål om veteranbilforsikring
Hvor gammel må bilen være for å regnes som veteranbil?
I Norge regnes bilen som veteranbil fra og med 1. januar det året den fyller 30 år. For importerte kjøretøy kan produksjonsdatoen være avgjørende. Dette avgjør likevel ikke alene om bilen oppfyller kriteriene i en bestemt forsikringsavtale. Se på både bilens alder og vilkårene, særlig hvis bilen er importert eller har en særskilt klassifisering.
Kan jeg bruke veteranbilen til daglig kjøring?
Det avhenger av avtalen, men veteranbilforsikring er ofte knyttet til hobbybruk fremfor daglig kjøring. Hvis bilen også brukes til pendling eller faste ærender, bør du ikke gå ut fra at bruken er omfattet. Oppgi hvordan bilen faktisk brukes, og les vilkårene nøye. Feil opplysninger om bruk kan skape usikkerhet om hvilken dekning som gjelder ved skade.
Er veteranbilforsikring alltid billigere enn vanlig bilforsikring?
Nei, veteranbilforsikring er ikke automatisk billigere enn vanlig bilforsikring. Premien avhenger blant annet av avtalen, valgt dekning og opplysningene som inngår i beregningen. En lavere pris kan også følges av en annen egenandel eller begrensninger i bruken. Sammenlign derfor hva du får for premien, ikke bare beløpet. En sammenligning av veteranbilforsikring vilkår og pris bør omfatte hele avtalen.
Må veteranbilen stå i garasje når den ikke brukes?
Ikke nødvendigvis. Les vilkårene for å se om avtalen stiller krav til garasje eller annen oppbevaring. Oppbevaring i låst garasje og parkering utendørs kan behandles ulikt dersom avtalen tar hensyn til dette. Ikke anta at garasje alltid er et krav, eller at oppbevaringsmåten er uten betydning. Oppgi hvor bilen vanligvis står når du innhenter tilbud.
Hvordan fastsettes verdien på veteranbilen ved skade?
Verdien fastsettes etter det som står i forsikringsavtalen. Ikke gå ut fra at én bestemt verdsettingsmetode gjelder for alle. Les hvordan vilkårene beskriver bilens verdi ved skadeoppgjør, og om avtalen oppgir en forsikringssum. Ta vare på dokumentasjon som bilder, kvitteringer fra restaurering og opplysninger om bilens tilstand. Dokumentasjonen kan gjøre det enklere å beskrive bilen hvis verdien blir vurdert.
Dekker veteranbilforsikring kjøring på bane eller i konkurranser?
Ikke gå ut fra at banekjøring eller konkurranser er omfattet med mindre det står tydelig i vilkårene. Slik kjøring kan ha andre begrensninger enn vanlig hobbykjøring på vei. Les avsnittene om bruk, unntak og skadehendelser før du kjører på bane eller deltar i et arrangement. Hvis avtalen ikke beskriver aktiviteten, bør du ikke anta at vanlig dekning gjelder.
Kan en importert eller ombygd bil få veteranbilforsikring?
En importert bil kan vurderes ut fra produksjonsdatoen når veteranbilalderen fastsettes, men forsikringsavtalen kan ha egne kriterier. For en ombygd bil kan endringer fra original utførelse ha betydning for klassifisering eller forsikringsselskapets vurdering. Oppgi importstatus og eventuelle ombygginger når du innhenter tilbud, slik at bilen vurderes ut fra de faktiske opplysningene.
Kan jeg bytte veteranbilforsikring digitalt?
Ja. Med TT Forsikrings digitale løsning kan du sammenligne forsikringen du har med et tilbud. Se på pris, dekning og vilkår, og les egenandelene før du bestemmer deg. Du kan vurdere informasjonen først og ta stilling til et eventuelt bytte etterpå. Start en digital sammenligning av forsikringene dine.


