
Å betale ned dyre forbrukslån handler ofte mindre om å tjene mer penger, og langt mer om å tørre å utfordre de faste utgiftene som i dag spiser opp handlefriheten din. Mange norske husholdninger betaler i dag tusenvis av kroner for mye i renter og unødvendige gebyrer hver eneste måned. Når gjelden vokser og oversikten forsvinner, føles veien ut som en uoverkommelig bakke. Profesjonell gjeldsrådgivning forbrukslån er ikke bare en nødløsning for de som har mistet kontrollen; det er et strategisk verktøy for alle som ønsker å frigjøre kapital og redusere økonomisk stress i 2026.
Det er lett å føle seg fanget når postkassen fylles med inkassovarsler og de høye effektive rentene spiser opp lønna før måneden er omme. Vi forstår at frykten for rettslig inndrivelse kan ta nattesøvnen fra hvem som helst, men det finnes alltid en vei ut. I denne artikkelen lærer du hvordan profesjonell veiledning hjelper deg med å strukturere gjelden din og ta tilbake kontrollen gjennom smartere økonomiske valg.
Vi gir deg en konkret plan for hvordan du kan håndtere flere kreditorer, senke de månedlige kostnadene og skape en oversiktlig økonomisk hverdag. Ved å kombinere gjeldsstrukturering med en kritisk gjennomgang av faste kostnader som forsikring, kan du raskere enn du tror oppnå den økonomiske tryggheten du fortjener.
Viktige Punkter
- Profesjonell gjeldsrådgivning forbrukslån gir deg en helhetlig oversikt over økonomien og spesifikke strategier for å håndtere lån med høye effektive renter.
- Lær de fem kritiske stegene i gjeldsstrukturering, fra full kartlegging av kreditorer til analyse av din faktiske betalingsevne etter faste utgifter.
- Forstå forskjellen på enkel refinansiering og omfattende rådgivning, slik at du velger riktig verktøy for å unngå inkasso og rettslig inndrivelse.
- Oppdag hvordan en digital gjennomgang av forsikringene dine kan frigjøre kapital som kan brukes direkte til raskere nedbetaling av dyr gjeld.
- Få innsikt i hvordan tidlig intervensjon og moderne digitale verktøy kan stoppe en negativ spiral og gi deg nattesøvnen tilbake.
Hva innebærer profesjonell gjeldsrådgivning for forbrukslån?
Profesjonell gjeldsrådgivning er langt mer enn bare et enkelt budsjettforslag. Det er en metodisk og helhetlig gjennomgang av din økonomiske situasjon, der målet er å skape en bærekraftig vei ut av uoversiktlig gjeld. Ved gjeldsrådgivning forbrukslån ser en ekspert på samspillet mellom dine faste inntekter, nødvendige levekostnader og de ulike gjeldspostene som tynger hverdagen. Dette er en prosess som krever presisjon og en dyp forståelse for hvordan ulike kreditorer opererer i det norske markedet.
En dyktig rådgiver skiller mellom den akutte hjelpen du trenger hvis du står overfor inkasso eller rettslig inndrivelse, og den langsiktige planleggingen som skal sikre din økonomiske fremtid. Ved å etablere en fullstendig oversikt kan man identifisere hvilke krav som må prioriteres for å unngå utleggsforretninger eller tvangssalg. For å få en dypere forståelse av hvordan du kan ta kontroll over din egen økonomi, anbefaler vi å se denne videoen med en av Norges fremste eksperter på området:
Hvorfor forbruksgjeld vokser raskere enn andre lån
Forbrukslån og kredittkort skiller seg fra boliglån ved at de ofte har ekstremt høye effektive renter. Rentes-rente effekten fungerer her som en negativ spiral. Når rentene legges til restbeløpet hver måned, betaler du i praksis renter på renter du allerede skylder. Hvis du kun betaler minimumsbeløpet, vil gjelden i mange tilfeller knapt minke i det hele tatt. Ved å vurdere gjeldskonsolidering og refinansiering kan man stoppe denne veksten, men det krever at man tar grep før gebyrer og salærer fra inkassoprosesser eskalerer kravene ytterligere. Jo tidligere du stopper veksten, desto mer kapital frigjør du til faktisk nedbetaling.
Rådgiverens rolle som mellommann
Når gjelden har blitt uoversiktlig, kan direkte kontakt med mange ulike kreditorer føles overveldende. En profesjonell rådgiver fungerer som din allierte og et beskyttende skjold. Ved hjelp av fullmakt kan rådgiveren hente ut nøyaktige opplysninger fra Gjeldsregisteret for å sikre at ingen krav er glemt. De tar over kommunikasjonen med kreditorene for å forhandle frem realistiske betalingsplaner eller midlertidige rentefrysing. Dette gir deg det nødvendige pusterommet til å fokusere på din økonomiske snuoperasjon, mens eksperten sørger for at avtalene er juridisk holdbare og økonomisk forsvarlige basert på din faktiske betalingsevne i 2026.
Slik fungerer prosessen med gjeldsstrukturering i 5 steg
Å gjenvinne kontrollen over en kaotisk økonomi krever en metodisk tilnærming. Gjeldsstrukturering er ikke en magisk løsning som sletter gjeld over natten, men en femstegs prosess designet for å stoppe den økonomiske blødningen. Ved å følge en strukturert plan, kan du gå fra frykten for neste inkassovarsel til en forutsigbar hverdag med lavere månedlige kostnader.
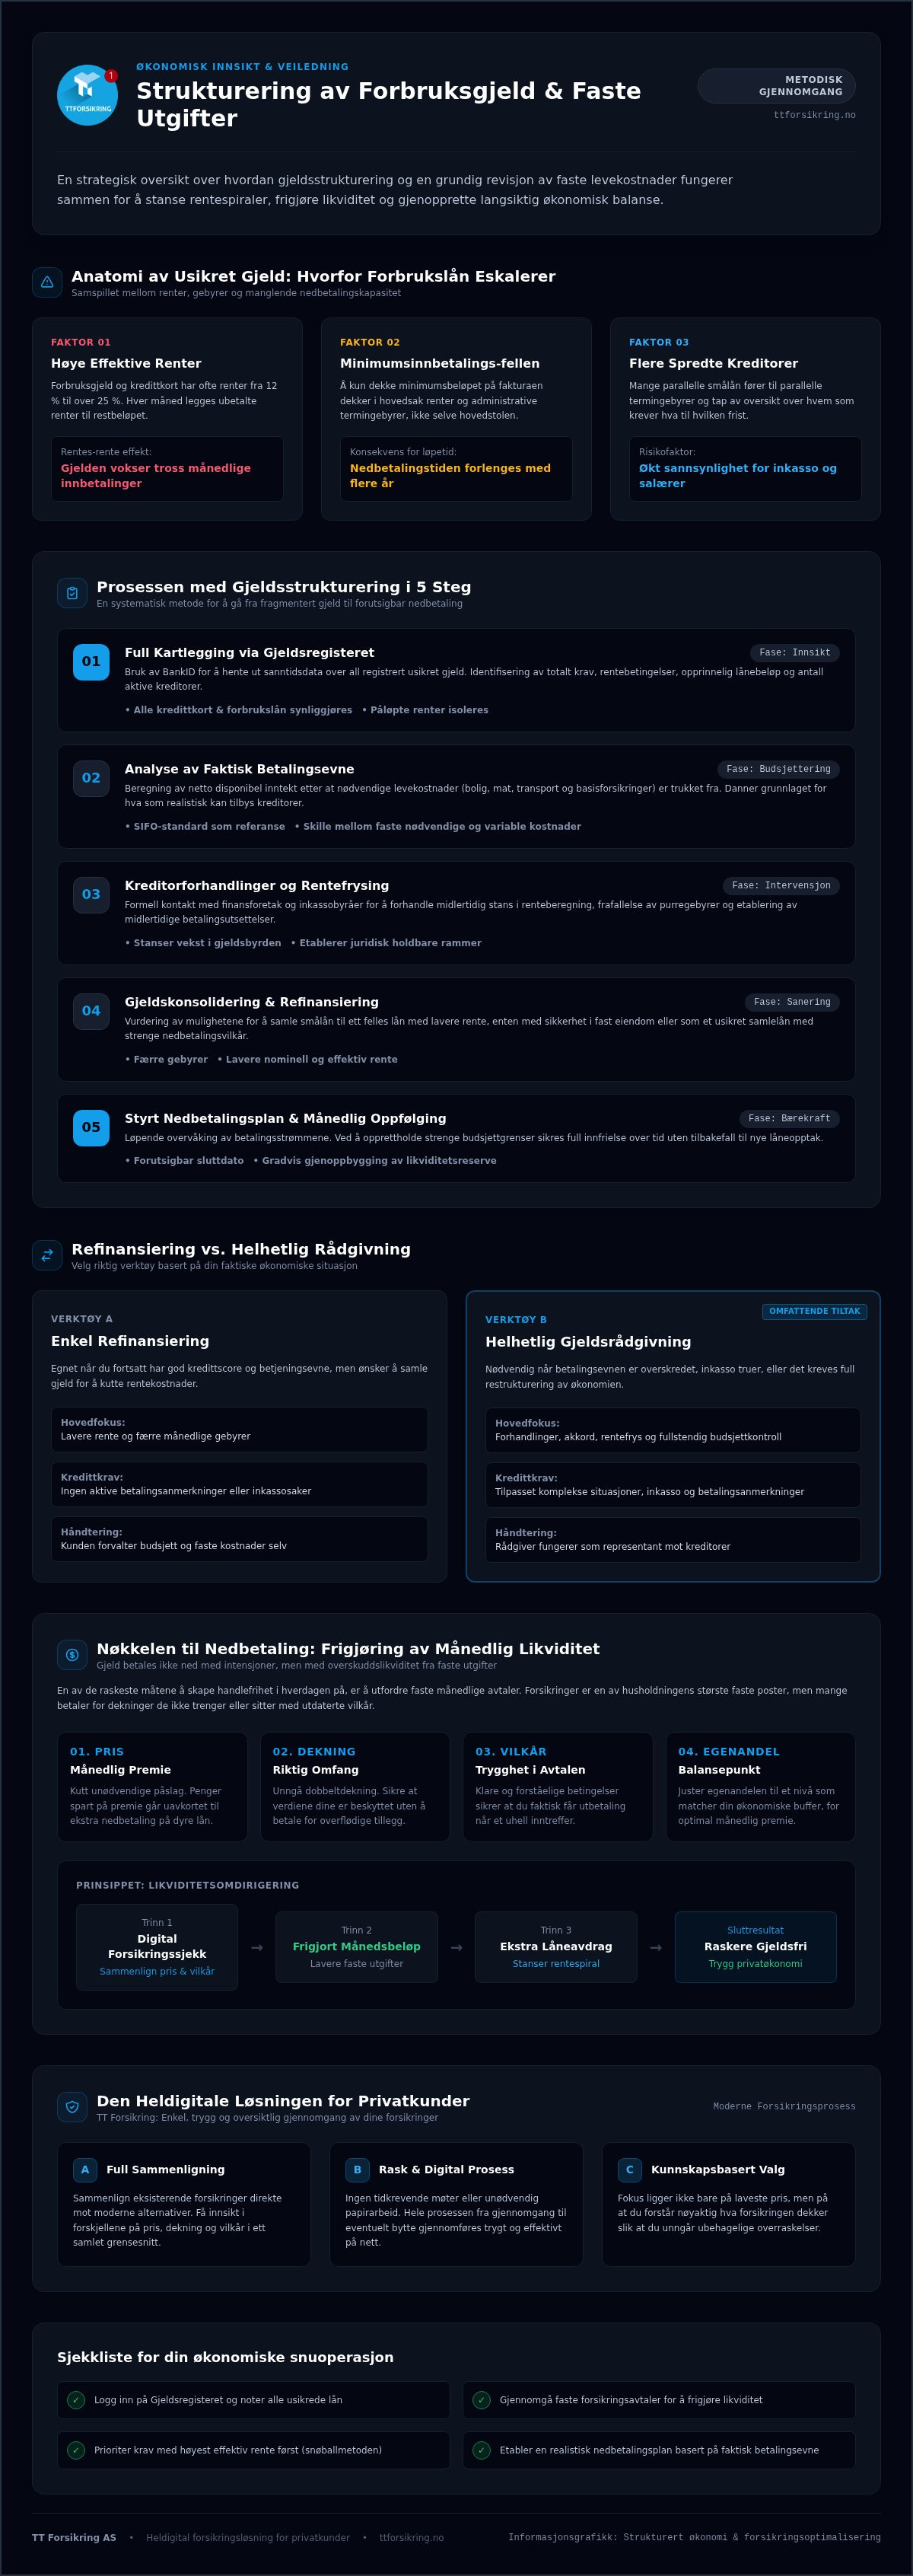
Det første kritiske steget innebærer en fullstendig kartlegging av alle utestående krav og månedlige forpliktelser. Deretter analyseres din disponible inntekt for å se hvor mye som faktisk kan gå til gjeldsnedbetaling etter at nødvendige levekostnader, som bolig og mat, er dekket. I tredje fase starter forhandlingene med kreditorene om rentestopp eller sletting av påløpte gebyrer. Fjerde steg vurderer om refinansiering med eller uten sikkerhet er mulig for å senke rentekostnadene, før prosessen avsluttes med en langsiktig oppfølgingsplan for å sikre at budsjettet overholdes over tid.
Kartlegging via Gjeldsregisteret
For å starte en effektiv gjeldsrådgivning forbrukslån må du først vite nøyaktig hva du skylder. Gjeldsregisteret gjør det mulig for deg å logge inn digitalt med BankID og få en umiddelbar oversikt over all usikret gjeld registrert på ditt navn i Norge. Mange blir overrasket over det totale antallet kreditorer og de akkumulerte rentene når alt presenteres samlet på ett sted.
Oversikten er selve fundamentet for å gjenvinne kontrollen. En profesjonell rådgiver hjelper deg med å tolke disse tallene, identifisere de dyreste smålånene og prioritere hvilke krav som må håndteres først for å unngå rettslige skritt. Dette fjerner usikkerheten og gir deg et konkret utgangspunkt for videre forhandlinger med bankene.
Forhandling med kreditorer
Når oversikten er på plass, er målet ofte å få til en frivillig gjeldsordning. Dette er en avtale mellom deg og kreditorene dine om hvordan gjelden skal betales ned, ofte med bedre vilkår enn de opprinnelige avtalene. For å lykkes her, må du vise reell betalingsvilje overfor inkassoselskapene. Betalingsvilje defineres som skyldnerens aktive innsats for å prioritere gjeldsnedbetaling fremfor ikke-essensielt forbruk, dokumentert gjennom en realistisk og ærlig oversikt over egen økonomi.
Inkassoselskaper er ofte mer villige til å forhandle hvis de ser at du har en profesjonell plan og en rådgiver i ryggen. Hvis de frivillige forhandlingene ikke fører frem, kan det i ytterste konsekvens bli aktuelt å søke om offentlig gjeldsordning via namsfogden. For å unngå en så inngripende prosess, er det avgjørende å frigjøre kapital der det er mulig. Et av de enkleste stedene å starte er ved å sammenligne pris, dekning og vilkår på dine faste forsikringer for å se om du kan flytte penger fra dyre poliser direkte til gjeldsnedbetaling.
Refinansiering vs. Gjeldsrådgivning: Hva passer din situasjon?
Mange forveksler disse to begrepene, men forskjellen er ofte avgjørende for om du faktisk blir gjeldfri. Refinansiering er i bunn og grunn et finansielt verktøy der du tar opp et nytt lån for å innfri gammel gjeld. Gjeldsrådgivning forbrukslån er derimot en helhetlig prosess som inkluderer budsjettstyring, juridisk bistand og strategisk planlegging. Et nytt lån alene løser sjelden problemet hvis de underliggende årsakene til gjeldsveksten ikke blir adressert. Profesjonell veiledning om gjeldsrådgivning understreker at en grundig analyse av økonomisk adferd er nødvendig for at gjeldsstrukturen skal holde over tid.
Selv om du får innvilget et nytt lån, er rådgivning ofte nødvendig for å sikre at du ikke havner i samme felle igjen. En rådgiver hjelper deg med å stenge kredittrammer og sette opp en vanntett plan for den frigjorte kapitalen. I 2026 ser vi at skillet mellom private rådgivere og det offentlige tilbudet blir tydeligere, der private aktører ofte kan tilby raskere respons og en mer offensiv tilnærming overfor kreditorene.
Når refinansiering er den beste løsningen
Refinansiering fungerer best for deg som fortsatt har en sunn kredittscore og fast inntekt. Ved å samle flere smålån og kredittkort til ett enkelt lån, kan du oppnå betydelige besparelser. Tenk deg forskjellen på å betale 25 prosent effektiv rente på fem ulike kredittkort sammenlignet med ett samle lån med 12 prosent rente. Denne rentereduksjonen kan utgjøre flere tusen kroner i sparte kostnader hver måned. Det viktigste i denne fasen er disiplin. Du må motstå fristelsen til å ta opp ny gjeld når kredittkortene er nedbetalt, og heller bruke overskuddet til å betale ned hovedstolen på det nye lånet raskere.
Når rådgivning er eneste utvei
Hvis du har pådratt deg betalingsanmerkninger eller aktive inkassosaker, vil de fleste tradisjonelle banker automatisk gi avslag på søknader om refinansiering. I slike situasjoner er gjeldsrådgivning forbrukslån din viktigste ressurs. En rådgiver kan vurdere om et såkalt omstartslån med sikkerhet i bolig er en farbar vei. Dette er lån spesielt designet for å rydde opp i økonomisk kaos, der banken tar pant i eiendom til tross for tidligere betalingsproblemer.
I de mest alvorlige tilfellene, der gjelden er blitt så omfattende at den aldri kan betales ned, vil rådgiveren bistå med å vurdere en rettslig gjeldsordning via Namsmannen. Profesjonell bistand er her kritisk for å unngå tvangssalg av eiendom og for å sikre at dokumentasjonen som sendes til namsfogden er korrekt. En rådgiver fungerer som din profesjonelle part i møte med et komplekst system, og sørger for at dine rettigheter blir ivaretatt når situasjonen er på sitt mest kritiske.
Frigjør kapital: Slik kan forsikringssjekk hjelpe på gjelden
Mens de fleste fokuserer utelukkende på rentesatser og kreditorforhandlinger i en gjeldsrådgivning forbrukslån, overser mange potensialet som ligger i de faste månedlige utgiftene. Forsikring er ofte den posten i budsjettet der du raskest kan frigjøre kapital uten å måtte endre din daglige livsstil. Dette er såkalt lavthengende frukt i privatøkonomien. Ved å gjennomføre en grundig gjennomgang av dine poliser, kan du flytte penger fra unødvendig høye premier direkte til ekstraordinære avdrag på dine dyreste lån.
TT Forsikring AS har utviklet en heldigital løsning som gir deg full oversikt over dine nåværende avtaler og sammenligner dem med markedets vilkår. Målet er ikke bare å finne den laveste prisen, men å sikre at du har riktig dekning til en rettferdig pris. Når du frigjør 500 eller 1000 kroner hver måned gjennom smartere forsikringsvalg, kan disse midlene brukes strategisk for å akselerere din vei ut av gjeldsfellen.
Sjekk om du betaler for mye
Mange norske husholdninger betaler i dag for doble dekninger uten å være klar over det. Du er kanskje dekket for de samme skadene gjennom både reiseforsikring, innboforsikring og medlemskap i ulike organisasjoner eller fagforeninger. Ved å sammenligne dine nåværende vilkår digitalt, kan du raskt identifisere slike overlapp. En moderne gjeldsrådgivning forbrukslån bør alltid inkludere en slik kostnadsoptimalisering for å maksimere din disponible inntekt.
Det er enkelt å komme i gang med denne prosessen. Ved å bruke vår digitale plattform kan du sammenligne pris, dekning og vilkår på få minutter. Dette gir deg et solid beslutningsgrunnlag før du eventuelt velger å bytte forsikring på en trygg og moderne måte.
Optimalisering av forsikringsporteføljen
En strategisk gjennomgang av forsikringsporteføljen din innebærer også å se på forholdet mellom egenandel og månedlig premie. Hvis du har en stabil økonomi ellers, kan det ofte lønne seg å øke egenandelen for å senke de faste kostnadene. Dette er en effektiv måte å flytte penger fra passiv forsikring til aktiv gjeldsnedbetaling. Det er også ofte både mer oversiktlig og rimeligere å samle alle forsikringene dine på ett sted. For å forstå dine spesifikke behov bedre, anbefaler vi at du leser vår guide om skadeforsikring for privatperson.
TT Forsikring AS står på din side som en kunnskapsrik veileder. Vi hjelper deg med å se sammenhengen mellom dine valg og de økonomiske konsekvensene. På den måten kan du ta informerte valg som støtter din økonomiske snuoperasjon i 2026, samtidig som du beholder den tryggheten du trenger i hverdagen.
Veien videre: Start din økonomiske snuoperasjon i dag
Å ta det første steget mot en sunnere økonomi er ofte den tyngste barrieren å overvinne. Likevel er tidlig intervensjon den aller viktigste faktoren for å lykkes med å rydde opp i uoversiktlig gjeld. Jo lenger du utsetter prosessen, desto mer akkumuleres det av renter og gebyrer som gjør veien ut unødvendig lang. Ved å oppsøke profesjonell gjeldsrådgivning forbrukslån i dag, legger du fundamentet for en hverdag der du styrer pengene, i stedet for at gjelden styrer deg. Vi ser at de som kombinerer faglig veiledning med moderne digitale verktøy, oppnår raskere resultater og en mer varig endring i sin økonomiske situasjon.
TT Forsikring er din allierte i denne kampen for økonomisk trygghet. Vi forstår at en stabil fremtid handler om mer enn bare tørre tall; det handler om nattesøvn og følelsen av å ha kontroll over eget liv. Vår rolle er å forenkle de komplekse prosessene og gi deg oversikten du trenger for å ta informerte valg. Ved å se på din totaløkonomi, inkludert dine faste forsikringsavtaler, kan vi sammen finne midlene som trengs for å lette på trykket fra dyre forbrukslån og akselerere nedbetalingen.
Ta kontroll over detaljene
Det er lett å la seg overvelde av kompliserte vilkår og liten skrift, men det er nettopp her de største besparelsene ofte ligger skjult. Mange tradisjonelle aktører tjener på at kundene forblir passive og ikke utfordrer eksisterende avtaler. Ved å bruke smarte digitale verktøy kan du få en oversikt som bankene ofte ikke er interessert i å gi deg. Du bør vite nøyaktig hva du betaler for, og om dekningen faktisk samsvarer med ditt faktiske behov i 2026.
For å forstå det større bildet av hvordan du kan navigere i det norske systemet, anbefaler vi å se på hvordan gjeldsrådgivning i Norge fungerer i praksis. Dette gir deg kunnskapen du trenger for å utfordre de etablerte systemene og kreve bedre betingelser for din egen fremtid. Kunnskap er makt når det kommer til personlig økonomi og dine rettigheter overfor kreditorer.
Få et uforpliktende tilbud
Det koster deg ingenting annet enn noen få minutter å undersøke om du kan forbedre dine økonomiske vilkår. Den digitale utviklingen har gjort at du nå kan sammenligne pris, dekning og vilkår uten å måtte kaste bort tid i lange telefonkøer eller vente på svar i posten. En moderne gjeldsrådgivning forbrukslån starter ofte med å rydde i de faste utgiftene for å skape det nødvendige rommet for nedbetaling.
Vil du vite hvordan dagens forsikringer står seg på pris, dekning og vilkår? Hos TT Forsikring kan du starte sammenligningen digitalt og få bedre oversikt før du bestemmer deg. Dette er et uforpliktende og effektivt grep som kan utgjøre den store forskjellen i ditt månedsbudsjett.
Ved å handle nå, tar du det første aktive grepet i din økonomiske snuoperasjon. Vi står klare til å hjelpe deg med å forenkle prosessen, slik at du kan fokusere på målet om en gjeldfri hverdag.
Ta det første steget mot en gjeldfri fremtid i 2026
Å gjenvinne kontrollen over egen økonomi krever en kombinasjon av strategisk gjeldsstyring og aktiv kostnadsoptimalisering. Profesjonell gjeldsrådgivning forbrukslån gir deg den nødvendige strukturen for å stoppe renteveksten og forhandle frem bedre vilkår med kreditorene dine. Ved å kartlegge totaløkonomien flytter du fokus fra kortsiktig krisehåndtering til en konkret nedbetalingsplan som faktisk holder over tid.
Husk at hver eneste krone du sparer på faste utgifter som forsikring, er en krone som kan brukes til å betale ned dyre lån raskere. TT Forsikring tilbyr en moderne og heldigital løsning som hjelper deg med å få bedre oversikt over pris og vilkår, slik at du aldri betaler mer enn nødvendig for din trygghet. Dette er en trygg og effektiv prosess som setter deg i førersetet for din egen økonomiske fremtid.
Start din økonomiske snuoperasjon i dag. Verktøyene er tilgjengelige, og med riktig veiledning og smarte valg er en hverdag uten gjeldsbekymringer fullt mulig å oppnå.
Ofte stilte spørsmål om gjeldsrådgivning
Hva koster profesjonell gjeldsrådgivning for privatpersoner?
Prisen for profesjonell gjeldsrådgivning varierer basert på kompleksiteten i din økonomiske situasjon og hvilken aktør du velger. Mens NAV tilbyr gratis økonomisk rådgivning som en lovpålagt tjeneste, vil private rådgivere ofte ta betalt for mer omfattende og offensive forhandlinger med kreditorer. Mange private aktører tilbyr en uforpliktende førstegangssamtale for å vurdere saken din, før de presenterer en fastpris eller timesats for det videre arbeidet med gjeldsstrukturering.
Kan gjeldsrådgiver hjelpe meg med å slette betalingsanmerkninger?
En gjeldsrådgiver kan ikke slette betalingsanmerkninger direkte uten at gjelden er gjort opp. Anmerkninger blir stående så lenge kravet er ubetalt, men en rådgiver kan hjelpe deg med å prioritere nedbetaling eller forhandle frem en refinansieringsløsning som innfrir kravet. Når gjelden er betalt i sin helhet, har kreditor plikt til å slette anmerkningen umiddelbart. Rådgiveren sikrer at dette skjer raskt slik at din kredittverdighet gjenopprettes.
Hva er forskjellen på økonomisk rådgivning hos NAV og private aktører?
Hovedforskjellen ligger i kapasitet, hastighet og omfanget av oppfølgingen. NAVs tjeneste er gratis og tilgjengelig for alle, men preges ofte av ventetider og et fokus på de mest grunnleggende behovene. Private aktører innen gjeldsrådgivning forbrukslån opererer ofte mer offensivt overfor kreditorer og kan tilby tettere oppfølging gjennom hele prosessen. De har ofte dypere spesialkompetanse på komplekse forhandlinger og digitale verktøy som kan akselerere din økonomiske snuoperasjon.
Hvordan påvirker forbrukslån muligheten min for å få boliglån?
Forbrukslån påvirker din låneevne direkte fordi bankene må trekke all eksisterende gjeld fra din totale ramme på fem ganger inntekten. Selv små smålån og ubrukte kredittrammer teller negativt i bankens kalkyl. I tillegg vurderer banken din betalingsevne gjennom en stresstest av økonomien. Ved å rydde opp i forbruksgjeld gjennom profesjonell rådgivning, kan du betydelig forbedre sjansene dine for å få innvilget boliglån med gunstige vilkår i fremtiden.
Er det mulig å få gjeldsrådgivning hvis jeg allerede har fått inkassovarsel?
Ja, det er absolutt mulig og ofte svært nødvendig å søke hjelp når inkassovarslene begynner å komme. En rådgiver kan gå inn som mellommann og be om midlertidig stans i innkrevingen mens en betalingsplan utarbeides. Tidlig kontakt med en ekspert kan forhindre at saken går til namsmannen for rettslig inndrivelse. Jo raskere du tar grep etter et varsel, desto flere handlingsalternativer har du for å unngå utleggstrekk i lønn.
Hvor lang tid tar det å få en gjeldsordning på plass?
Tidsbruken avhenger av om du søker en frivillig avtale eller en rettslig gjeldsordning. En frivillig strukturering kan ofte etableres i løpet av noen uker eller måneder hvis kommunikasjonen med kreditorer er effektiv. En offentlig gjeldsordning via namsfogden er en mer omfattende prosess som gjerne tar mellom tre og seks måneder bare i saksbehandlingstid. Profesjonell gjeldsrådgivning forbrukslån bidrar til å korte ned denne tiden ved å levere komplett og korrekt dokumentasjon fra første dag.
Kan jeg beholde kredittkortene mine under gjeldsrådgivning?
I de fleste tilfeller vil det kreves at du klipper kredittkortene og avslutter kredittrammene som en del av avtalen med kreditorene. Dette er et viktig tiltak for å vise betalingsvilje og for å forhindre at gjelden øker ytterligere under nedbetalingsperioden. En rådgiver vil hjelpe deg med å sette opp et realistisk budsjett basert på din faktiske inntekt, slik at du lærer å håndtere hverdagen uten behov for usikret kreditt.
Hvilke forsikringer er viktigst å beholde når økonomien er stram?
Selv når økonomien er ekstremt presset, bør du prioritere forsikringer som beskytter mot økonomisk ruin. Dette inkluderer boligforsikring og innboforsikring for å sikre dine eiendeler, samt ansvarsforsikring på kjøretøy som er lovpålagt i Norge. Livsforsikring og barneforsikring er også kritiske for å sikre familien ved uforutsette hendelser. Bruk en digital sammenligningstjeneste for å sikre at du ikke betaler for mye for disse dekningene, slik at du frigjør mest mulig kapital til gjelden.


