
Kasko er ikke automatisk riktig valg bare fordi veteranbilen har høy verdi. Når du vurderer kasko veteranbil forsikring, bør du også se på hvor ofte bilen brukes, hvordan den oppbevares, og hva forsikringen faktisk dekker. Det er disse forholdene, ikke alderen alene, som hjelper deg å vurdere om kasko passer.
Valget kan føles uklart. Ansvar dekker skader bilen påfører andre, mens delkasko og kasko kan gi ulike former for beskyttelse utover dette. Dekning, unntak, forsikringssum og egenandel varierer mellom avtaler. En lav pris forteller derfor ikke hele historien, særlig hvis bilens verdi eller bruksmønster stiller egne krav.
I denne artikkelen får du oversikt over hva kasko kan tilføre sammenlignet med ansvar og delkasko, og hvilke vilkår du bør undersøke. Vi ser på hvordan bruk, verdi og lagring påvirker vurderingen, og hvordan du kan sammenligne pris, dekning og egenandel. TT Forsikrings digitale løsning gjør det mulig å sammenligne forsikringer og vurdere et eventuelt bytte når du har fått bedre oversikt. Du kan også lese mer om kreftforsikring hos TT Forsikring.
Viktige Punkter
- Vurder om kasko passer ut fra veteranbilens bruk, verdi og oppbevaring, ikke bare bilens alder.
- Sammenlign ansvar, delkasko og kasko for å forstå hvilke skader på egen bil de ulike nivåene kan dekke.
- Når du sammenligner kasko veteranbil forsikring, vurder prisen sammen med forsikringssum, egenandel, unntak og vilkår.
- Bruk sjekklisten i artikkelen til å avklare hvilke skader du særlig ønsker å kunne håndtere økonomisk.
- Sammenlign pris, dekning og vilkår digitalt før du bestemmer deg for om et eventuelt bytte passer for deg.
Kasko på veteranbil: Når kan den ekstra dekningen være relevant?
Kasko kan dekke bestemte skader på egen bil, men nøyaktig hva som omfattes, står i forsikringsavtalen. At bilen regnes som veteran, avgjør ikke alene om kasko passer. En bil som brukes til korte hobbyturer, en som jevnlig kjøres til treff, og en som stort sett står lagret, har ulike bruksmønstre. Det påvirker både hvor ofte bilen er i trafikken, og hvilke deler av vilkårene det er særlig viktig å lese.
Vurder bruk, bilverdi og vilkår i sammenheng før du velger dekning. Det gir et bedre utgangspunkt enn å la bilens alder eller forsikringsprisen alene avgjøre. For en generell beskrivelse av klassiske biler kan du lese om klassiske biler. Forsikringsbehovet må likevel vurderes ut fra bilen din og den konkrete avtalen.
Hvordan påvirker bruken av veteranbilen forsikringsbehovet?
Begynn med å se på når bilen skal brukes. Sesongkjøring på utvalgte dager gir et annet mønster enn turer gjennom store deler av året. Treff og arrangementer kan innebære lengre kjøreturer eller parkering blant mange andre biler. Bruk i hverdagen kan gjøre bilen til en del av den daglige transporten, slik at en skade får praktiske følger i tillegg til reparasjonsbehovet.
Kjørefrekvens gir likevel ikke svaret alene. Tenk gjennom hva som skjer hvis bilen blir skadet. Kan du la den stå mens du vurderer reparasjon, eller trenger du den til bestemte planer? Selv om bilen hovedsakelig står lagret, bør du undersøke hvordan avtalen beskriver skader mens den ikke er i bruk. Les eventuelle begrensninger knyttet til kjørelengde, bruk eller oppbevaring. Ikke gå ut fra at vilkårene fra én forsikring gjelder for en annen.
Hvorfor bør bilens verdi inngå i vurderingen?
En veteranbils verdi kan være vanskelig å fastslå med en generell prisvurdering. Restaureringsarbeid, originalitet, vedlikehold og faktisk tilstand kan alle være relevante. Samle dokumentasjon som beskriver bilen, for eksempel opplysninger om utført restaurering, deler som er skiftet, og bilens nåværende tilstand. Det gir et mer konkret grunnlag når du vurderer om forsikringssummen samsvarer med bilen.
Sett et mulig økonomisk tap opp mot bilens dokumenterte og avtalte verdi. Høy verdi kan gjøre følgene av en omfattende skade større, men prisen og vilkårene må også passe din økonomiske situasjon. Ikke ta for gitt at en skade erstattes med beløpet du selv mener bilen er verdt. Les hvordan forsikringssum, egenandel, unntak og oppgjør er beskrevet. Hvis bilen endres gjennom restaurering eller annet arbeid, bør du vurdere om dokumentasjonen fortsatt gir et riktig bilde av den.
Hva kan kasko, delkasko og ansvar dekke på en veteranbil?
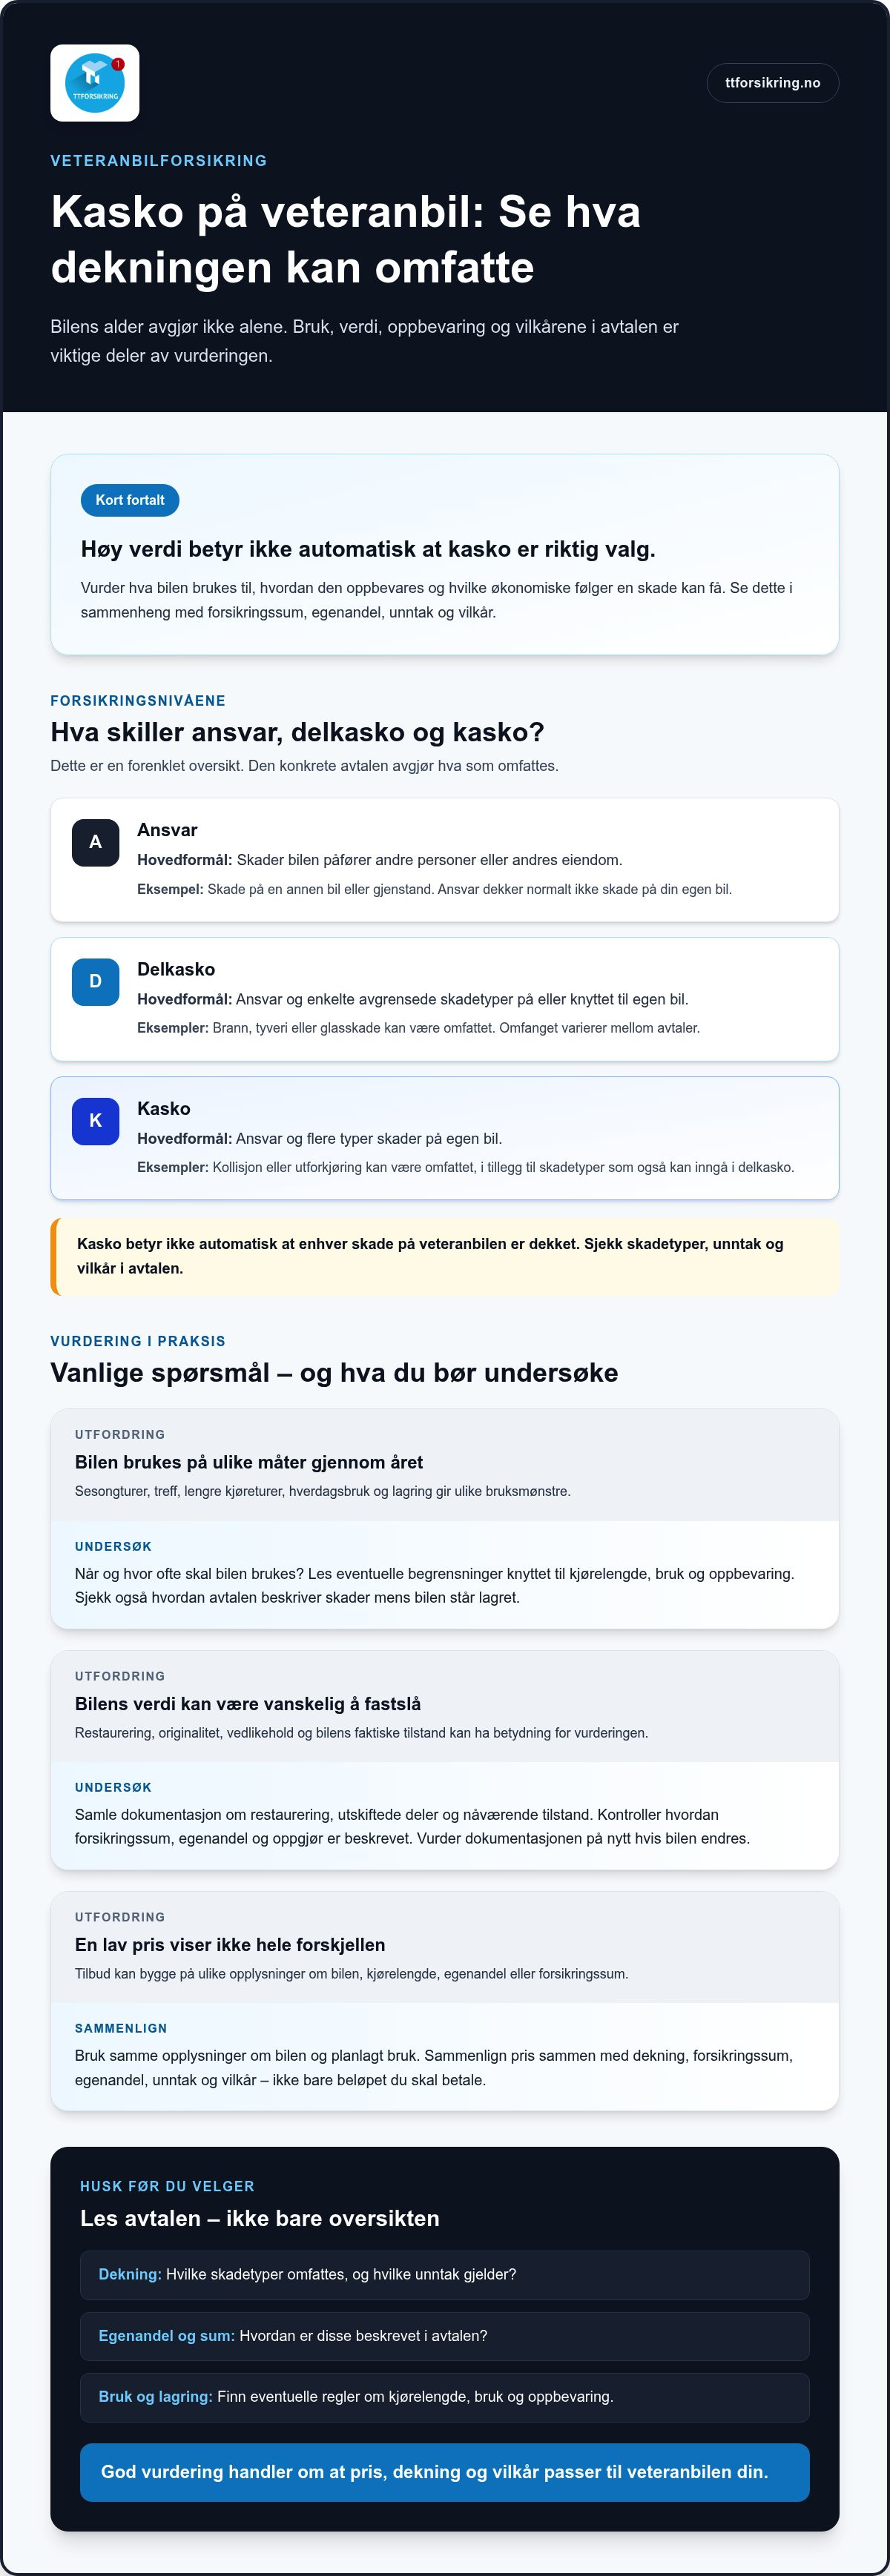
Forsikringsnivåene skiller seg først og fremst fra hverandre ved hvilke skader de kan omfatte, og om beskyttelsen gjelder bilen din eller andre. Tabellen gir en forenklet oversikt over hovedformålet. Bruk den som et utgangspunkt, ikke som en garanti for at en bestemt skade dekkes.
| Forsikringstype | Hovedformål | Eksempler på skader |
|---|---|---|
| Ansvar | Skader bilen påfører andre personer eller andres eiendom | Skade på en annen bil eller gjenstand |
| Delkasko | Ansvar og enkelte avgrensede skadetyper på eller knyttet til egen bil | Brann, tyveri eller glasskade kan være eksempler |
| Kasko | Ansvar og flere typer skader på egen bil | Kollisjon eller utforkjøring kan være eksempler, i tillegg til skadetyper som også kan inngå i delkasko |
Hva skiller kasko fra delkasko og ansvar?
Ansvarsforsikring gjelder skader bilen påfører andre, og dekker normalt ikke skade på din egen bil. Delkasko er en mellomløsning med bestemte, avgrensede skadetyper. Brann, tyveri og glasskade er eksempler på forhold som kan være omfattet, men omfanget varierer. Kasko kan omfatte flere skader på egen bil, for eksempel ved kollisjon eller utforkjøring. Detaljene avhenger av avtalen.
Kasko betyr ikke automatisk at enhver skade på veteranbilen er dekket. En skade må vurderes opp mot hva forsikringen omfatter, hvilke unntak som gjelder, og om vilkårene for erstatning er oppfylt. Derfor kan to avtaler med samme navn gi ulik beskyttelse i praksis.
Hvilke vilkår og unntak bør du lese nøye?
Se forbi korte dekningstabeller og finn fram til de fullstendige vilkårene. Kontroller hvordan avtalen beskriver skadetyper, unntak, egenandel og forsikringssum. Les også eventuelle regler om bruk, oppbevaring eller kjørelengde. En oversikt kan vise hva som inngår, men ordlyden i avtalen setter rammene for dekningen.
Vurder også hvordan skaden meldes og behandles. En lav egenandel er ikke hele bildet hvis du er usikker på hva som skjer etter en skade. Generelle sammenligningsråd, som i Forbes’ oversikt over forsikring for klassiske biler, kan gi ideer til spørsmål. Norske avtalevilkår er likevel det avgjørende grunnlaget.
Når du vet hvilke skader du ønsker å kunne håndtere, kan du sammenligne pris, dekning og vilkår digitalt. Da blir det enklere å vurdere kasko veteranbil forsikring opp mot alternativene, uten å la prisen alene avgjøre.
Slik sammenligner du kasko på veteranbil: Pris, verdi og vilkår
Et tilbud blir nyttig å sammenligne når grunnlaget er mest mulig likt. Hvis ett tilbud bygger på lavere kjørelengde, en annen egenandel eller en annen forsikringssum enn et annet, kan prisforskjellen gi et misvisende bilde. Sammenlign derfor opplysningene du har gitt og innholdet i avtalene, ikke bare beløpet du skal betale.
Hvilke opplysninger bør være like når du sammenligner?
Bruk de samme opplysningene om bilen og planlagt bruk i hvert tilbud. Kontroller bilens identitet, forventet kjørelengde og lagringsforhold der dette etterspørres. Velg samme ønskede dekningsnivå, slik at du ikke sammenligner kasko med en smalere dekning. Noter også forskjeller i verdigrunnlag, egenandel og tillegg. Da blir det lettere å se hva som forklarer forskjellene mellom tilbudene.
- Kontroller at opplysningene om bilen er like, inkludert modell og tilstand der dette inngår.
- Oppgi samme bruksmønster og kjørelengde i hvert tilbud.
- Sammenlign samme dekningsnivå, og noter hva eventuelle tillegg omfatter.
- Skriv ned forsikringssum og egenandel for hvert alternativ.
Hvis opplysningene varierer fra ett tilbud til et annet, kan både pris og vilkår påvirkes. En lavere pris er da ikke nødvendigvis et bedre tilbud, den kan bygge på andre forutsetninger. Les oppsummeringen før du sammenligner, og rett opp eventuelle forskjeller i grunnlaget.
Hvordan vurderer du pris opp mot egenandel og forsikringssum?
Se prisen i sammenheng med hva du selv må betale ved en skade, og hvilken forsikringssum avtalen legger til grunn. En høyere egenandel kan påvirke prisen, men betyr også at du må dekke mer selv dersom skaden omfattes. En annen forsikringssum eller et smalere dekningsomfang kan også forklare at ett tilbud koster mindre enn et annet.
Kontroller at bilverdien i tilbudet stemmer med dokumentasjonen du har, og med verdien som er avtalt i forsikringen. Hvis bilen er restaurert, har særskilt originalitet eller har endret tilstand, bør du vurdere om grunnlaget fortsatt beskriver bilen godt. Ikke gå ut fra at din egen vurdering av markedsverdien automatisk bestemmer et eventuelt skadeoppgjør. Forsikringssum og gjeldende vilkår er sentrale.
Lag gjerne en enkel sammenligning med én rad for hvert tilbud og kolonner for pris, dekning, forsikringssum, egenandel, unntak og tillegg. Noter spørsmål ved uklare formuleringer, og les vilkårene før du bestemmer deg. Den laveste prisen alene sier ikke om avtalen har egenandelen eller beskyttelsen du ønsker.
Vil du se hvordan dagens forsikring står seg mot et tilbud på samme grunnlag? Sammenlign pris, dekning og vilkår digitalt, og bruk oversikten som støtte før du vurderer et eventuelt bytte.
Sjekkliste før du velger kasko til veteranbilen
En ryddig vurdering starter med dine egne behov, ikke med tilbudets prislapp. Samle opplysninger om bilen og bruken, og bestem hvilke skader på egen bil du først og fremst ønsker å kunne håndtere økonomisk. Da blir det enklere å vurdere om kasko er relevant, og om vilkårene passer til hvordan bilen faktisk brukes.
Hva bør du dokumentere før du sammenligner tilbud?
Finn fram dokumentasjon som beskriver bilens tilstand og verdi, inkludert opplysninger om restaureringer dersom det er relevant. Skriv ned forventet kjørelengde, om bilen brukes sesongvis eller til arrangementer, og når den står lagret. Noter også hvilket dekningsnivå du ønsker, hvilken egenandel du kan håndtere, og hvilke unntak du vil undersøke nærmere.
- Beskriv bilen. Samle tilgjengelige opplysninger om identitet, tilstand, originalitet og utført restaureringsarbeid.
- Vurder verdien. Se om dokumentasjonen gir et godt bilde av bilen, og om forsikringssummen i tilbudet samsvarer med den avtalte verdien.
- Noter bruken. Skriv ned planlagt kjørelengde, sesongkjøring, turer til arrangementer og eventuell bruk i hverdagen.
- Ta med lagringen. Registrer når og hvordan bilen vanligvis oppbevares. Bruk dette som informasjon om situasjonen din, ikke som en antakelse om hva forsikringen dekker.
- Velg hva du vil prioritere. Noter hvilke skader på egen bil du særlig ønsker å kunne håndtere, og hvilket dekningsnivå du vil undersøke.
- Sett en ramme for egenandelen. Tenk gjennom hvor mye du selv kan betale dersom en skade omfattes, og skriv ned spørsmål om unntak og begrensninger.
Hvordan gjør du sammenligningen oversiktlig?
Sett tilbudene ved siden av hverandre med pris, dekning, egenandel, forsikringssum og sentrale vilkår som egne punkter. Kontroller at hvert alternativ bygger på de samme opplysningene om bil og bruk. Marker deretter forskjeller som kan påvirke økonomien din eller måten du bruker bilen på. Hvis en formulering er uklar, noter det og gå til de fullstendige vilkårene før du konkluderer.
Se også etter om tillegg endrer dekningen på en måte som har betydning for deg. Ikke regn med at lagring, sesongbruk eller en bestemt type skade er omfattet uten at det står i avtalen. Bruk sjekklisten til å skille mellom det du vet, det du ønsker, og det du må lese nærmere i vilkårene.
Velg kasko etter behov og vilkår, ikke pris alene. Da vurderer du kasko veteranbil forsikring ut fra hva avtalen faktisk gir, og hvilken egenandel og forsikringssum du kan akseptere.
Sammenlign veteranbilforsikring digitalt før du bestemmer deg
Når du har vurdert hvilken beskyttelse bilen trenger, kan du se hvordan dagens forsikring står seg mot et aktuelt tilbud. Målet er ikke automatisk å velge laveste pris. En nyttig sammenligning viser hva du betaler for, hvilke forskjeller som finnes i dekning og vilkår, og om egenandelen passer økonomien din.
Hva får du oversikt over i en digital sammenligning?
TT Forsikrings digitale løsning for privatkunder gjør det mulig å sammenligne eksisterende forsikringer med tilbud på pris, dekning og vilkår. Se etter forskjeller, ikke bare på prisen. Hvis et tilbud koster mindre, undersøk om dekningsomfang, egenandel eller andre vilkår også skiller seg fra avtalen du har i dag.
For veteranbilforsikring kan det være nyttig å ha bilens opplysninger og dagens avtale tilgjengelig når du vurderer alternativene. Se særlig på punktene som betyr mest for deg: hvilken forsikringssum som er lagt til grunn, hvilke unntak som gjelder, og hva du selv må betale ved en skade. En digital oversikt gjør det enklere å holde informasjonen opp mot hverandre, men avgjørelsen er din.
Gå gjennom resultatet i ro og mak. Hvis en opplysning eller formulering er uklar, finn svaret i vilkårene før du vurderer om tilbudene kan sammenlignes. Slik bruker du løsningen til å ta et informert valg, ikke som en grunn til å bytte uansett.
Når er det naturlig å vurdere et forsikringsbytte?
Et bytte kan være verdt å vurdere når du ser en tydelig forskjell som er relevant for deg. Det kan for eksempel være at prisen endres uten at du ønsker å redusere dekningen, eller at vilkårene passer bedre til hvordan bilen brukes. Vurder likevel prisforskjellen opp mot egenandel, forsikringssum og eventuelle begrensninger.
Før du går videre, les den nye avtalen slik den faktisk er formulert. Kontroller at opplysningene om bilen og bruken stemmer, og at du forstår hva dekningen omfatter og ikke omfatter. Ikke la et tilbud alene gi inntrykk av at en bestemt skade er dekket. Det er vilkårene som setter rammene for avtalen.
Det er også helt greit å sammenligne uten å bytte. Hvis dagens avtale fortsatt passer behovene dine når du har vurdert pris, dekning og vilkår samlet, har du fått et bedre grunnlag for å beholde den. Hvis forskjellene taler for et bytte, kan du ta neste steg når du har forstått den nye avtalen. Slik blir vurderingen av kasko veteranbil forsikring mer oversiktlig, uten tidspress eller løfter om en bestemt besparelse.
Gjør forsikringsvalget til en trygg beslutning
Behovet ditt kan endre seg over tid. Hvis bilen restaureres, får en annen bruk eller endrer verdi, kan det være lurt å gå gjennom forsikringsvurderingen på nytt. Ved å kontrollere opplysningene jevnlig blir det enklere å se om avtalen fortsatt passer til bilen du eier og måten du bruker den på.
Når du vurderer kasko veteranbil forsikring, ta utgangspunkt i hva du selv kan håndtere økonomisk, og hvilke vilkår du ønsker å leve med. Det gir et bedre beslutningsgrunnlag enn å følge en generell anbefaling. Les avtalen grundig, og vær tydelig på hva som er viktigst for deg før du bestemmer deg.
Bruk sammenligningen som støtte, ikke som fasit. Når du har oversikt over forskjellene, kan du velge om du vil beholde dagens avtale eller vurdere et bytte. Et gjennomtenkt valg trenger ikke tas i hast.
Ta neste steg når du er klar. Start en digital sammenligning hos TT Forsikring for å se hvordan forsikringene dine står seg på pris, dekning og vilkår.
Ofte stilte spørsmål om veteranbilforsikring
Må en veteranbil være over 30 år for å få veteranbilforsikring?
Nei, bilen trenger ikke nødvendigvis å være eldre enn 30 år. I Norge regnes bilen som veteranbil fra 1. januar det året den fyller 30. I 2026 gjelder det biler fra 1996-årgangen. Forsikringsselskapenes vilkår for veteranbilforsikring kan likevel ha egne alderskrav, så sjekk hva som gjelder for avtalen du vurderer.
Kan jeg bruke veteranbilen til daglig med veteranbilforsikring?
Det kommer an på vilkårene. Veteranbilforsikring er ofte knyttet til hobby- og fritidsbruk, og daglig kjøring til jobb kan være begrenset eller falle utenfor avtalen. Les særlig reglene om bruksområde og årlig kjørelengde. Hvis bruken endrer seg, for eksempel fra sporadiske turer til regelmessig kjøring, bør du kontrollere at opplysningene i forsikringen fortsatt stemmer.
Dekker kasko skader på veteranbilens motor eller andre mekaniske deler?
Ikke automatisk. Kasko er ikke en generell garanti mot motorhavari eller mekaniske feil. Det kan være forskjell på skade som oppstår i en ulykke, og feil som skyldes slitasje eller svikt i en del. Se etter hvordan avtalen omtaler plutselige skader, tekniske feil og unntak. Hvis motoren skades etter en kollisjon, er skadeårsaken og vilkårene avgjørende.
Er deler og fastmontert ekstrautstyr dekket på en veteranbil?
Det avhenger av hvordan avtalen behandler deler, tilbehør og ekstrautstyr. Fastmontert utstyr kan ha egne beløpsgrenser eller krav til dokumentasjon, mens løse reservedeler kan bli vurdert annerledes. Noter utstyr som ikke fulgte bilen opprinnelig, og ta vare på kvitteringer eller annen dokumentasjon. Les vilkårene for å se om utstyret er inkludert i forsikringssummen eller må oppgis særskilt.
Kan andre enn eieren kjøre en veteranbil med kaskoforsikring?
Det kan være tillatt, men det avhenger av avtalen og hvem som kjører. Vilkårene kan beskrive begrensninger knyttet til fører, alder eller bruk, og disse kan påvirke hvordan en skade behandles. Før du låner bort bilen, les reglene for førere og kontroller at turen passer med forsikringens bruksbegrensninger. Ikke gå ut fra at samme vilkår gjelder for alle som bruker bilen.
Gjelder veteranbilforsikring når bilen oppbevares om vinteren?
Oppbevaring i vintersesongen betyr ikke i seg selv at forsikringen automatisk gjelder for alle skader. Det avhenger av hvilke dekninger som er avtalt, og om vilkårene har bestemmelser om lagring eller sikring av bilen. Se etter hvordan avtalen håndterer skader mens bilen står parkert, og om endringer i bruk eller oppbevaring skal oppgis. Skill mellom dekning under lagring og dekning når bilen kjøres.
Hvordan fastsettes forsikringssummen for en veteranbil?
Forsikringssummen fastsettes etter avtalen mellom eier og forsikringsselskap, og bør gjenspeile bilens relevante verdi. Dokumentasjon på tilstand, restaurering, originalitet og utstyr kan bidra til å beskrive bilen. Samle gjerne bilder, kvitteringer og vurderinger du allerede har. Kontroller også om summen bør vurderes på nytt hvis bilen restaureres eller endrer verdi, og hva vilkårene sier om erstatning ved skade.


