
Hva gjør du den dagen favorittklokken forsvinner fra håndleddet på reise, og forsikringsselskapet avviser kravet fordi hendelsen skjedde utenfor hjemmet? Mange tar det som en selvfølge at en standard innboforsikring passer på alt man eier. Når det gjelder forsikring av klokker og smykker, oppdager dessverre mange de snevre erstatningsgrensene og lave uhellsdekningene først etter at tapet er et faktum. Det er derfor helt forståelig at du ønsker full forutsigbarhet for gjenstander som bærer både høy økonomisk og affeksjonsmessig verdi.
I denne guiden finner du ut nøyaktig hvordan du sikrer verdifulle klokker og smykker optimalt med riktig verdisaksforsikring. Vi gir deg full oversikt over de avgjørende forskjellene mellom ordinær innbodekning og en spesialisert verdisaksforsikring, hvilke krav som stilles til takstrapport og kvitteringer, samt hvilke egenandeler og vilkår som faktisk lønner seg. Videre viser vi hvordan en moderne, digital sammenligning gir deg kontrollen tilbake, slik at du slipper tungvinte prosesser og alltid har full oversikt over hva du betaler for.
Viktige Punkter
- Forstå hvorfor ordinære innbopoliser har strenge erstatningstak, og hvordan dedikert forsikring av klokker og smykker fjerner risikoen for underforsikring.
- Lær hvordan allrisikodekning beskytter deg mot både plutselige uhell og ran over hele verden, ikke bare innenfor hjemmets fire vegger.
- Få full oversikt over hvordan valg av egenandel påvirker den årlige premien, slik at du finner den mest lønnsomme balansen.
- Se hvilke krav til kvitteringer, sertifikater og takster som må oppfylles for å garantere et smertefritt skadeoppgjør.
- Oppdag hvordan du enkelt sammenligner eksisterende vilkår mot et digitalt tilbud fra TT Forsikring og samler avtalene dine på ett sted.
Innboforsikring kontra verdisaksforsikring for klokker og smykker
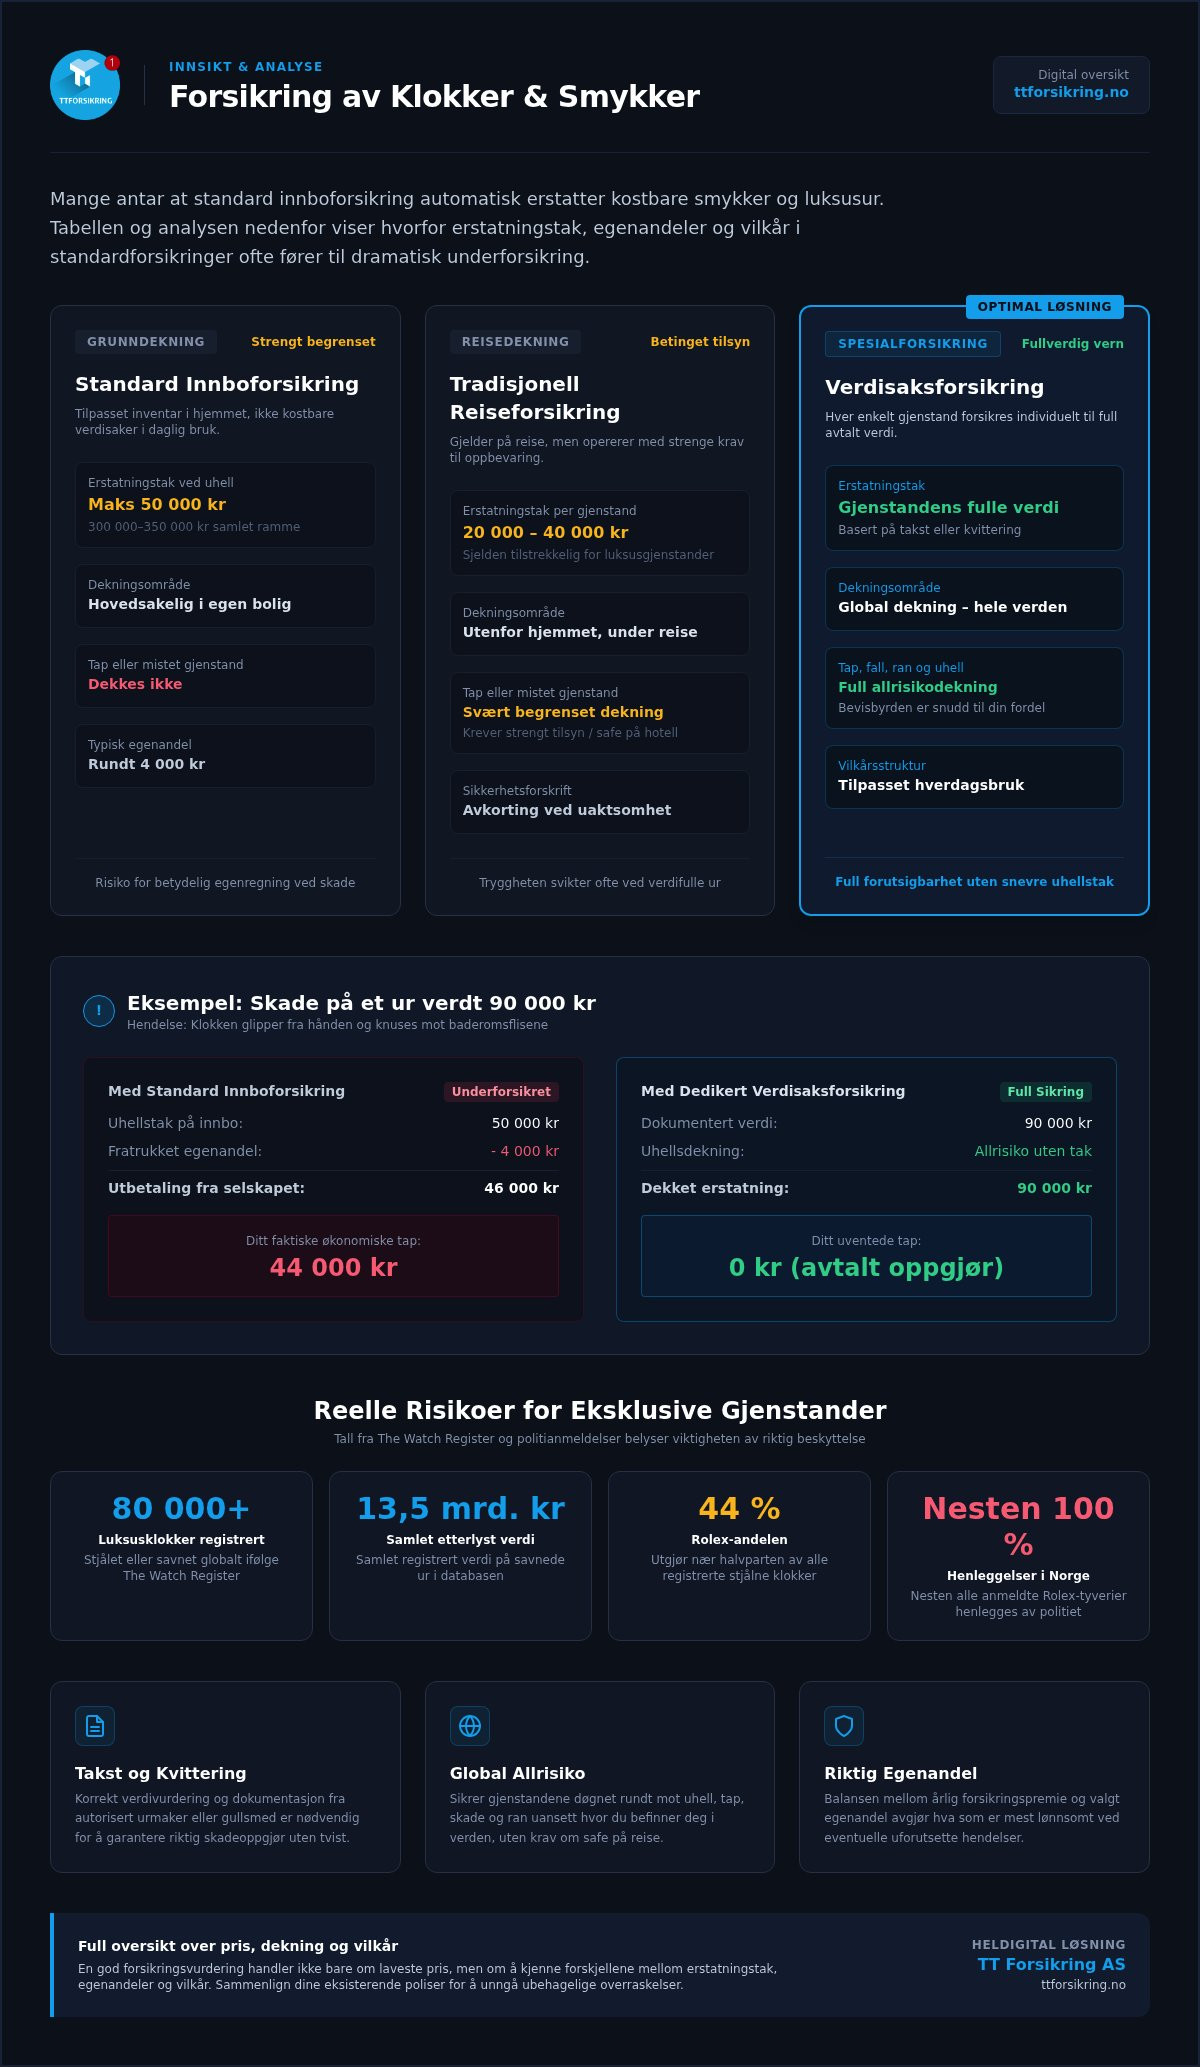
Mange antar at en god innboforsikring automatisk erstatter et luksusur eller en diamantring hvis uhellet er ute. Realiteten i norske forsikringsvilkår er derimot en helt annen. En standard innbopolise opererer ofte med en samlet erstatningsgrense for verdisaker på mellom 300 000 og 350 000 kroner, men med en streng undergrense for uhellsskader, ofte begrenset til 50 000 kroner per hendelse. Eier du et armbåndsur verdt 90 000 kroner som faller i baderomsflisene, sitter du igjen med et betydelig økonomisk tap. En dedikert Verdisakforsikring opphever disse begrensningene ved å forsikre hver enkelt gjenstand til avtalt verdi.
For å forstå hvordan spesialforsikring skiller seg fundamentalt fra ordinære poliser, kan denne videoen gi et godt innblikk i prinsippene:
Underforsikring oppstår i det øyeblikket den samlede verdien av familiens arvegods, bunadssølv og moderne klokker overstiger selskapets maksimale rammer. Skulle boligen rammes av brann eller grovt innbrudd, avkortes utbetalingen brutalt mot disse faste takene. Tabellen nedenfor synliggjør hvorfor valg av dekning har enorm betydning for dine faktiske rettigheter ved skade:
| Forsikringstype | Typisk erstatningstak | Geografisk dekningsområde | Dekning ved mistet gjenstand |
|---|---|---|---|
| Standard innboforsikring | 50 000 kr ved uhell (maks 300 000 kr samlet) | Hovedsakelig i egen bolig | Nei, dekker ikke tap eller mistet ting |
| Tradisjonell reiseforsikring | Ofte 20 000–40 000 kr per gjenstand | Utenfor hjemmet, på reise | Svært begrenset; krever strengt tilsyn |
| Verdisaksforsikring | Gjenstandens fulle, dokumenterte verdi | Global dekning over hele verden | Ja, allrisiko dekker tap, fall og ran |
Hvorfor standard innboforsikring sjelden er tilstrekkelig
Kombinasjonen av lave erstatningstak og høye egenandeler gjør ordinær innbo uegnet for dyrere gjenstander. Egenandelen ved skade på innbo ligger ofte rundt 4 000 kroner, noe som spiser opp mye av et mindre skadeoppgjør. Mister du en mekanisk klokke i bakken på vei til jobb, dekker sjelden standardvilkårene dette i det hele tatt. Skal du oppnå trygg forsikring av klokker og smykker, kreves vilkår som tar høyde for at gjenstandene faktisk bæres og brukes i hverdagen.
Reiseforsikringens begrensninger ved kostbare smykker
Reiseforsikringer fremstår ofte som en falsk trygghet ved eksklusive innkjøp. De fleste selskap krever at verdisaker oppbevares i låst safe på hotellrommet når de ikke er i kontinuerlig personlig bruk. Legger du igjen en ring ved bassengkanten eller mister et armbånd på gaten, avslås kravet som grovt uaktsomt brudd på sikkerhetsforskriftene. For medlemmer som ønsker total trygghet for familiens verdier og økonomi, kan slike hull tettes via gunstige løsninger, på samme måte som medlemsfordeler hos kreftforsikring gjennom TT Forsikring gir forutsigbarhet på andre viktige livsområder.
Hva dekker en verdisaksforsikring for kostbare gjenstander?
Kjernen i en verdisaksforsikring er allrisikodekningen. Mens standardforsikringer krever at skaden skyldes en spesifikk, navngitt hendelse som brann eller innbrudd, snur en allrisikopolise bevisbyrden på hodet. Den dekker enhver plutselig og uforutsett fysisk skade eller tap, med mindre hendelsen eksplisitt står oppført som et unntak i vilkårene. Beskyttelsen gjelder døgnet rundt i hele verden, slik at du trygt kan bære verdisakene på reise, på jobb eller til hverdags.
Omfattende beskyttelse er avgjørende når verdiene stiger. Tyveri av luksusur har økt betraktelig globalt; The Watch Register registrerte over 80 000 stjålne eller savnede luksusklokker i sin internasjonale database, med en samlet verdi på over 13,5 milliarder kroner. Rolex alene utgjør 44 % av disse tilfellene. Samtidig viser tall fra Norge at nesten alle anmeldte Rolex-tyverier ender opp med å bli henlagt av politiet. Dette understreker hvorfor skreddersydd forsikring av klokker og smykker er helt nødvendig for å unngå personlig tap ved ran og tyveri på åpen gate.
Typiske skadesituasjoner som omfattes av dekningen
Verdisakdekningen trer i kraft ved praktiske hverdagsuhell som andre poliser avviser:
- Et luksusur mistes i asfalten slik at safirglasset knuser og urkassen deformeres.
- En diamant løsner fra ringfatningen og forsvinner sporløst under et restaurantbesøk.
- Et smykke forsvinner sporløst fra håndbagasjen under en mellomlanding i utlandet.
Unntak og begrensninger du må kjenne til
Selv markedets beste dekning har klare grenser. Kosmetiske overflateskader som hairlines, små riper og generell slitasje over tid dekkes ikke. Det samme gjelder behov for planlagt vedlikehold, oljeskift og periodisk urmakerservice. Ved skade på smykker krever selskapene ofte at du har fulgt retningslinjene for taksering og jevnlig klosjekk hos gullsmed, slik at slitasje ikke forveksles med en plutselig ulykke. Rene mekaniske feil i urverk, uten at klokken har vært utsatt for et ytre støt eller slag, faller også utenfor erstatningsansvaret.
For å sikre at du verken betaler for mye eller sitter med utilstrekkelige vilkår, lønner det seg å vurdere dekningsgraden jevnlig. Sammenlign pris, dekning og vilkår for dine eiendeler digitalt, slik at du finner den rette balansen mellom trygghet og kostnad.
Slik velger du riktig forsikring: Dekningsgrad, egenandel og vilkår
Jakten på den beste beskyttelsen handler om mer enn bare å finne den laveste årspremien. En god avtale forutsetter et grundig beslutningsrammeverk der du veier forsikringssummen opp mot faktisk risiko, bruksmønster og personlig tåleevne for uforutsette utgifter. Når du vurderer forsikring av klokker og smykker, bør du alltid analysere pris, dekningsomfang og spesifikke vilkår under ett. Slik sikrer du at du ikke betaler for overflødige klausuler eller sitter igjen med ubehagelige overraskelser den dagen et skadeoppgjør er nødvendig.
Valg av egenandel: Balansen mellom premie og risiko
I det norske markedet varierer egenandelen for verdisaksdekning markant mellom aktørene, ofte fra 500 til 1 000 kroner per hendelse. Til sammenligning krever ordinære innbopoliser gjerne 4 000 kroner i egenandel for tilsvarende skadetilfeller. En lav egenandel gir solid forutsigbarhet dersom du ofte bruker kostbare smykker i sosiale sammenhenger der småuhell kan inntreffe. Har du derimot en samling eksklusive ur som primært oppbevares trygt og kun tas frem ved spesielle anledninger, kan en høyere egenandel redusere den faste årsprisen betraktelig. Vurder derfor hvor sannsynlig en reparasjon av riper eller knust safirglass faktisk er mot kostnaden av å opprettholde en lav egenandel over tid.
Sikkerhetsforskrifter og krav til oppbevaring
Forsikringsselskapene stiller strenge krav til hvordan verdifulle eiendeler sikres mot tyveri. Når den samlede verdien overstiger bestemte beløpsgrenser, utløses gjerne krav om at gjenstandene må oppbevares i et FG-godkjent (Forsikringsselskapenes Godkjenningsnevnd) verdiskap når de ikke er i personlig bruk. Dersom et innbrudd skjer og smykkene lå fritt fremme på soverommet, kan erstatningssummen bli kraftig avkortet grunnet brudd på sikkerhetsforskriftene.
Spesielle forholdsregler gjelder også utenfor boligen:
- Etterlat aldri verdisaker synlig eller skjult i parkert bil, selv for korte ærend.
- Bruk alltid hotellets safe dersom kostbare ringer eller ur ikke bæres direkte på kroppen.
- Dokumenter at skapet er forskriftsmessig boltet fast dersom det kreves for din dekningsgrad.
For å forstå hvordan disse vilkårene samspiller med den øvrige husholdningen, kan du lese mer om skadeforsikring for privatperson for en helhetlig oversikt over familiens totale risikoprofil og rettigheter.
Dokumentasjon og taksering: Slik klargjør du gjenstandene
Korrekt forarbeid utgjør forskjellen mellom et smertefritt oppgjør og et avvist erstatningskrav. Forsikringsselskapene opererer under strenge hvitvaskingsregler og krever uomtvistelig bevis for både eierskap og reell verdi før en polise aktiveres. Når du etablerer en forsikring av klokker og smykker, må forsikringssummen gjenspeile markedet nøyaktig. For klokker settes denne verdien maksimalt til veiledende nypris hos en norsk autorisert forhandler, eller til faktisk kjøpesum dersom uret ble kjøpt brukt til en lavere pris. Har du handlet i utlandet, kreves det i tillegg dokumentasjon på at merverdiavgift og toll er betalt ved innførsel.
En systematisk klargjøring sikrer at ingen tvil oppstår dersom uhellet inntreffer:
- Samle originalt tilbehør: Finn frem kjøpskvittering, sertifikat, garantikort og original emballasje.
- Innhent skriftlig takst: Kontakt en autorisert fagperson dersom gjenstanden er eldre enn to år eller mangler kvittering.
- Fotografer detaljene: Ta høyoppløselige bilder av serienummer, referansenummer, edelmetallstempler og eventuelle unike bruksmerker.
- Juster forsikringssummen: Følg med på valutasvingninger og prisøkninger hos forhandlerne, og oppdater polisen ved behov.
Krav til godkjent verdivurdering og takst
Skal en takstrapport godkjennes, må den være utstedt i eierens navn av en godkjent fagperson. For smykker kreves som regel et offisielt takstskjema fra Norges Gullsmedforbund, der diamantens renhet, farge, slip og karatvekt spesifiseres. For urverk må urmakeren oppgi urkassens referansenummer, individuelt serienummer samt en vurdering av teknisk tilstand. En slik vurdering bør fornyes hvert tredje til femte år for å holde tritt med prisendringer.
Hva gjør du om du mangler kvittering på arvegods?
Gamle arvestykker og vintageklokker mangler ofte original kjøpsdokumentasjon. Løsningen er å oppsøke en autorisert takstmann som fastsetter en gjenanskaffelsesverdi basert på edelmetallenes vekt, steinenes kvalitet og gjenstandens håndverksmessige særpreg. Proveniens kan styrkes ytterligere ved å legge frem eldre fotografier fra dåp, konfirmasjon eller bryllup der smykkene er i synlig bruk. Dette etablerer en troverdig tidslinje for eierskapet overfor skadeavdelingen.
Få full oversikt: Sammenlign og tegn forsikring digitalt hos TT Forsikring
Tradisjonelt har spesialforsikringer krevd langdryge telefonsamtaler, manuelle e-postutvekslinger og unødvendig venting. TT Forsikring utfordrer disse foreldede vanene ved å tilby en transparent og heldigital plattform tilpasset privatkunders reelle behov. Som en fremoverlent norsk forsikringsaktør kombinerer selskapet solid fagkompetanse med moderne teknologi, slik at du kan gjennomgå dekningene dine uten tidkrevende barrierer. Prosessen sikrer at forsikring av klokker og smykker integreres sømløst med husholdningens øvrige skadeforsikringer, med full oversikt over hva du betaler for.
Hvorfor samle forsikringene dine hos en utfordrer?
Å samle skade- og verdisaksdekninger hos én leverandør gir betydelige praktiske fordeler i hverdagen:
- Færre egenandeler å forholde seg til: Ved et innbrudd der både bolig og verdigjenstander rammes, slipper du å håndtere motstridende oppgjør hos ulike selskaper.
- Eliminering av dobbeltforsikring: En helhetlig gjennomgang avdekker overlappende klausuler mellom reise-, innbo- og verdisakspoliser, slik at du ikke betaler dobbelt for samme risiko.
- Personlig oppfølging i digitale rammer: Du får fordelene av et moderne digitalt grensesnitt, kombinert med tilgang til erfarne norske rådgivere når komplekse spørsmål oppstår.
Slik sjekker du dine avtaler på 1-2-3
Det skal være enkelt å vurdere om du har riktige betingelser. Den heldigitale løsningen leder deg steg for steg gjennom en oversiktlig sammenligning av pris, dekningsomfang og egenandeler. Du legger inn nøkkelopplysninger om dagens poliser og får umiddelbart et klart bilde av hvordan avtalene dine står seg mot et moderne alternativ. Finner du en løsning som passer livssituasjonen bedre, gjennomføres hele bytteprosessen trygt og direkte i nettleseren uten unødig papirarbeid.
Vil du vite hvordan dagens forsikringer står seg på pris, dekning og vilkår? Sammenlign forsikringene dine hos TT Forsikring og få bedre kontroll før du bestemmer deg.
Sikre verdiene dine med full forutsigbarhet
Riktig forsikring av klokker og smykker handler i bunn og grunn om sjelefred. Standard innbopoliser har klare begrensninger som fort kan koste deg dyrt den dagen et uhell eller et tyveri inntreffer. Ved å velge en skreddersydd verdisaksforsikring med global allrisikodekning, oppdatert takst og tilpasset egenandel, sikrer du at familiens mest verdifulle eiendeler er fullt beskyttet uansett hvor hverdagen tar deg.
Som en uavhengig norsk utfordrer kjemper TT Forsikring for transparente vilkår og full oversikt for privatkunder over hele landet. Med en heldigital løsning kan du enkelt vurdere dine nåværende avtaler opp mot et uforpliktende tilbud, uten tidkrevende telefonsamtaler eller uklare klausuler. Høy kundetilfredshet og en smidig overgang gjør det trygt å ta grep om egen økonomisk sikkerhet i dag.
Ta kontroll over dine forsikringsavtaler nå, og nyt favorittgjenstandene dine med den tryggheten du faktisk fortjener.
Ofte stilte spørsmål
Dekker innboforsikringen klokker og smykker hvis de blir stjålet utenfor hjemmet?
Nei, en standard innboforsikring dekker normalt ikke tyveri eller tap som skjer utenfor din faste boligadresse. Innbodekningen er primært knyttet til innbrudd og skader i hjemmet. Blir et armbåndsur eller en ring stjålet på gaten, på kafé eller under transport, kreves det en egen verdisaksforsikring eller en dekkende reiseforsikring for at du skal få erstatning.
Hvor mye kan jeg få i erstatning for et stjålet armbåndsur på reiseforsikringen?
Reiseforsikringer har som regel et erstatningstak på mellom 20 000 og 40 000 kroner per gjenstand for tapt eller stjålet reisegods. Hvis uret ditt har en høyere markedsverdi, må du selv dekke det overskytende beløpet. I tillegg krever reiseselskapene kontinuerlig tilsyn, noe som betyr at tyveri fra fellesområder eller ulåste rom raskt fører til fullstendig avslag.
Hva er forskjellen mellom allrisikoforsikring og standard verdisaksforsikring?
I praksis er allrisiko selve dekningsprinsippet som en moderne verdisaksforsikring bygger på. Mens tradisjonelle poliser krever at skaden skyldes en navngitt årsak som brann eller tyveri, dekker allrisiko alle plutselige fysiske skader og uhell over hele verden. Dette sikrer at situasjoner der du mister gjenstanden eller skader den ved et fall, automatisk omfattes av oppgjøret.
Må jeg ha ny takst på smykker og klokker hvert år?
Nei, det er sjelden nødvendig med årlig taksering for standard verdisaker. Bransjestandarden tilsier fornyelse hvert tredje til femte år for å fange opp prisjusteringer, valutasvingninger og endringer i edelmetallpriser. Ved større oppganger i nypris hos forhandler bør du likevel oppdatere forsikringssummen tidligere, slik at du unngår underforsikring dersom gjenstanden må erstattes.
Hva skjer dersom en diamant faller ut av forlovelsesringen min?
Dersom du har tegnet en dedikert forsikring av klokker og smykker med allrisiko, erstattes den tapte edelstenen og reparasjonen av fatningen. Skadeoppgjøret forutsetter at steinen forsvant som følge av et uforutsett uhell, og ikke på grunn av mange års forsømt vedlikehold. Det lønner seg derfor å få klørne kontrollert jevnlig hos en autorisert gullsmed.
Hvordan fastsettes erstatningssummen dersom klokken har steget i verdi på bruktmarkedet?
Forsikringsselskapene setter som hovedregel maksimal erstatning til veiledende nypris hos en norsk autorisert forhandler, ikke til oppblåste priser i annenhåndsmarkedet. For modeller som ikke lenger produseres, fastsettes verdien basert på en fagmessig takstrapport. Kjøpesummen lagt til grunn ved avtaleinngåelse forblir førende med mindre polisen formelt oppjusteres med ny dokumentasjon underveis.
Hvorfor bør jeg sammenligne pris, dekning og vilkår før jeg velger forsikring?
Små forskjeller i vilkår og sikkerhetsforskrifter avgjør om du faktisk får utbetaling når et tap inntreffer. En grundig gjennomgang av forsikring av klokker og smykker sikrer at du unngår høye egenandeler og urimelige krav til oppbevaring. Ved å vurdere vilkårene helhetlig mot husholdningens øvrige skadeforsikringer, unngår du kostbar dobbeltforsikring og oppnår optimal beskyttelse for samtlige verdier.


