
Hva gjør du når regningene hoper seg opp, men du ikke lenger vet nøyaktig hvem du skylder penger eller hvor mye? Det er forståelig å bli urolig for inkasso og for at økonomien skal forverres. Gjeldsrådgivning for privatpersoner kan hjelpe deg med å samle informasjon, prioritere det viktigste og finne realistiske neste steg. Du trenger ikke ha full oversikt før du ber om hjelp.
I denne artikkelen får du vite hva gjeldsrådgivning kan innebære, hvor du kan søke hjelp og hva det er lurt å forberede før en samtale. Vi ser også på hvordan du kan få oversikt over inntekter, utgifter og gjeld, og når offentlig eller privat rådgivning kan passe. TT Forsikring AS tilbyr gjeldsrådgivning for privatpersoner. En digital forsikringssammenligning kan gi oversikt over løpende forsikringsutgifter, men erstatter ikke gjeldsrådgivning. Målet er å gjøre situasjonen mer forståelig, slik at du kan ta ett håndterbart steg om gangen.
Viktige Punkter
- Gjeldsrådgivning for privatpersoner kan hjelpe deg med å samle gjeld og utgifter i en oversikt og planlegge realistiske neste steg.
- En rådgiver trenger et mest mulig realistisk bilde av inntekter, utgifter og gjeld. Du kan likevel be om veiledning selv om oversikten ikke er komplett.
- Vurder offentlig eller privat hjelp ut fra hva du trenger bistand med, og undersøk hva rådgivningen omfatter.
- Gå gjennom faste utgifter, også forsikringer, når du lager økonomisk oversikt. Forsikringssammenligning er ikke gjeldsrådgivning.
- Du kan sammenligne forsikringenes pris, dekning og vilkår digitalt hos TT Forsikring AS for å få bedre oversikt over løpende forsikringsutgifter.
Hva er gjeldsrådgivning for privatpersoner, og når kan det hjelpe?
Gjeldsrådgivning for privatpersoner er veiledning som hjelper deg med å få oversikt over økonomien og vurdere hvordan du kan håndtere gjeld og betalinger. Rådgivningen kan omfatte kartlegging av inntekter, utgifter og krav, samt hjelp med å lage en plan som passer situasjonen din. Den gir ingen garanti for at gjelden blir redusert eller at kreditorer godtar bestemte løsninger.
Det kan være nyttig å søke råd før økonomien føles helt fastlåst. Gjentatte betalingsvansker, kredittgjeld som vokser fordi du bruker kreditt til vanlige utgifter, eller usikkerhet om hvem du skylder penger, er tegn på at en gjennomgang kan være til hjelp. En generell forklaring på begrepet finner du også i omtalen av gjeldsrådgivning.
En kort video om utfordringen med flere gjeldskrav og månedlige betalinger:
Hva gjør en gjeldsrådgiver i praksis?
Først handler det gjerne om å danne et realistisk bilde av økonomien. Rådgiveren kan gå gjennom inntekter, faste utgifter, gjeld, betalingsfrister og krav som eventuelt har gått videre til innkreving. Når opplysningene er samlet, blir det enklere å se hvilke betalinger som haster, og hva som må undersøkes nærmere.
Når bør du søke gjeldsrådgivning?
Vedvarende problemer med å betale regninger er en god grunn til å undersøke hvilken hjelp som finnes. Du trenger ikke vente til all gjeld er misligholdt. Hvis du er usikker på om du klarer kommende betalinger, eller stadig må utsette én regning for å betale en annen, kan det være klokt å be om råd tidlig. Du trenger heller ikke ha alle dokumentene klare før du tar kontakt.
Slik foregår gjeldsrådgivning fra kartlegging til en økonomisk plan
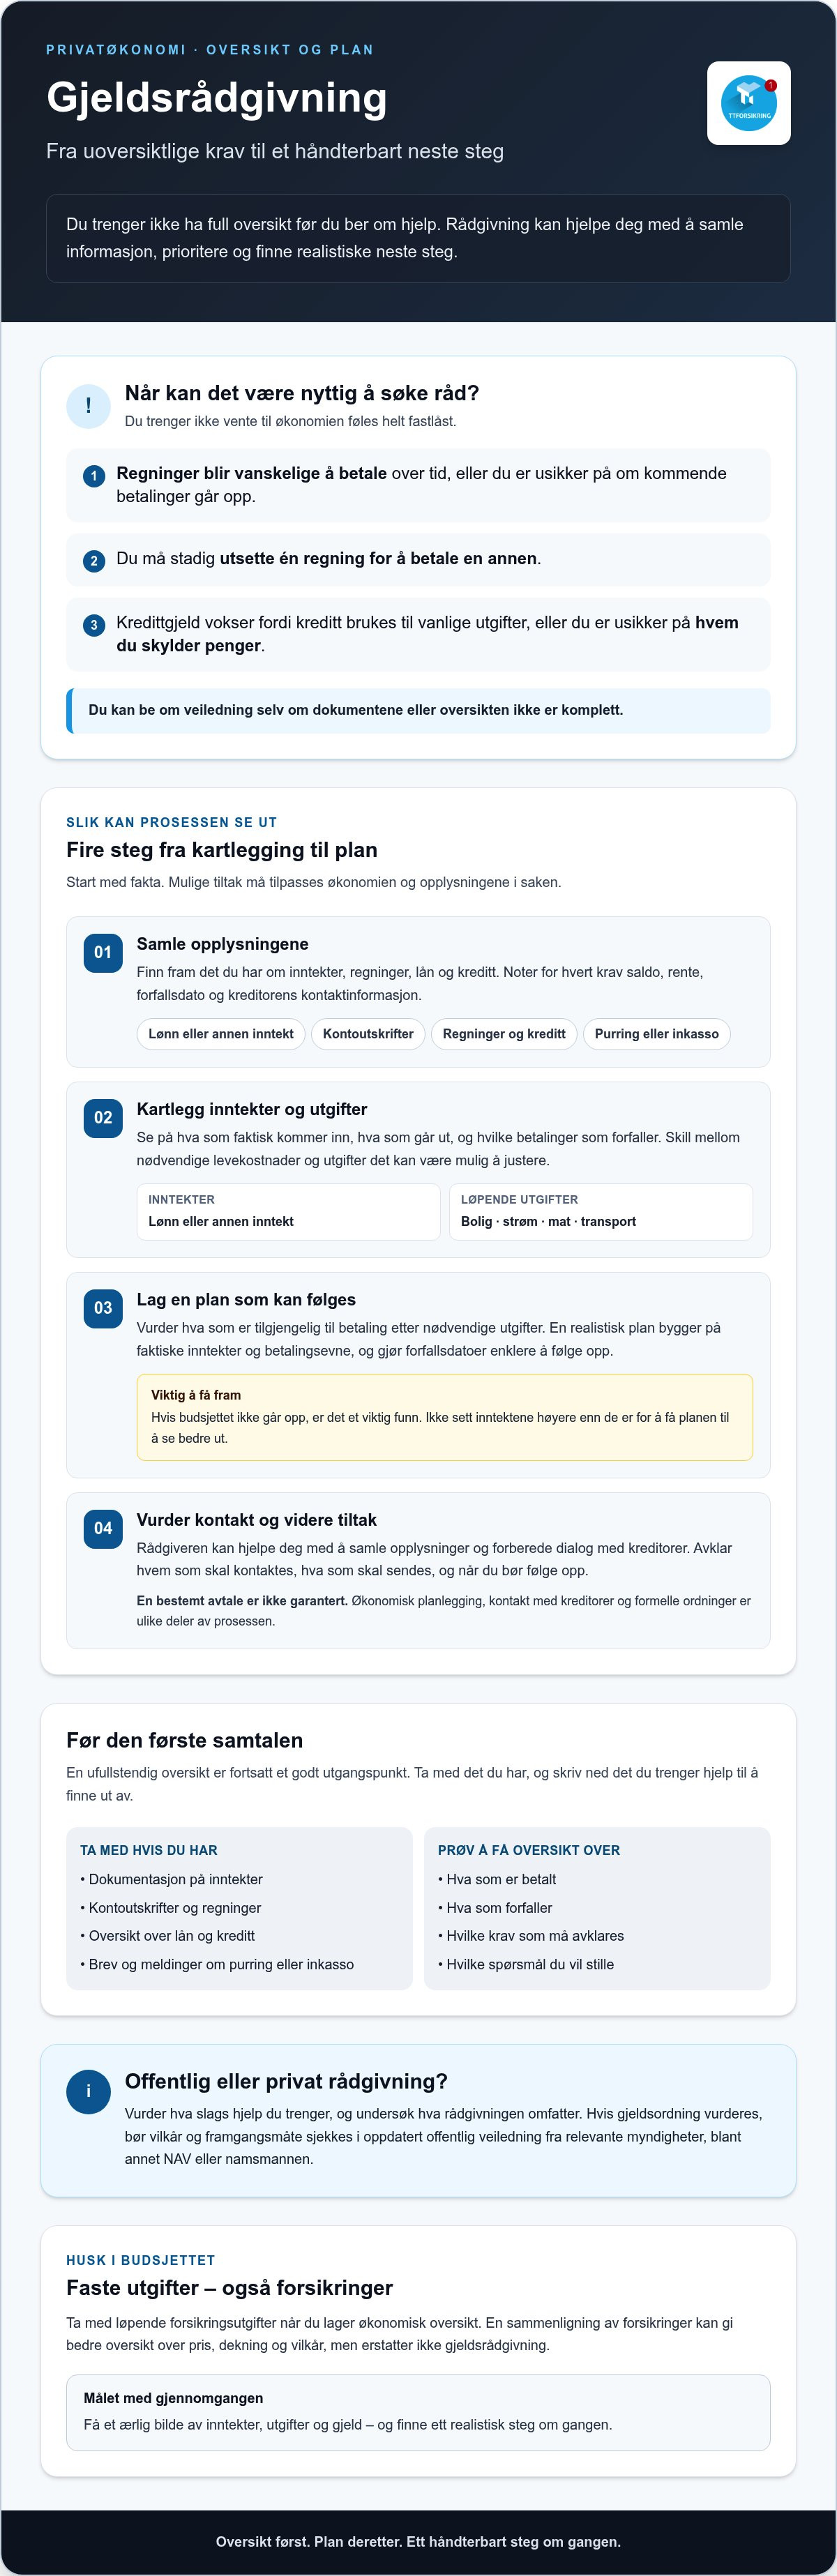
Et rådgivningsløp begynner med fakta, ikke en ferdig løsning. For at planen skal fungere i hverdagen, må rådgiveren forstå hva som kommer inn, hva som går ut, og hvilke krav som skal betales. Deretter kan dere se på mulige prioriteringer og tiltak. Gjeldsrådgivning for privatpersoner er en prosess der planen må tilpasses økonomien og opplysningene i den enkelte saken.
- 1. Samle opplysningene. Finn fram lønnsslipper eller annen dokumentasjon på inntekter, kontoutskrifter, regninger og oversikt over lån og kreditt. For hvert krav er det nyttig å notere saldo, rente, forfallsdato og kreditorens kontaktinformasjon. Ta også med brev og meldinger om purring eller inkasso. Da blir det enklere å skille mellom det som er betalt, det som forfaller, og det du trenger å få avklart.
- 2. Kartlegg inntekter og utgifter. Gå gjennom faste inntekter og utgifter, som bolig, strøm, mat, transport og andre løpende betalinger. Skill mellom nødvendige levekostnader og utgifter det kan være mulig å justere. Ikke ta for gitt at én prioritering passer for alle. Målet er ikke et idealbudsjett, men et ærlig bilde av økonomien slik den er nå.
- 3. Lag en plan som kan følges. Når tallene er samlet, kan rådgiveren hjelpe deg med å se hva som er tilgjengelig til betaling etter nødvendige utgifter. En realistisk plan tar utgangspunkt i faktiske inntekter og betalingsevne, og bør være konkret nok til at du kan følge opp forfallsdatoer. Hvis budsjettet ikke går opp, er det et viktig funn som må tas med i vurderingen. Ikke skjul det ved å sette inntektene høyere enn de er.
- 4. Vurder kontakt og videre tiltak. Rådgiveren kan hjelpe deg med å forberede dialog med kreditorer, for eksempel ved å samle relevante opplysninger og beskrive betalingsevnen din. Det betyr ikke at en bestemt betalingsavtale blir innvilget. Økonomisk planlegging, dialog med kreditorer og formelle ordninger er ulike deler av prosessen. Hvis gjeldsordning vurderes, bør du kontrollere gjeldende vilkår og framgangsmåte i oppdatert offentlig veiledning fra relevante myndigheter, blant annet NAV eller namsmannen.
Be om at neste steg blir tydelig: Hvem skal du kontakte, hva skal du sende, og når bør du følge opp? Ta også med faste forsikringsutgifter i budsjettet. Vil du undersøke hva du betaler og sammenligne pris, dekning og vilkår, kan du sammenligne forsikringene dine digitalt. Det kan gi oversikt over én utgiftspost, men erstatter ikke gjeldsrådgivning eller dialog om gjeld.
Offentlig eller privat gjeldsrådgivning: Hva bør du vurdere?
Valget handler ikke bare om hvor du får raskest svar. Se etter hjelp som passer oppgaven du står overfor, og avklar hva som inngår før du bestemmer deg. Offentlig og privat gjeldsrådgivning kan ha ulik organisering, tilgjengelighet og oppfølging. Undersøk derfor tilbudet konkret, i stedet for å gå ut fra at én type rådgiver passer for alle.
Hva bør du undersøke før du velger rådgiver?
Be om en tydelig forklaring på hvilken bistand rådgiveren kan gi. Trenger du først og fremst hjelp til å forstå budsjettet, få oversikt over krav eller vurdere dialog med kreditorer? Spør også hvem som følger opp saken, hvordan arbeidet foregår, og hva som ikke inngår. Hvis rådgivningen koster penger, få betalingsvilkår og samlet kostnad opplyst før du inngår en avtale.
- Omfang: Er hjelpen en gjennomgang, eller omfatter den også videre oppfølging?
- Arbeidsmåte: Hvilke dokumenter må du sende inn, og hvordan holdes du orientert?
- Personopplysninger: Hvordan behandles og oppbevares opplysningene om økonomien din?
- Rådene: Blir forslagene forklart på en måte du forstår, og er planen realistisk ut fra inntektene og betalingsevnen din?
Vær varsom med løfter om et bestemt utfall. Ingen rådgiver kan på forhånd garantere at en kreditor godtar en avtale eller at gjelden blir redusert. Be heller om en forklaring på hvilke muligheter som skal vurderes, hva du selv må gjøre, og hvordan usikkerhet i saken håndteres.
Kan du få hjelp gjennom NAV eller andre tilbud?
NAV er en offentlig kilde til økonomi- og gjeldsrådgivning. Sjekk NAVs oppdaterte informasjon om hvordan du går fram, hvilken hjelp som er tilgjengelig, og hvordan du får kontakt. Tilgjengelighet og praktisk framgangsmåte kan endre seg, så bruk gjeldende offentlig veiledning framfor eldre omtaler.
Du kan også undersøke om kommunen eller relevante organisasjoner tilbyr veiledning, og spørre kreditorene hvilke alternativer de kan vurdere i situasjonen din. Dette er muligheter å undersøke, ikke en anbefaling om at ett tilbud passer bedre enn et annet. Hvis du vurderer en privat rådgiver, sammenlign oppdrag, oppfølging og kostnader før du sier ja. Les mer om ulike steder å starte i guiden gjeldsrådgivning i Norge.
Når du lager oversikt over økonomien, kan det også være nyttig å kontrollere faste forsikringsutgifter. Den digitale løsningen hos TT Forsikring AS lar deg sammenligne forsikringenes pris, dekning og vilkår. Det kan gi oversikt over én utgiftspost, men er ikke gjeldsrådgivning. TT Forsikring AS tilbyr også gjeldsrådgivning for privatpersoner, men rådgivningen innebærer ikke et bestemt resultat.
Slik forbereder du deg til første samtale om gjeld
Litt forberedelse kan gjøre det lettere å forklare hva du trenger hjelp med, men du trenger ikke ha alt på stell før du tar kontakt. En ufullstendig oversikt er ikke en grunn til å utsette samtalen. Skriv ned det du vet, marker det som må undersøkes, og spør rådgivningstjenesten hvilke opplysninger den ønsker før du sender dokumenter.
Sjekkliste: Opplysninger det kan være nyttig å samle
- Regninger og betalingsvarsler: Finn fram ubetalte regninger, purringer og eventuelle inkassovarsler. Noter forfallsdatoer og hvilke betalinger du er mest bekymret for.
- Lån og kreditt: Samle tilgjengelige låneoversikter og skriv opp hvem du skylder penger. Ta med saldo, rente og betalingsfrist der du finner opplysningene.
- Inntekter og faste utgifter: Noter omtrentlige beløp for inntektskilder og regelmessige utgifter, som bolig, strøm og transport. Bruk kontoutskrifter eller lønnsslipper som støtte hvis du har dem.
- Det du mangler: Lag en egen liste over ukjente beløp, kreditorer eller dokumenter du ikke finner. Da blir det tydelig hva dere må undersøke videre.
Ikke bruk tid på å gjøre tallene «pene». Et ærlig anslag er mer nyttig enn å utelate utgifter eller gjeld fordi du mangler nøyaktige beløp. Før du sender kontoutskrifter eller andre sensitive dokumenter, spør hvilken informasjon som trengs, og hvilken kanal tjenesten anbefaler. Del aldri passord eller innloggingskoder.
Spørsmål du kan ta med til samtalen
Skriv gjerne ned spørsmål på forhånd. Det kan være vanskelig å huske alt når økonomien føles krevende. For eksempel:
- Hva skjer i den første samtalen, og hva bør jeg ha tilgjengelig?
- Hvilken konkret hjelp kan dere tilby i min situasjon?
- Hvem følger opp saken, og hvordan foregår videre kontakt?
- Er det kostnader, og hva omfatter de?
- Hvilke neste steg kan bli aktuelle, og hva må jeg selv gjøre?
Noter også hva du håper å få ut av hjelpen, for eksempel bedre oversikt, støtte til å prioritere betalinger eller hjelp til å forstå mulige valg. Be rådgiveren forklare faguttrykk og tiltak med vanlige ord. Hvis et forslag ikke virker gjennomførbart med inntektene dine, si fra. Rådene bør være forståelige og ta utgangspunkt i økonomien din.
TT Forsikring AS tilbyr gjeldsrådgivning for privatpersoner. Hvis du i tillegg vil få oversikt over løpende forsikringsutgifter, kan du sammenligne pris, dekning og vilkår digitalt. Forsikringssammenligning er ikke gjeldsrådgivning.
Neste steg: Lag en plan og få oversikt over løpende forsikringsutgifter
Når økonomien er presset, kan det være fristende å lete etter én rask løsning. Et bedre utgangspunkt er å få oversikt, avklare hva som haster og lage en plan du faktisk kan følge. Skriv ned inntekter, nødvendige utgifter og betalingsfrister, og ta kontakt med gjeldsrådgivning hvis du trenger hjelp til å forstå mulighetene dine. Ingen rådgiver kan love at gjeld blir slettet eller at en bestemt avtale blir godkjent.
TT Forsikring tilbyr gjeldsrådgivning for privatpersoner, med bistand knyttet til gjeldsstrukturering og økonomisk planlegging. Hvilke tiltak som kan være aktuelle, avhenger av situasjonen din. Forsikringssammenligning er et separat verktøy for å undersøke løpende forsikringsutgifter. Den erstatter ikke gjeldsrådgivning, kontakt med kreditorer eller vurdering av formelle ordninger.
Få oversikt over forsikringene i budsjettet
Forsikringspremier er en del av husholdningens faste utgifter. Samle en oversikt over hvilke forsikringer du har, hva du betaler, og hvilke dekninger og vilkår som gjelder. Da blir det enklere å se forsikringskostnadene samlet og vurdere dem som en del av budsjettet.
Hvis du undersøker andre tilbud, bør du ikke sammenligne bare prisen. Se også på dekning, egenandeler og vilkår, og vurder om forsikringen fortsatt passer behovene dine. En lavere premie er ikke nødvendigvis et bedre valg dersom dekningen eller vilkårene er annerledes. En gjennomgang kan gi et bedre beslutningsgrunnlag, men betyr ikke automatisk at du bør bytte eller redusere dekningen.
TT Forsikrings heldigitale løsning lar privatkunder sammenligne pris, dekning og vilkår. Du kan bruke den som et valgfritt steg for å få oversikt over forsikringsutgiftene, uavhengig av arbeidet med gjelden. Les mer om digital sammenligning av forsikringer og vurder selv om det passer å gå videre.
Velg et realistisk neste steg
Begynn med én konkret handling: samle dokumentene du har, noter hvilke betalinger du er usikker på, eller ta kontakt med en relevant gjeldsrådgiver. Be om at mulige tiltak, ansvar og eventuelle avtaler blir forklart tydelig. Prioriter oversikt og avklarte vilkår framfor løfter om enkle løsninger. Hvis situasjonen endrer seg, oppdater budsjettet og planen sammen med rådgiveren.
Du trenger ikke løse alt på én gang. Skill mellom hjelp med gjeld og en separat gjennomgang av forsikringskostnadene, så blir det tydeligere hva hvert steg faktisk kan bidra med.
Ta ett oversiktlig steg videre
Gjeldsrådgivning for privatpersoner kan hjelpe deg med å samle informasjon, vurdere betalingsevnen og lage en plan som tar utgangspunkt i økonomien din. Første steg trenger ikke være perfekt: noter det du vet, ta vare på regninger og betalingsvarsler, og be om veiledning hvis noe er uklart. Offentlig og privat rådgivning kan tilby ulik oppfølging, så undersøk hva som inngår før du velger.
TT Forsikring tilbyr profesjonell gjeldsrådgivning for privatpersoner, men rådgivning gir ingen garanti for et bestemt utfall. En gjennomgang av forsikringene er et separat tiltak, ikke en erstatning for hjelp med gjeld. Den digitale løsningen gjør det mulig å sammenligne pris, dekning og vilkår, slik at du får bedre oversikt over forsikringsutgiftene før du vurderer hva som passer behovene dine.
Du trenger ikke løse alt på én gang. Begynn med det som virker mest håndterbart, og bygg videre derfra. Litt mer oversikt kan gjøre neste beslutning enklere.
Ofte stilte spørsmål om gjeldsrådgivning
Hva gjør en gjeldsrådgiver for privatpersoner?
En gjeldsrådgiver hjelper deg med å få oversikt over inntekter, utgifter, gjeld og betalingsfrister, og kan støtte deg i å lage en realistisk økonomisk plan. Rådgiveren kan også hjelpe deg med å forberede kontakt med kreditorer og vurdere mulige veier videre. Hvilke tiltak som passer, avhenger av økonomien og detaljene i saken. Rådgivning gir ingen garanti for at gjelden reduseres eller at en avtale blir godkjent.
Hvor kan jeg få gjeldsrådgivning i Norge?
Du kan undersøke NAVs økonomi- og gjeldsrådgivning eller kontakte en privat rådgiver. NAV er en offentlig kilde til slik veiledning, mens private tjenester kan variere i oppgaver og oppfølging. TT Forsikring tilbyr også gjeldsrådgivning for privatpersoner. Før du velger, avklar hva hjelpen omfatter, hvordan du tar kontakt, og om det er kostnader. Sjekk NAVs oppdaterte informasjon for gjeldende framgangsmåte.
Er gjeldsrådgivning gratis?
NAV tilbyr gratis økonomi- og gjeldsrådgivning. Private rådgivere kan ta betalt, og pris og vilkår varierer mellom tjenestene. Be derfor om tydelig informasjon om kostnader, hva som inngår og eventuell videre oppfølging før du inngår en avtale. TT Forsikring tilbyr gjeldsrådgivning, men kontakt selskapet for oppdatert informasjon om vilkårene. Ikke gå ut fra at en rådgivningstjeneste er gratis uten å få dette bekreftet.
Når bør jeg søke hjelp med gjeld?
Be om råd hvis du gjentatte ganger ikke klarer å betale regninger, bruker kreditt til nødvendige utgifter eller mister oversikten over hvem du skylder penger. Du trenger ikke vente til alle krav er misligholdt før du undersøker hva slags hjelp som finnes. Hvis du er usikker på om økonomien går opp framover, kan en samtale hjelpe deg med å avklare situasjonen og mulige neste steg.
Hva bør jeg ha klart før jeg snakker med en gjeldsrådgiver?
Samle det du har av regninger, låneoversikter, betalingsvarsler og informasjon om inntekter og faste utgifter. Skriv gjerne ned hvilke betalinger som haster, hva du er usikker på, og hva du håper å få hjelp med. En ufullstendig oversikt bør ikke hindre deg i å ta kontakt. Spør rådgiveren hvilke dokumenter som trengs, og hvordan sensitive opplysninger skal sendes inn.
Kan gjeldsrådgivning hjelpe meg med gjeldsordning?
En rådgiver kan hjelpe deg med å forstå om det kan være aktuelt å undersøke gjeldsordning, og med å samle opplysninger eller forberede spørsmål. Det er likevel ikke rådgiveren som garanterer at en søknad innvilges eller avgjør utfallet. Vilkår og framgangsmåte må vurderes ut fra saken din. Sjekk oppdatert offentlig informasjon hos relevante myndigheter, som NAV eller namsmannen, før du handler videre.
Kan jeg sammenligne forsikringer når jeg har betalingsproblemer?
Ja. Du kan gjennomgå forsikringsutgiftene som en del av oversikten over faste kostnader. En digital sammenligning kan hjelpe deg med å se pris, dekning og vilkår samlet. Ikke vurder bare premien, siden dekning og egenandeler også har betydning. Forsikringssammenligning er et separat steg og erstatter ikke gjeldsrådgivning eller hjelp med betalingsproblemer. Sammenlign forsikringene dine digitalt hos TT Forsikring.


