
Hva hjelper det at forsikringen lover leiebil hvis skaden ikke omfattes, eller dekningen tar slutt før bilen er tilbake? Med toppkasko bilforsikring med leiebil kan vilkårene være minst like viktige som navnet på pakken. Leiebil er vanligvis ikke inkludert i standard kasko. I en toppkaskopakke kan den være inkludert, være et tilvalg eller mangle helt.
Det er forståelig å ønske tilgang til bil når din egen står på verksted. Men den mest omfattende dekningen passer ikke nødvendigvis best for alle. Vurder hvor avhengig du og husstanden er av bil, hvilke alternativer dere har, og hva leiebilvilkårene faktisk dekker.
Her får du vite hva leiebil ved skade vanligvis innebærer, hvilke forhold du bør undersøke, og hvordan varighet, egenandel og unntak kan påvirke dekningen. Du får også en konkret måte å sammenligne pris, dekning og vilkår på før du eventuelt bytter bilforsikring.
Viktige Punkter
- Navnet «toppkasko» sier ikke alene om leiebil er inkludert. Sjekk forsikringsbeviset og vilkårene.
- For toppkasko bilforsikring med leiebil bør du undersøke hvilke skader som gir rett til leiebil, og hva som gjelder ved tyveri eller totalskade.
- Sammenlign tilbud med samme dekning og egenandel. Se også på varighet, biltype og unntak, ikke bare prisen.
- Vurder hvor avhengig du og husstanden er av bilen, og om kollektivtransport, samkjøring eller en reservebil kan dekke behovet.
- Finn fram dagens avtale og noter hva du trenger. Sammenlign deretter pris, dekning og vilkår før du bestemmer deg.
Hva betyr toppkasko bilforsikring med leiebil i praksis?
Hvis bilen må på verksted etter en skade, kan leiebildekning hjelpe deg med å komme deg til jobb, følge opp familien og gjøre nødvendige ærender. Men betegnelsen «toppkasko» betyr ikke automatisk at leiebil er inkludert. Den kan inngå i dekningen, være et tilvalg eller falle utenfor avtalen. Les derfor forsikringsbeviset og vilkårene, ikke bare produktnavnet.
Kort forklart: Leiebildekning i bilforsikringen kan gi tilgang til en erstatningsbil når din egen bil ikke kan brukes etter en skade som omfattes av avtalen. Det er noe annet enn dekning av egenandelen for en leiebil du bruker på ferie eller i jobbsammenheng.
Vil du ha en nøytral forklaring på forsikring og kjøretøyforsikring, kan du lese mer om grunnleggende om forsikring.
Videoen gir en innføring i bilforsikring:
Når kan leiebil etter skade være aktuelt?
Det avgjørende er om hendelsen omfattes av bilforsikringen, og om vilkårene gir rett til leiebil. Hvis bilen for eksempel må repareres etter en dekket kollisjon, kan leiebil være aktuelt. Avtalen kan også omtale tyveri eller totalskade, men dette varierer. Sjekk hvilke hendelser som utløser dekningen, hvor lenge den varer, og om du må få leiebilen godkjent før du bestiller.
Service og vanlig vedlikehold er ikke forsikringsskader. Leiebildekning gjelder derfor ikke automatisk mens bilen er inne til planlagt arbeid. Det samme gjelder skader som ikke omfattes av forsikringen. Les vilkårene før du regner med å få dekket leiebil.
Leiebil ved skade er ikke det samme som leiebil på ferie
Leiebildekning i bilforsikringen gjelder transport mens din egen bil er ute av bruk etter en skade, dersom vilkårene gir rett til det. På ferie leier du derimot bil som del av reisen eller jobben. Reiseforsikring eller kredittkort kan ha egne vilkår for egenandelen hvis leiebilen blir skadet. Det er ikke nødvendigvis det samme som å dekke selve leiebilen, og dekningene erstatter ikke automatisk hverandre.
Når du vurderer toppkasko bilforsikring med leiebil, sammenlign skadevilkårene med transportbehovet ditt. Du kan også sammenligne bilforsikring digitalt for å få oversikt over pris, dekning og vilkår. Kontroller detaljene i hvert tilbud før du bestemmer deg.
Hva avgjør om toppkaskoens leiebildekning faktisk gjelder?
En bilskade gir ikke automatisk rett til leiebil. Vanligvis må skaden omfattes av forsikringen, reparasjonen må være godkjent etter avtalen, og vilkårene må gi rett til leiebil i den aktuelle situasjonen. Meld skaden og avklar framgangsmåten med forsikringsselskapet før du bestiller bil.
Leiebilretten avhenger både av skadeårsaken og vilkårene i bilforsikringen. En skade kan være meldt uten at den er godkjent som dekningsberettiget. Først når skadebehandlingen og leiebilvilkårene er avklart, vet du om kostnaden kan omfattes.
Hvilke skader kan utløse leiebildekning?
Kollisjon, tyveri og brann kan være aktuelle skadeårsaker, men eksemplene er ikke en garanti for dekning. Resultatet avhenger av forsikringsavtalen og vurderingen av den konkrete skaden. Sjekk også hvordan vilkårene behandler glasskade, maskinskade og andre særskilte hendelser. En skade som ikke krever reparasjon, kan vurderes annerledes enn en skade som gjør bilen ubrukelig mens den repareres.
Ved tyveri eller totalskade kan prosessen være en annen enn ved verkstedreparasjon. Sjekk om leiebildekning gjelder, når den eventuelt starter, og når den opphører. Ikke gå ut fra at alle situasjoner gir samme løsning bare fordi bilen ikke er tilgjengelig.
Hva kan begrense varighet og biltype?
Se etter maksimal dekningstid. Finn ut om perioden følger den godkjente reparasjonstiden eller har en fast grense. Kontroller også hvilken bilklasse avtalen åpner for. Det er ikke nødvendigvis garantert at du får en leiebil med samme størrelse som din egen, særlig hvis vilkårene setter begrensninger.
Undersøk de praktiske kravene før du bestiller. Må du bruke en bestemt utleier, eller trenger du forhåndsgodkjenning? Gjelder det egenandel, og hvem betaler drivstoff, bompasseringer og andre kostnader? Slike utgifter kan falle utenfor leiebildekningen eller være regulert særskilt.
For en uavhengig sammenligning kan du sammenligne bilforsikring på Finansportalen. Når du vet hvilke leiebilvilkår du trenger, kan du også sammenligne pris, dekning og vilkår digitalt. Gå gjennom forsikringsbeviset og vilkårene i hvert tilbud før du velger.
Slik sammenligner du toppkasko og leiebil på mer enn pris
En lavere månedspris sier ikke alene hvilken bilforsikring som passer best. Hvis du vurderer toppkasko bilforsikring med leiebil, sammenlign tilbud med tilsvarende dekning og egenandel. Ellers kan prisforskjellen skyldes at tilbudene gir ulik beskyttelse.
Lag gjerne en enkel oversikt. Fyll den ut med opplysninger fra forsikringsbeviset og vilkårene, ikke bare fra produktnavnet eller tilbudssiden.
| Premie | Leiebil | Skadevilkår | Varighet | Egenandel | Viktige unntak |
|---|---|---|---|---|---|
| Pris for samme betalingsperiode | Inkludert, tilvalg eller ikke oppgitt | Hvilke skadeårsaker kan gi rett? | Hvor lenge kan dekningen gjelde? | Hva må du betale selv? | Hvilke situasjoner eller kostnader er unntatt? |
Sjekkliste for vilkår, egenandel og dekningstid
Finn avsnittet om leiebil i vilkårene, og noter hvilke skader som kan utløse dekningen. Sammenlign deretter tilbudene punkt for punkt:
- Hvor lenge kan du få leiebil? Følger perioden reparasjonstiden, eller gjelder en fast grense?
- Hvilken bilklasse kan du bruke? Gjelder det krav til utleier, bestilling eller forhåndsgodkjenning?
- Gjelder det en egenandel, og beskriver avtalen en annen oppgjørsform?
- Hvilke unntak gjelder, og hvem betaler kostnader som ikke inngår?
Noter svarene med samme ordlyd for hvert tilbud. Da blir det lettere å oppdage om en avtale har kortere dekningstid, strengere krav eller andre begrensninger enn en annen.
Slik vurderer du pris opp mot verdien av dekningen
En høyere premie betyr ikke automatisk bedre beskyttelse, og en rimeligere avtale er ikke nødvendigvis et dårligere valg. Vurder hva leiebildekningen faktisk omfatter, og hvordan du ville løst transporten hvis bilen ble stående. Har du reservebil eller gode alternativer, kan behovet være annerledes enn hvis flere i husstanden er avhengige av bilen.
Toppkasko kan også omfatte andre dekninger. Vurder dem hver for seg: Er de relevante for bilen og situasjonen din, eller betaler du for beskyttelse du ikke trenger? Hold vurderingen adskilt fra spørsmålet om leiebil, slik at en attraktiv tilleggsdekning ikke skjuler begrensninger i en annen del av avtalen.
Når du har samlet dagens avtale og tilbudene i samme oversikt, kan du sammenligne pris, dekning og vilkår digitalt. Vurder helheten, ikke bare månedsbeløpet.
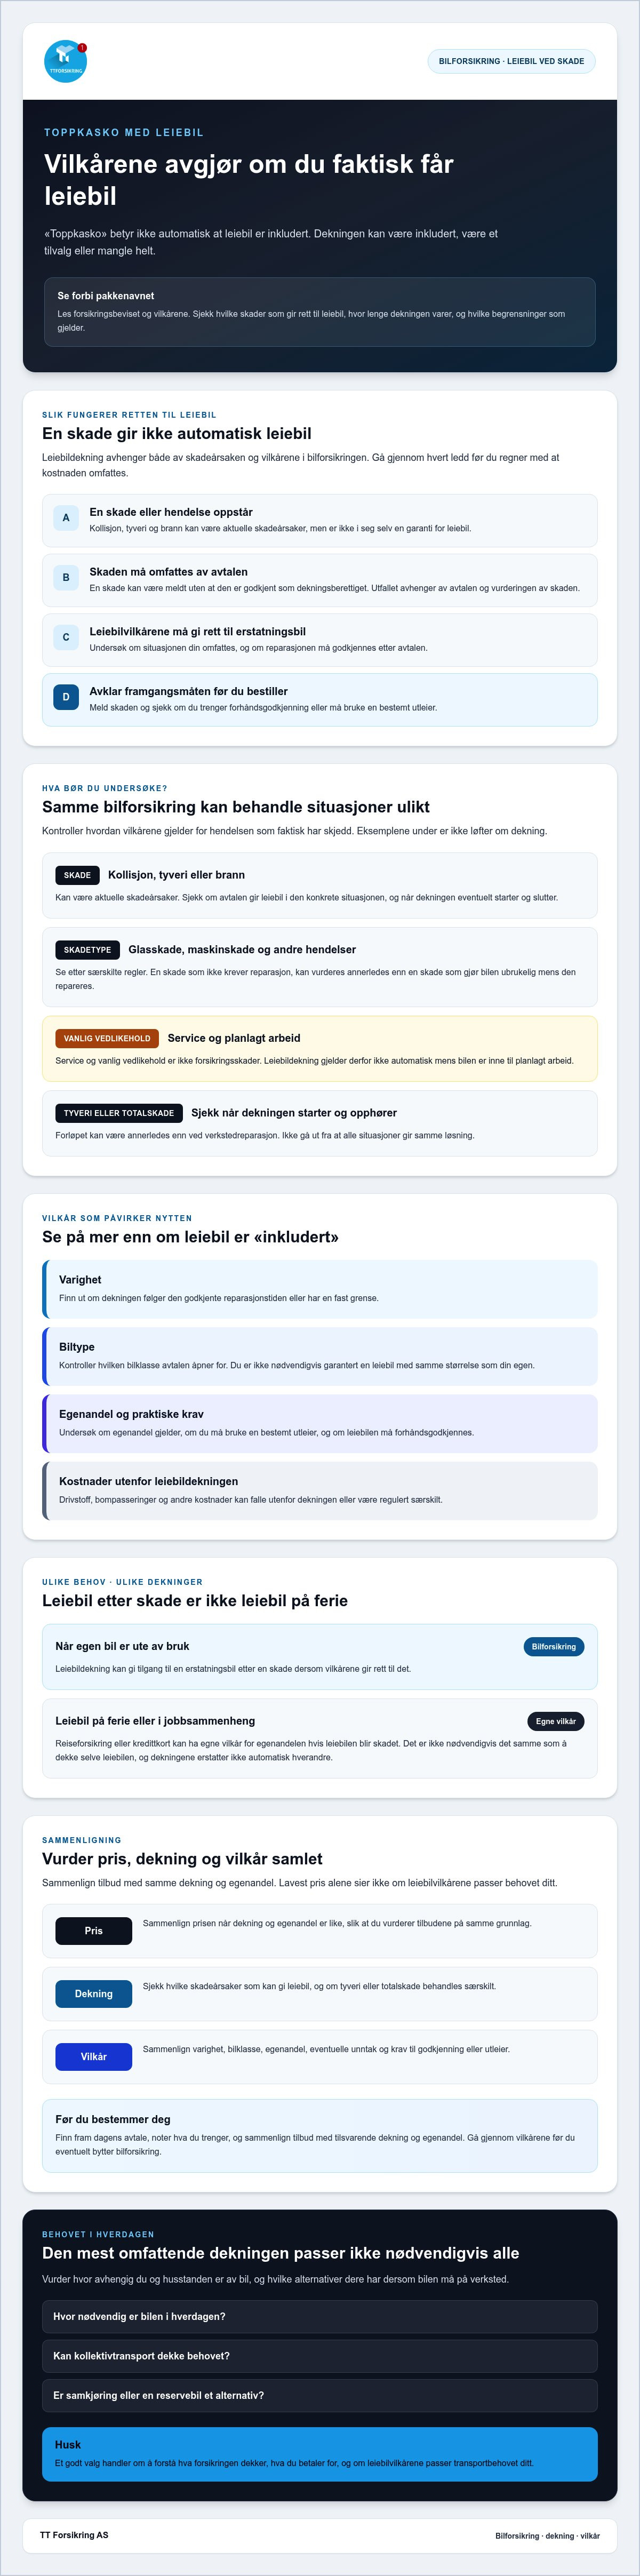
Trenger du leiebil? Velg dekning etter hverdagen din
Behovet for leiebil handler ikke bare om hvor ofte du kjører. Tenk gjennom hva som må løses hvis bilen blir utilgjengelig, og hvor lenge husstanden realistisk kan klare seg uten den. Arbeid, omsorg og daglige gjøremål kan gjøre en erstatningsbil svært nyttig. For andre kan gode transportalternativer dekke behovet.
Når kan leiebil være ekstra viktig?
Se på reiseveien, arbeidstidene dine og om andre i husstanden har bil de kan dele. Hvis kollektivtransport ikke passer med vakter eller avtaler, kan hverdagen bli vanskelig uten bil. Det samme kan gjelde hvis du må følge barn, hjelpe familiemedlemmer eller håndtere andre faste omsorgsoppgaver.
Spør deg selv hvilke reiser som er nødvendige, og hvor raskt du må kunne gjennomføre dem. Hvis et avbrudd vil kreve dyr eller tidkrevende transport, kan leiebildekning ha praktisk verdi. Kontroller likevel at vilkårene gir leiebil i situasjonene du er mest bekymret for.
Når kan du vurdere å klare deg uten leiebildekning?
En reservebil, samkjøring eller kollektivtransport kan gjøre det enklere å klare seg mens bilen repareres. Vurder om alternativene faktisk er tilgjengelige når du trenger dem, og om de fungerer for alle i husstanden. En løsning som virker grei i teorien, hjelper lite hvis den ikke passer med arbeidstid eller omsorgsbehov.
Tenk også gjennom hvor lenge du kan bruke alternativ transport, og hva du gjør hvis reparasjonen tar lengre tid enn ventet. Valget bør bygge på hverdagsbehovet og den konkrete leiebildekningen, ikke bare på at forsikringen kalles toppkasko.
Mulige fordeler
- Kan gjøre det lettere å gjennomføre nødvendige reiser når egen bil ikke er tilgjengelig.
- Kan gi mer forutsigbarhet for en husstand som er avhengig av bil i hverdagen.
Mulige ulemper
- Dekningen kan koste ekstra eller ha begrensninger som gjør at den ikke gjelder i alle situasjoner.
- Du kan betale for en løsning du sjelden trenger hvis du har gode transportalternativer.
Det finnes ikke ett riktig valg for alle. Noter hvilke reiser som må løses, hvilke alternativer du faktisk har, og hvilke vilkår som gjelder. Sammenlign deretter kostnaden med nytten dekningen kan gi i hverdagen din.
Sammenlign bilforsikringen digitalt før du bestemmer deg
Når du har kartlagt behovet for leiebil, undersøk om dagens avtale dekker det du forventer. Finn fram forsikringsbeviset og vilkårene, og sammenlign dem med tilbud på samme grunnlag. Da blir det enklere å se forskjeller i pris, dekning og vilkår uten å la forsikringsnavnet avgjøre.
Dette bør du ha klart før du sammenligner
Samle informasjonen før du vurderer tilbud. Noter dagens pris og egenandel, og finn fram vilkårene for bilforsikringen. Skriv også ned hva som er viktigst for deg, for eksempel leiebil etter skade, bestemte unntak eller andre dekninger du ønsker å beholde.
- Dagens avtale: premie, forsikringsbevis og vilkår.
- Behovene dine: leiebildekning, egenandel og aktuelle skadeunntak.
- Nye tilbud: pris, dekning og vilkår som kan sammenlignes direkte med dagens avtale.
Sammenlign tilsvarende dekning og egenandel. Hvis ett tilbud omfatter andre dekninger enn et annet, noter forskjellen i stedet for å se bare på månedsprisen. Slik får du bedre oversikt over hva du betaler for, og hva som kan gjelde hvis bilen blir skadet.
TT Forsikring AS tilbyr privatkunder en heldigital løsning for å sammenligne eksisterende forsikring med tilbud. Hvis du vurderer å bytte etter å ha sett på pris, dekning og vilkår, kan prosessen fortsette digitalt. Sammenligningen forplikter deg ikke til å bytte. Les forsikringsbeviset og vilkårene i tilbudet før du bestemmer deg.
Hva gjør du hvis du allerede har fått en skade?
Hvis bilen allerede er skadet, følg skadeprosessen hos forsikringsselskapet du har avtale med. Meld skaden og be selskapet avklare om den omfattes, om reparasjonen er godkjent, og hvordan du eventuelt skal ordne leiebil. Vent med å bestille til du har fått avklart vilkårene, slik at du vet hvilke kostnader som kan falle på deg.
TT Forsikring AS har generell informasjon om skademelding og skadeoppgjør. Hvis du vurderer toppkasko bilforsikring med leiebil før en framtidig skade, kan du sammenligne tilbud med dagens avtale og undersøke om vilkårene passer behovene dine.
Ta neste steg mot en bilforsikring som passer
Toppkasko bilforsikring med leiebil bør vurderes ut fra vilkårene, ikke bare navnet på dekningen. Sjekk hvilke skader som kan gi rett til leiebil, hvor lenge dekningen varer, og om det gjelder begrensninger for biltype eller egenandel. Da får du et mer presist bilde av hva du kan regne med hvis bilen må stå.
Vurder også hverdagen din. Hvis du har en realistisk reservebil eller gode transportalternativer, kan behovet for leiebildekning være mindre. Hvis husstanden er avhengig av bilen til arbeid, omsorg eller daglige gjøremål, kan det være verdt å undersøke vilkårene nøye. Sammenlign tilbud med samme utgangspunkt, og vurder pris, dekning og vilkår samlet.
TT Forsikring AS tilbyr privatkunder en heldigital måte å sammenligne eksisterende forsikring med tilbud på. Det kan gi bedre oversikt før du eventuelt bestemmer deg for å bytte. Kontroller detaljene i vilkårene, siden leiebildekningen må vurderes i hvert enkelt tilbud.
Ta deg tid til å finne ut hva som passer transportbehovet og økonomien din. Et tydelig sammenligningsgrunnlag gjør valget enklere.
Ofte stilte spørsmål om toppkasko og leiebil
Er leiebil alltid inkludert i toppkasko bilforsikring?
Nei. «Toppkasko» er ikke en felles garanti for leiebil. Hos noen forsikringsselskaper kan leiebil inngå i en utvidet dekning, mens den hos andre må velges separat eller ikke er inkludert. Sjekk forsikringsbeviset og vilkårene for avtalen din. Se etter om leiebil er nevnt, hvilke situasjoner som gir rett til den, og eventuelle begrensninger for varighet og biltype.
Når kan bilforsikringen dekke leiebil etter en skade?
Bilforsikringen kan dekke leiebil når bilen ikke kan brukes etter en skade som omfattes av avtalen, dersom vilkårene også gir rett til leiebil. Verkstedreparasjon etter for eksempel en kollisjon kan være aktuelt, men dekningen må bekreftes for den konkrete skaden. At du har meldt en skade, betyr ikke i seg selv at den er godkjent. Avklar med forsikringsselskapet før du bestiller leiebil.
Hvor lenge kan jeg bruke leiebil med toppkasko?
Det finnes ingen felles varighet for alle toppkaskoavtaler. Vilkårene kan angi en maksimal periode eller knytte dekningen til tiden bilen er under godkjent reparasjon. Se også etter regler for når perioden starter og slutter, og hva som gjelder ved tyveri eller totalskade. Be forsikringsselskapet bekrefte hvor lenge du kan bruke leiebil i din situasjon før du planlegger ut fra en bestemt tidsramme.
Må jeg betale egenandel når jeg bruker leiebil etter skade på egen bil?
Det avhenger av forsikringsvilkårene og leiebilavtalen. Undersøk om bilforsikringen har en egenandel knyttet til leiebildekningen, og om utleieselskapet krever egenandel hvis selve leiebilen blir skadet. Dette er to ulike forhold. Spør også om du må betale utgifter som ikke inngår i dekningen, for eksempel drivstoff eller bompasseringer. Be om en tydelig avklaring av mulige kostnader før du godtar leiebil.
Dekker toppkasko leiebil hvis bilen bare skal på service?
Leiebildekning gir vanligvis ikke automatisk rett til bil mens din egen er inne til planlagt service eller vedlikehold. Dekningen er ofte knyttet til en skade som omfattes av forsikringen, og som gjør at bilen må repareres. Vilkårene avgjør likevel hva som gjelder i den enkelte avtalen. Hvis verkstedbesøket skyldes både service og en skade, spør forsikringsselskapet hvilke deler av oppholdet som eventuelt omfattes.
Er leiebil etter bilskade det samme som leiebilforsikring på ferie?
Nei. Leiebil etter skade på egen bil handler om transport mens bilen din er ute av bruk, dersom bilforsikringen gir rett til det. På ferie leier du bil til reisen, og spørsmålet kan i stedet være om du har dekning for egenandelen hvis leiebilen blir skadet. Reiseforsikring eller kredittkort kan ha egne vilkår. Ikke gå ut fra at den ene dekningen automatisk erstatter den andre.
Bør jeg velge toppkasko med leiebil hvis jeg er avhengig av bilen?
Det kan være verdt å undersøke leiebildekning hvis bilen er nødvendig for arbeid, omsorg eller daglige gjøremål. Vurder samtidig om du har en reservebil, kan dele bil med noen i husstanden eller har transportalternativer som fungerer i praksis. Se på hva dekningen faktisk omfatter, ikke bare navnet på forsikringen. Toppkasko kan inneholde andre dekninger også, så vurder hver av dem opp mot behovet ditt.
Hvordan sammenligner jeg toppkasko med leiebil fra ulike selskaper?
Start med dagens forsikringsbevis og vilkår. Sammenlign tilbud med tilsvarende dekning og egenandel, og noter premie, hvilke skader som kan gi leiebil, maksimal varighet, bilklasse og viktige unntak. Vurder prisen sammen med vilkårene. TT Forsikring AS tilbyr privatkunder en heldigital løsning for å sammenligne eksisterende forsikring med tilbud på pris, dekning og vilkår. Les vilkårene i tilbudet før du eventuelt bestemmer deg for å bytte.


