
Vet du om elsparkesykkelen din må ha forsikring, og hva som kan skje hvis den mangler? Siden 1. januar 2023 har private elsparkesykler og andre små elektriske motorvogner vært omfattet av krav om ansvarsforsikring. Likevel kan det være vanskelig å vite hvilke kjøretøy reglene gjelder for, og hva lovpålagt elsparkesykkel forsikring faktisk dekker.
Det er forståelig å lure på om ansvarsforsikringen også beskytter din egen sparkesykkel. Hovedregelen er at den lovpålagte dekningen gjelder skader du påfører andre. Skade på ditt eget kjøretøy kan kreve tilleggsdekning. Derfor bør du se på mer enn om forsikring er påbudt: Les hva du betaler for, og hvilke vilkår som gjelder.
I denne guiden får du oversikt over hva du bør kontrollere ved kjøretøyet, hva ansvarsforsikringen dekker, og hvordan den skiller seg fra eventuell dekning for din egen elsparkesykkel. Du får også en praktisk sjekkliste for å sammenligne pris, dekning, egenandel og vilkår, slik at laveste pris ikke blir det eneste beslutningsgrunnlaget.
Viktige Punkter
- Avklar om forsikringsplikten gjelder kjøretøytypen din, og hvilke regler som gjelder for elsparkesykkelen.
- Skill mellom lovpålagt ansvarsforsikring og eventuell dekning for skade på ditt eget kjøretøy.
- Sammenlign pris, dekning, egenandel og unntak for å forstå hva forsikringen gir deg.
- Kontroller at forsikringsdokumentene gjelder riktig kjøretøy og forsikringstaker.
- Bruk en digital sammenligning for å få oversikt over eksisterende forsikringer og tilbud før du eventuelt bytter.
Når er elsparkesykkelforsikring lovpålagt i Norge?
Kort svar: Har du en privat elsparkesykkel som regnes som en liten elektrisk motorvogn etter norske regler, skal den ha ansvarsforsikring. Forsikringsplikten gjelder fra 1. januar 2023. Det er kjøretøyets klassifisering, ikke bare navnet eller hvordan du bruker det, som avgjør om kravet gjelder.
Det er viktig å skille mellom en vanlig elsparkesykkel og andre elektriske kjøretøy som kan falle inn under samme kategori. En modell som ligner på en sykkel, kan likevel være klassifisert annerledes. Klassifiseringen avgjør om kravet om lovpålagt elsparkesykkel forsikring gjelder.
En kort video om norske regler for elsparkesykler kan være et nyttig supplement:
Hvilke elsparkesykler omfattes av forsikringsplikten?
Reglene gjelder små elektriske kjøretøy som faller inn under den norske kjøretøyklassifiseringen. Elsparkesykler er et sentralt eksempel, men også andre typer personlige elektriske transportmidler kan omfattes. Begrepet personlige transportmidler brukes internasjonalt om ulike kjøretøy, men en generell beskrivelse avgjør ikke hvordan kjøretøyet klassifiseres i Norge.
Det er egenskapene og den juridiske klassifiseringen av kjøretøyet som teller. Bruk, for eksempel korte turer eller fritidskjøring, endrer ikke i seg selv kjøretøytypen. Ved tvil om grensetilfeller eller tekniske krav bør du kontrollere oppdatert veiledning fra Statens vegvesen og gjeldende regler i Lovdata. Sammenhold kjøretøyets dokumenterte egenskaper med beskrivelsen i regelverket. Det kan hjelpe deg med å avklare om forsikringsplikten gjelder.
Hovedregelen er at små elektriske motorvogner, inkludert elsparkesykler som omfattes av definisjonen, skal ha ansvarsforsikring etter bilansvarsloven.
Gjelder kravet også leide elsparkesykler?
Ved leie er det normalt utleieaktøren, som eier kjøretøyet, som sørger for den lovpålagte forsikringen. Som leietaker overtar du ikke eierskapet eller ansvaret for å tegne eierens forsikring bare ved å leie kjøretøyet. Dette sier likevel ikke hvilke øvrige skader eller personskader som er dekket for deg. Les leievilkårene for informasjon om eventuell dekning og ansvar.
Forsikringsplikten betyr ikke at alle typer tap er dekket. Den lovpålagte ansvarsforsikringen gjelder ansvar for skade på andre, og er ikke automatisk en forsikring for skade på din egen elsparkesykkel. Dette skillet er viktig både når du undersøker om kjøretøyet oppfyller kravet, og når du vurderer om du trenger mer dekning.
Hva dekker lovpålagt ansvarsforsikring for elsparkesykkel?
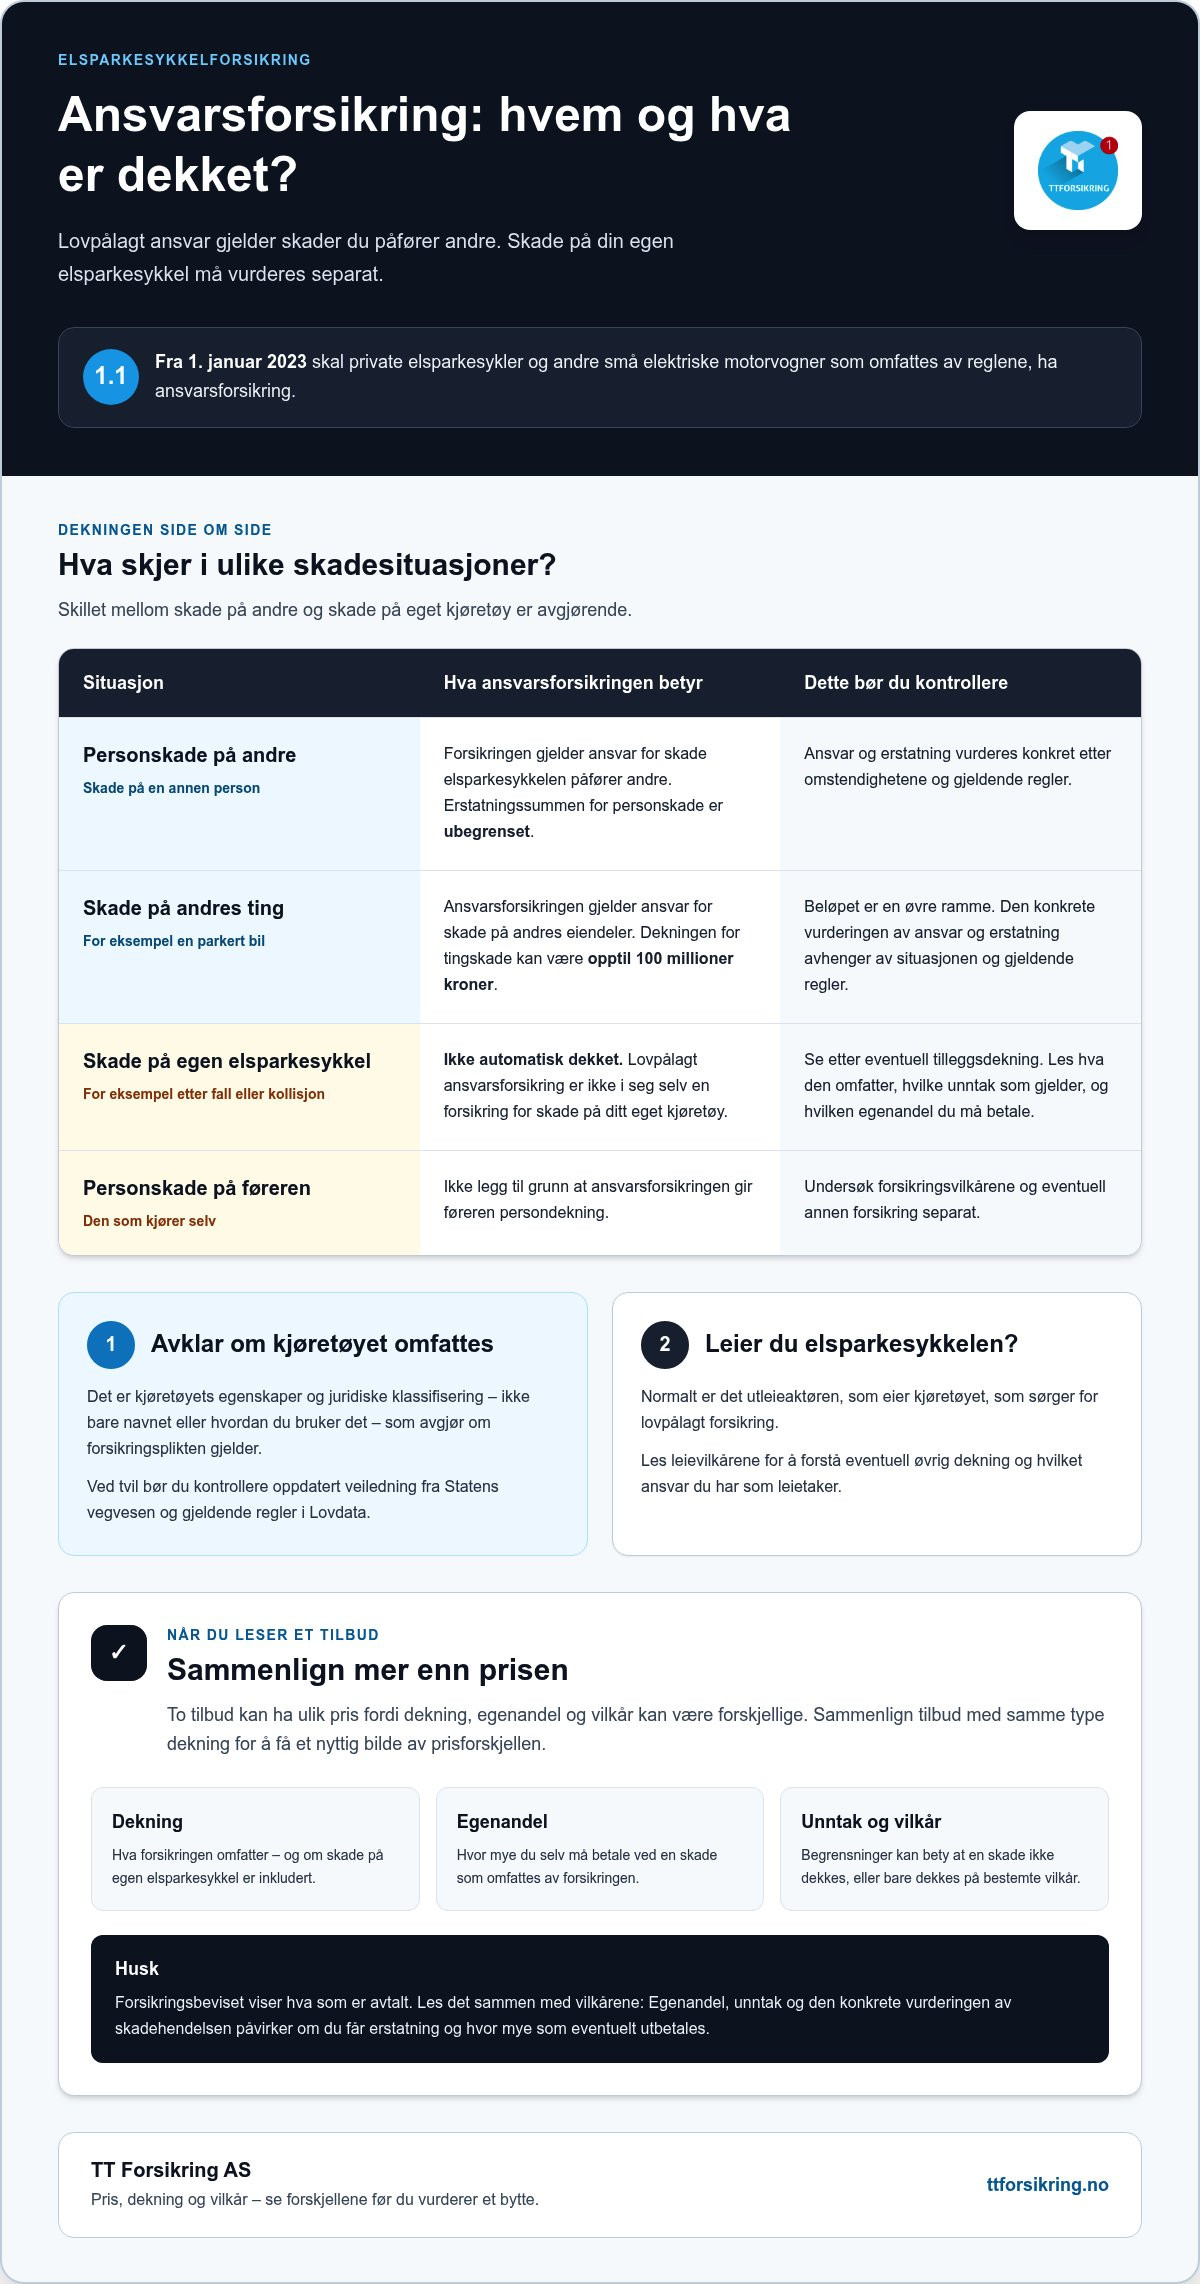
Ansvarsforsikringen gjelder skader elsparkesykkelen påfører andre. Hvis du for eksempel kolliderer med en fotgjenger eller skader en parkert bil, er dette typen ansvar dekningen er ment å håndtere. Etter bilansvarsloven er erstatningssummen for personskade ubegrenset, mens dekningen for tingskade kan være opptil 100 millioner kroner. Den konkrete vurderingen av ansvar og erstatning avhenger likevel av omstendighetene og gjeldende regler.
Skade på andre og skade på ditt eget kjøretøy er to ulike forhold. Lovpålagt ansvar betyr ikke automatisk at du får erstattet en elsparkesykkel som blir ødelagt etter et fall eller en kollisjon. Sjekk om forsikringen har en tilleggsdekning som omfatter kjøretøyet, og les vilkårene for denne dekningen. En generell oversikt over forsikring for elsparkesykler i Norge kan gi bakgrunnsinformasjon, men avtaledokumentene beskriver den konkrete dekningen.
Ansvar overfor andre og skade på egen elsparkesykkel
Start med å se på hvem som er skadet, og hvem som eier det som er skadet. Et sammenstøt kan føre til personskade hos en annen trafikant eller skade på andres eiendeler. Skade på din egen elsparkesykkel må vurderes mot eventuell tilleggsdekning. Ansvarsforsikring garanterer ikke erstatning i enhver situasjon. Ansvar, årsak og vilkår må vurderes konkret.
| Situasjon | Hva du bør vite |
|---|---|
| Skade på andre | Ansvarsforsikringen gjelder ansvar for skade kjøretøyet påfører andre, innenfor regelverket og avtalens rammer. |
| Skade på egen elsparkesykkel | Lovpålagt ansvar dekker ikke automatisk skade på ditt eget kjøretøy. Se etter eventuell tilleggsdekning og tilhørende vilkår. |
| Personskade på føreren | Ikke legg til grunn at ansvarsforsikringen gir føreren persondekning. Undersøk vilkårene og eventuell annen forsikring separat. |
Egenandel, unntak og vilkår du bør forstå
Egenandelen viser hvor mye du selv må betale ved en skade som omfattes av forsikringen. Unntak og begrensninger kan bety at en skade ikke dekkes, eller at dekningen bare gjelder på bestemte vilkår. Les derfor hva forsikringen omfatter, hva den uttrykkelig unntar, og hvilken egenandel som gjelder for den aktuelle skadetypen. Ikke anta at egenandel eller unntak er likt for alle dekninger.
Om en skade gir rett til erstatning, og hvor mye som eventuelt utbetales, bestemmes av forsikringsvilkårene, egenandelen, eventuelle unntak og den konkrete vurderingen av skadehendelsen. Det er disse detaljene, ikke bare navnet på forsikringen, som viser hva du faktisk får.
Vil du sammenligne pris og vilkår før du bestemmer deg? Du kan sammenligne forsikringstilbud digitalt og få bedre oversikt over forskjellene.
Slik sammenligner du elsparkesykkelforsikring utover prisen
To tilbud kan ha ulik pris fordi de kan ha ulik dekning, egenandel og vilkår. Start med å finne ut hva hvert tilbud omfatter. Lovpålagt ansvar er utgangspunktet, mens eventuell dekning for skade på egen elsparkesykkel må vurderes separat. Sammenlign tilbud med samme type dekning for å få et nyttig bilde av prisforskjellen.
Hva bør stå side om side i en sammenligning?
Les forsikringsbeviset sammen med vilkårene. Forsikringsbeviset viser hva som er avtalt for deg og kjøretøyet, mens vilkårene forklarer hvordan dekningen gjelder. Fyll inn opplysningene fra hvert tilbud i tabellen. Hvis noe ikke står tydelig, ikke gå ut fra at dekningen finnes.
| Dette bør du sammenligne | Hva du bør se etter |
|---|---|
| Pris | Hva du skal betale, og hvilken dekning prisen gjelder for. Sammenlign samme forsikringsnivå. |
| Dekning | Om tilbudet gjelder ansvar overfor andre, skade på egen elsparkesykkel eller andre uttrykkelig oppgitte forhold. |
| Egenandel | Hvor mye du selv må betale ved en skade som omfattes. Se om beløpet varierer mellom dekningene. |
| Unntak og krav | Hvilke situasjoner som er unntatt, og om vilkårene stiller krav som påvirker retten til erstatning. |
| Hvem og hvilket kjøretøy | Kontroller at forsikringstaker og opplysninger om elsparkesykkelen samsvarer med avtalen. |
Skill mellom lovpålagt ansvar og valgfri dekning. En forsikring som bare oppfyller ansvarskravet, kan ikke uten videre sammenlignes med et tilbud som også omfatter skade på egen eiendel. Kontroller at tilbudene gjelder samme kjøretøy og tilsvarende dekninger. Da blir forskjellene lettere å forstå.
Hvorfor den billigste forsikringen ikke alltid er riktig
Lavest pris viser ikke alene hvor godt forsikringen passer behovet ditt. Forskjellen kan handle om hva som er dekket, størrelsen på egenandelen eller hvilke unntak som gjelder. Et dyrere tilbud er ikke dermed automatisk bedre. Undersøk hva du får for prisen, og om vilkårene passer situasjonen din.
Spør deg selv: Trenger du bare å sammenligne ansvar overfor andre, eller vil du også vurdere dekning for egen elsparkesykkel? Hvilken egenandel kan du håndtere hvis en skade oppstår? Finnes det vilkår eller unntak som gjør at dekningen ikke gjelder slik du forventer? Svarene gir et bedre grunnlag enn pris alene.
Prisen på lovpålagt elsparkesykkel forsikring kan variere mellom tilbud. Vurder konkrete beløp opp mot gjeldende prisopplysninger og samme dekningsnivå. En digital sammenligning gjør det enklere å se pris, dekning og vilkår samlet før du bestemmer deg. Sammenlign forsikringstilbud digitalt, og vurder forskjellene uten å la laveste pris avgjøre alene.
Sjekkliste: Slik kontrollerer du at elsparkesykkelen er forsikret
Forsikringen må gjelde riktig kjøretøy og forsikringstaker, og ha dekningen du trenger. Bruk sjekklisten for å gå systematisk fra klassifisering til forsikringsdokumenter. Hvis du er usikker på en regel, kontroller oppdatert informasjon hos Statens vegvesen og gjeldende regelverk i Lovdata.
Fem steg for å gå gjennom forsikringsbehovet
- Avklar kjøretøytypen. Finn ut hvordan elsparkesykkelen klassifiseres etter gjeldende norske regler. Ikke baser vurderingen bare på modellnavn eller bruk. Sjekk relevante definisjoner og eventuelle unntak i oppdatert veiledning fra Statens vegvesen og Lovdata.
- Finn fram dokumentene. Se etter forsikringsbeviset og vilkårene. Forsikringsbeviset viser sentrale opplysninger om avtalen, mens vilkårene forklarer hvordan dekningen gjelder og hvilke begrensninger som kan ha betydning.
- Kontroller at opplysningene stemmer. Sammenlign forsikringsdokumentene med kjøretøyet du eier. Kontroller at opplysningene identifiserer riktig elsparkesykkel, og at forsikringstakeren er riktig. Eier du flere kjøretøy, gå gjennom hvert av dem separat i stedet for å anta at én avtale gjelder alle.
- Se hva avtalen omfatter. Finn ut om forsikringen dekker ansvar overfor andre, og om den også har eventuell tilleggsdekning for skade på egen elsparkesykkel. Ikke anta at den ene dekningen følger med den andre. Les også hvilke unntak og krav vilkårene beskriver.
- Sammenlign egenandel og vilkår. Noter egenandelen for de aktuelle dekningene, og se etter forhold som kan påvirke erstatning. Sammenlign med et annet tilbud med tilsvarende dekning. Da blir det lettere å se om prisforskjellen skyldes ulike vilkår eller forsikringsnivåer.
Slik oppdaterer du forsikringen ved endringer
Gå gjennom dokumentene på nytt hvis eierskapet endres, for eksempel når du selger elsparkesykkelen eller kjøper en annen. Kontroller også avtalen dersom bruken endres på en måte som kan påvirke vilkårene. Ikke anta at opplysninger eller dekning automatisk følger med til et annet kjøretøy eller en ny eier. Les i avtalen hvordan endringer skal håndteres, og kontroller gjeldende regler før du gjør endringer i forsikringen.
En gjennomgang kan hjelpe deg med å oppdage feil før du trenger forsikringen. Den gir også et bedre grunnlag for å vurdere om den lovpålagte elsparkesykkel forsikring du har, dekker behovet utover minimumskravet. Sammenlign pris, dekning, egenandel og vilkår samlet, og ta vare på oppdaterte dokumenter så du finner dem igjen.
Sammenlign elsparkesykkelforsikring digitalt med TT Forsikring
Når du vet hva ansvarsforsikringen gjelder, kan du undersøke hvordan forsikringen din står seg mot andre tilbud. TT Forsikring tilbyr elsparkesykkelforsikring og en heldigital løsning der privatkunder kan sammenligne eksisterende forsikringer med tilbud. Målet er ikke bare å finne en lavere pris, men å forstå hva forsikringen koster, hvilken dekning den gir, og hvilke vilkår som følger med.
Hva får du ut av en digital sammenligning?
En samlet gjennomgang gjør det enklere å oppdage forskjeller som ikke kommer fram når du bare ser på pris. Bruk dagens forsikringsopplysninger som utgangspunkt, og vurder tilbudet etter de samme punktene. Da får du et oversiktlig grunnlag for å avgjøre om et alternativ passer behovene dine.
- Pris: Se hva du betaler, og hvilken forsikringsdekning prisen gjelder.
- Dekning: Sammenlign hva som omfattes, og skill mellom ansvar og eventuell dekning for egen elsparkesykkel.
- Egenandel: Se hva du selv må betale hvis en skade som omfattes, oppstår.
- Vilkår: Gå gjennom unntak og andre avtalebestemmelser som kan påvirke dekningen.
Kontroller at tilbudene gjelder samme kjøretøy og tilsvarende dekning før du vurderer prisforskjellen. Hvis ett alternativ bare dekker ansvar, mens et annet også har en tilleggsdekning, er det ikke en direkte sammenligning. Les forsikringsbeviset og vilkårene, så valget bygger på avtalens innhold og ikke antakelser.
For deg som undersøker lovpålagt elsparkesykkel forsikring, gir en sammenligning mulighet til å skille mellom dekningen som kreves, og det du eventuelt ønsker i tillegg. Du kan vurdere om dagens avtale dekker behovet ditt, eller om et annet tilbud har en kombinasjon av pris og vilkår du foretrekker. Ingen enkelt pris viser hele bildet.
Fra oversikt til et trygt valg
En digital sammenligning gir deg informasjon å vurdere, men beslutningen er din. Les gjennom forskjellene, og se på både kostnaden og hva forsikringen omfatter. Hvis et tilbud virker relevant, gå tilbake til vilkårene og kontroller detaljene før du bestemmer deg. En lavere pris alene er ingen grunn til å bytte.
TT Forsikrings digitale løsning lar deg sammenligne eksisterende forsikringer med tilbud på nett før du eventuelt bytter. Bruk oversikten til å vurdere om dekningene er sammenlignbare, om egenandelen passer deg, og om du forstår vilkårene. Da kan du ta et informert valg på egne premisser.
Ta et bevisst valg før neste tur
Forsikring bør ikke være noe du bare ordner for å krysse av et krav. Når du forstår hva avtalen betyr for deg, blir det enklere å velge og vite hvilke spørsmål du fortsatt trenger svar på. Bruk kunnskapen om lovpålagt elsparkesykkel forsikring som utgangspunkt for å vurdere om dagens løsning fortsatt passer.
TT Forsikrings digitale løsning gir privatkunder mulighet til å vurdere eksisterende forsikringer opp mot tilbud. Sammenlign pris, dekning og vilkår samlet, slik at du kan forstå forskjellene før du eventuelt bytter. Målet er ikke å velge raskest mulig, men å ta et valg du forstår.
Sett av tid til å undersøke alternativene. Når du har oversikt, står du bedre rustet til å bestemme hva som passer for deg og elsparkesykkelen din.
Et gjennomtenkt valg gir deg et tryggere grunnlag for neste tur.
Vanlige spørsmål om elsparkesykkelforsikring
Må alle elsparkesykler ha ansvarsforsikring?
Nei, det avgjørende er om kjøretøyet omfattes av gjeldende regler for små elektriske motorvogner. For en privat eid elsparkesykkel bør du derfor avklare kjøretøyets klassifisering, ikke bare legge modellnavnet til grunn. Ved leie er situasjonen en annen enn når du selv eier kjøretøyet. Kontroller klassifiseringen og om lovpålagt elsparkesykkel forsikring kreves, med utgangspunkt i oppdatert veiledning fra Statens vegvesen og regelverket i Lovdata.
Er forsikring inkludert når jeg leier en elsparkesykkel?
Ikke gå ut fra at alle forsikringstyper er inkludert i leien. Les avtalen før du starter turen, og se hva den sier om ansvar, skade på leiesparkesykkelen og eventuelle kostnader ved skade. Lovpålagt ansvarsforsikring og dekning for skade på føreren eller kjøretøyet er ulike spørsmål. Avtalevilkårene viser hva leieforholdet omfatter, og hvilket ansvar du har dersom noe skjer.
Dekker ansvarsforsikringen skade på min egen elsparkesykkel?
Som hovedregel gjelder ansvarsforsikringen ansvar for skade på andre, ikke skade på ditt eget kjøretøy. Hvis du for eksempel velter og elsparkesykkelen blir ødelagt uten at andres eiendeler er involvert, må du undersøke om avtalen har en egen dekning for dette. Les vilkårene for å se hvilke skader som omfattes, hvilken egenandel som gjelder, og om situasjonen er unntatt.
Hva kan skje hvis en elsparkesykkel brukes uten pålagt forsikring?
Bruk uten forsikring når regelverket krever det, kan få rettslige og økonomiske følger. Hva som gjelder, avhenger blant annet av reglene for kjøretøyet og omstendighetene i den konkrete saken. Ikke legg eldre informasjon om reaksjoner eller beløp til grunn uten å kontrollere at den fortsatt gjelder. Sjekk gjeldende bestemmelser i Lovdata og oppdatert informasjon fra relevante myndigheter.
Må jeg forsikre en elsparkesykkel som står ubrukt?
Ikke gå ut fra at lagring i seg selv fjerner en eventuell forsikringsplikt. Svaret kan avhenge av gjeldende regler, kjøretøyets status og hvordan det brukes. Før du endrer eller avslutter en avtale, les vilkårene og undersøk reglene som gjelder for situasjonen din. Kontroller kravene også hvis kjøretøyet er tatt ut av vanlig bruk.
Hvordan kan jeg sammenligne elsparkesykkelforsikring uten bare å se på prisen?
Sammenlign hva tilbudene dekker, hvem forsikringen gjelder for, egenandelen og aktuelle unntak. Kontroller også at opplysningene gjelder samme elsparkesykkel og riktig forsikringstaker, slik at du vurderer like alternativer. TT Forsikrings digitale løsning lar privatkunder sammenligne eksisterende forsikringer med tilbud og se pris, dekning og vilkår samlet. Start en digital sammenligning før du bestemmer deg, og velg ut fra behovet ditt, ikke pris alene.


