
Fysioterapi og kiropraktorbehandling dekkes ikke automatisk av privat helseforsikring når de brukes alene. Behandlingsforsikring for fysioterapi og kiropraktor kan likevel være aktuelt gjennom en bedriftshelseforsikring dersom arbeidsgiveren har kjøpt tilleggsdekning, eller som del av rehabilitering etter en operasjon forsikringen dekker.
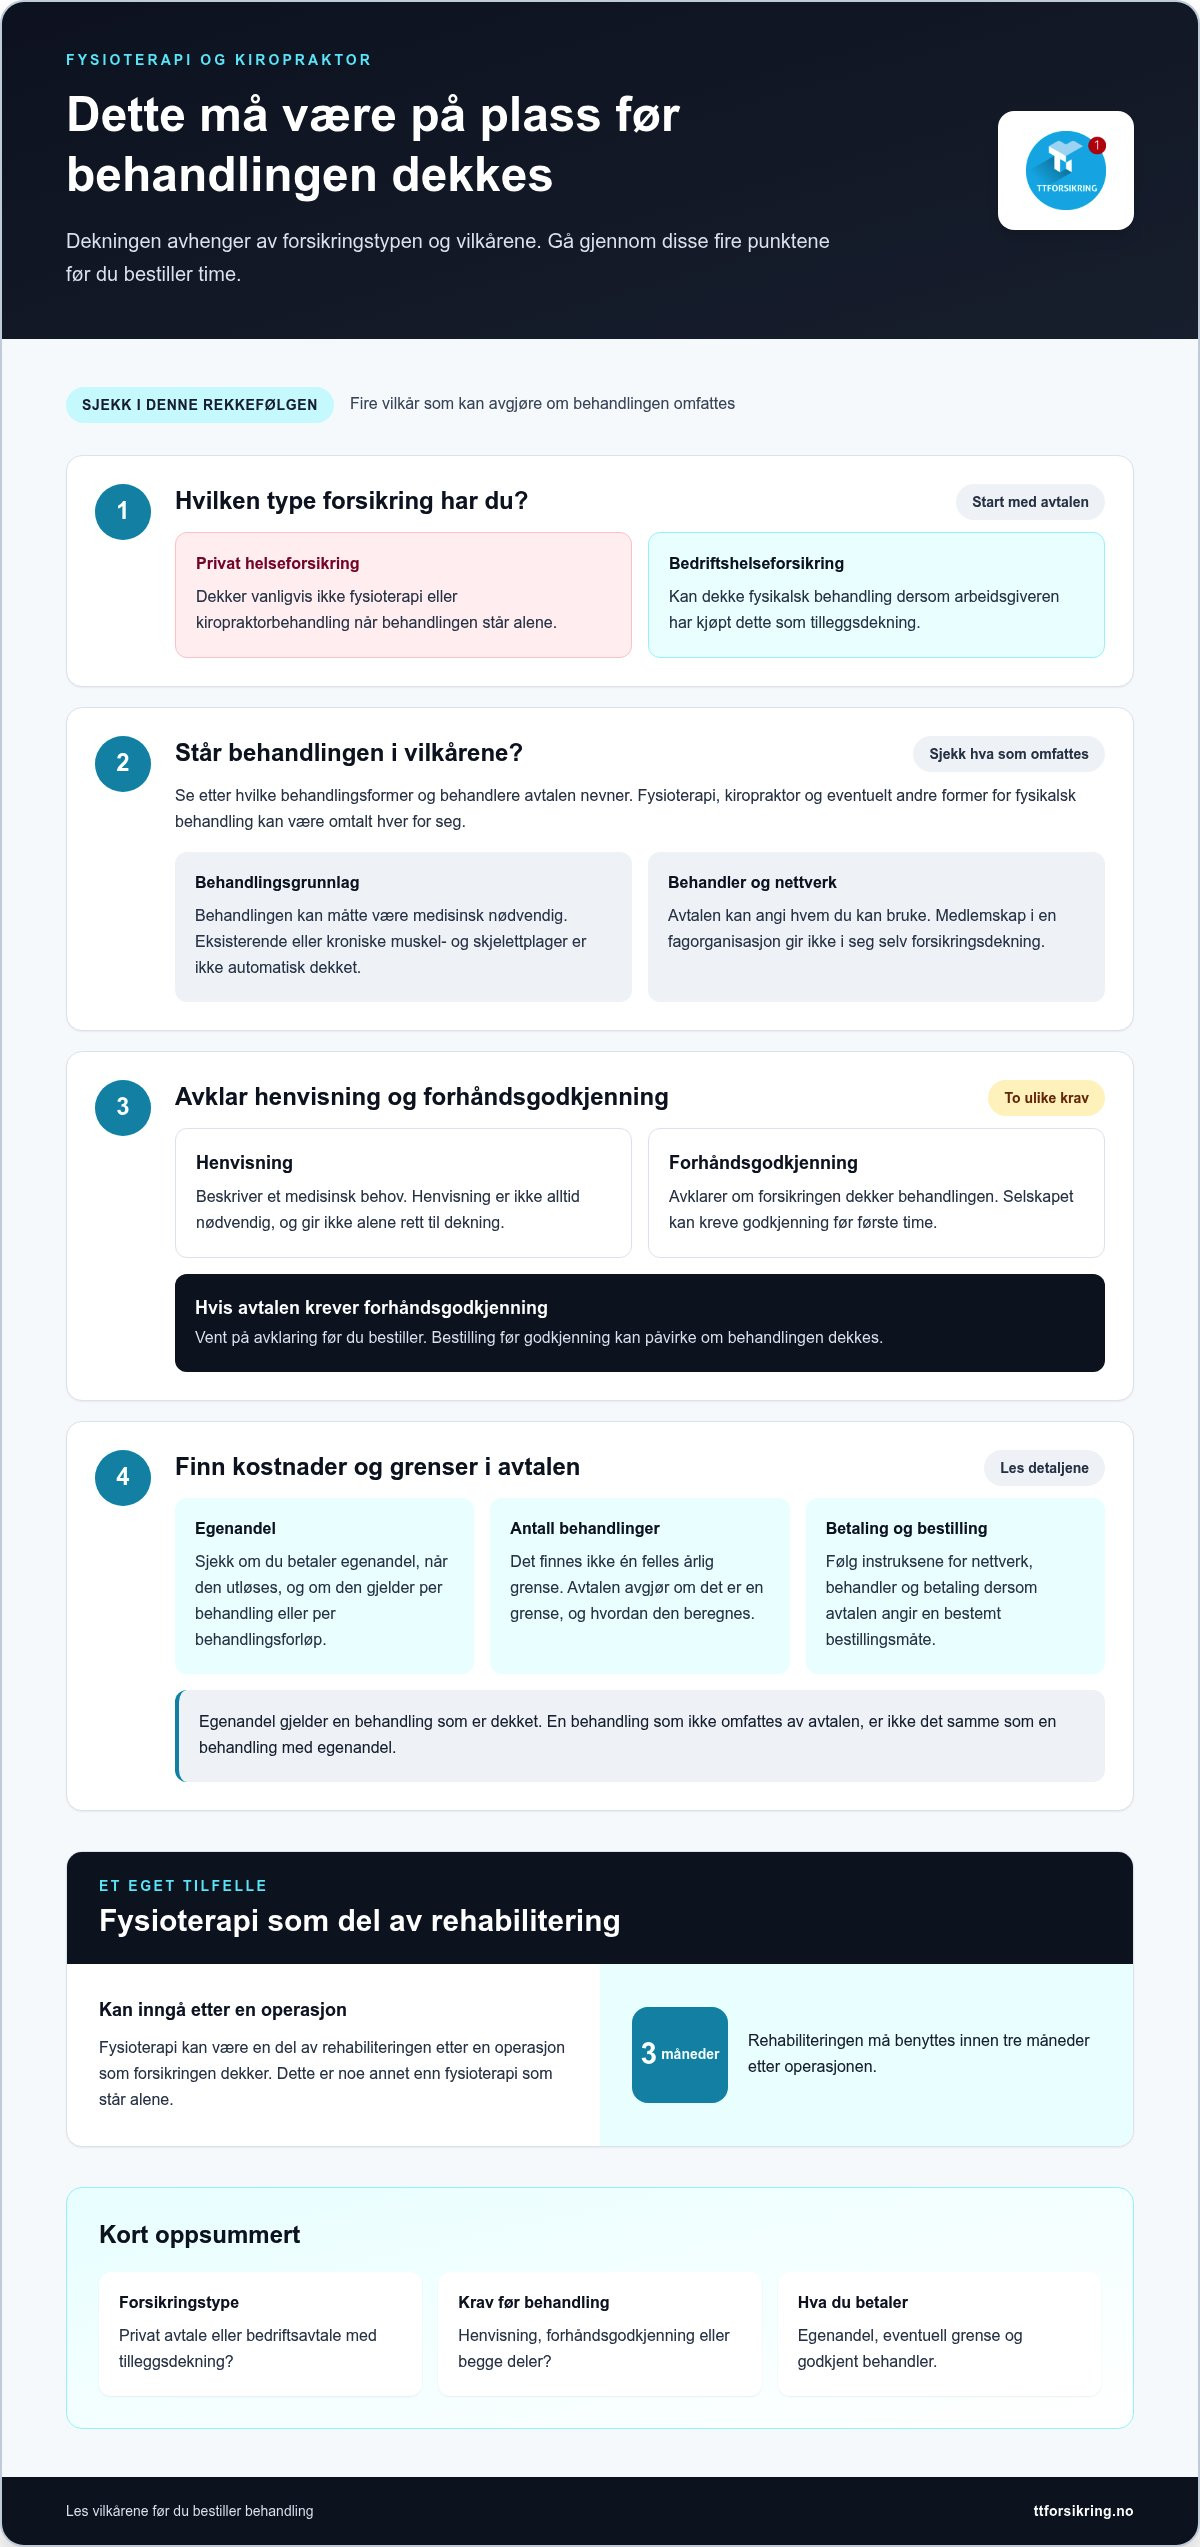
Det er lett å anta at en behandlingsforsikring gir fri tilgang til all fysikalsk behandling, men dekningen avhenger av hva avtalen omfatter. Henvisning, forhåndsgodkjenning og eventuell egenandel er også forhold du bør forstå før du bestiller behandling.
Her får du vite når fysioterapi eller kiropraktorbehandling kan inngå i forsikringen, hvordan henvisning og godkjenning fungerer, og hva som kan påvirke egenandelen. Vi ser også på forskjellen mellom behandling som dekkes alene, og behandling som inngår i rehabilitering. Slik blir det enklere å lese vilkårene og vurdere hva forsikringen faktisk dekker.
Viktige punkter
- Privat helseforsikring dekker vanligvis ikke fysioterapi eller kiropraktorbehandling alene, men bedriftshelseforsikring kan ha dette som tilleggsdekning.
- Skill mellom henvisning og forhåndsgodkjenning: Les vilkårene for å se hva forsikringen krever før du bestiller behandling.
- Finn ut hvordan egenandelen beregnes i avtalen din, og om den gjelder per behandling eller på en annen måte.
- Fysioterapi kan inngå i rehabilitering etter en operasjon som forsikringen dekker. Denne rehabiliteringen må benyttes innen tre måneder etter operasjonen.
- Se etter om behandlingen må være medisinsk nødvendig, og om behandlingsplanen krever at du følger egentrening.
Henvisning til behandling
For fysioterapi er henvisning fra lege ikke alltid nødvendig. Generelt krever ikke forsikringen henvisning for fysikalsk behandling. Eksisterende eller kroniske muskel- og skjelettplager er likevel ikke automatisk dekket. En henvisning alene betyr heller ikke at forsikringen betaler. Vilkårene og behandlingsgrunnlaget må også være oppfylt.
Det er viktig å skille mellom henvisning og forhåndsgodkjenning. Henvisningen beskriver et medisinsk behov, mens forhåndsgodkjenningen avklarer forsikringsdekningen. For fysikalsk behandling kan forsikringsselskapet kreve godkjenning før første time. Bestiller du før behandlingen er godkjent, kan det påvirke om den dekkes.
En kort video forklarer forskjellen mellom kiropraktorbehandling og fysioterapi:
Har du fått henvisning fra fastlegen, bør du likevel lese forsikringsavtalen før du bestiller. Legens vurdering kan forklare hvorfor behandlingen er nødvendig, men forsikringen følger sine egne vilkår. Se etter krav til henvisning, forhåndsgodkjenning og behandler, og undersøk om avtalen setter en grense for antall behandlinger. Ikke gå ut fra at henvisningen alene gir rett til refusjon.
Trenger du raskt en time, finn først forsikringsavtalen og instruksene for å melde behandling. Følg selskapets anvisning, slik at saken blir vurdert før du avtaler fysikalsk behandling. Selv om avtalen ikke krever henvisning, kan den kreve forhåndsgodkjenning. Dette er to ulike krav, og vilkårene viser hvilket som gjelder.
Bruk denne rekkefølgen for å avklare veien videre:
- Les vilkårene og finn avsnittet om fysioterapi, kiropraktor eller fysikalsk behandling.
- Se om du trenger henvisning, forhåndsgodkjenning eller begge deler.
- Beskriv sykdom eller skade og oppgi eventuell henvisning når du melder behovet.
- Vent på avklaring før du bestiller dersom avtalen krever forhåndsgodkjenning.
Ved vedvarende ryggsmerter kan fastlegen for eksempel anbefale fysioterapi. Henvisningen kan beskrive symptomer og mål, mens forsikringsselskapet vurderer om avtalen dekker behandlingen. Ved akutte plager bør du fortsatt følge vanlig medisinsk rådgivning. Forsikringsprosessen erstatter ikke helsehjelp.
Skal du til kiropraktor, ikke gå ut fra at reglene for henvisning er de samme som for fysioterapi. Kontroller hvilke behandlinger forsikringen omfatter, og om den krever forhåndsgodkjenning. En lege kan bidra med medisinsk dokumentasjon, men avgjør ikke alene hva forsikringsavtalen dekker. Skill mellom medisinsk anbefaling og forsikringsvilkår før du bestiller time hos TT Forsikring AS.
Dekning av fysioterapeut og kiropraktor
Om fysioterapi og kiropraktorbehandling dekkes, avhenger av forsikringstypen og avtalen. Privat helseforsikring dekker ikke disse behandlingene alene, men arbeidsgivere kan kjøpe dem som tilleggsdekning.
Forsikringsselskaper som dekker behandlingen
I Norge finnes det ingen felles regel som gir alle forsikrede samme dekning. Privat helseforsikring dekker ikke fysioterapi, kiropraktor, naprapat, osteopat eller manuellterapeut alene. Bedriftshelseforsikring kan dekke slike behandlinger dersom arbeidsgiveren har kjøpt tilleggsdekning.
Se først om avtalen er privat helseforsikring eller bedriftshelseforsikring. Finn deretter punktet om fysikalsk behandling, og undersøk hvilke behandlingsformer som er nevnt. Avtalen kan også omtale psykomotorisk fysioterapi særskilt. At en behandler er medlem av en fagorganisasjon, gir ikke i seg selv dekning. Vilkårene avgjør hvilke behandlere og tjenester som omfattes.
Bruk av forsikringens behandlernettverk
Om du må bruke forsikringens eget nettverk, står i avtalen og bestillingsinstruksene. Krever behandlingen forhåndsgodkjenning, må du få den før du bestiller time. Godkjenningen kan også angi hvilken behandler du skal bruke.
Les vilkårene for valg av behandler og betaling. Hvis avtalen viser til et nettverk, følg bestillingsløpet der i stedet for å bestille på egen hånd. Har du allerede kontakt med en fysioterapeut eller kiropraktor, sammenlign behandleren og behandlingsformen med godkjenningen. Ikke gå ut fra at medlemskap alene betyr at behandleren inngår i ordningen.
Antall behandlinger per år
Det finnes ikke ett årlig antall behandlinger som gjelder for alle behandlingsforsikringer. Avtalen avgjør om det er en behandlingsgrense, og om den gjelder samlet eller for hver behandlingsform. Les vilkårene for fysioterapi og kiropraktor hver for seg.
Undersøk også om forsikringsselskapet må godkjenne hver behandling, eller om den første godkjenningen gjelder hele forløpet. Dette er noe annet enn antallet timer behandleren anbefaler. En behandlingsplan kan for eksempel beskrive flere timer, mens forsikringsavtalen setter rammen for hva som dekkes.
Før du bestiller, noter behandlingsformen, eventuell godkjenning og vilkårene for antall timer. Da kan du sammenligne den faktiske dekningen, ikke bare forsikringens navn. En bedriftsavtale med fysikalsk behandling som tilleggsdekning gir et annet utgangspunkt enn privat helseforsikring alene.
Vil du få bedre oversikt over forsikringsvilkårene dine? Du kan sammenligne forsikring og dekning digitalt før du vurderer hva avtalen dekker.
Egenandel for behandling
Egenandelen for fysioterapi eller kiropraktorbehandling følger vilkårene i forsikringsavtalen. Det finnes ikke ett beløp som gjelder for alle behandlingsforsikringer. Avtalen beskriver om du betaler egenandel, når den utløses, og om den gjelder per behandling eller per behandlingsforløp. Les dette før du bestiller, særlig hvis du forventer flere timer på grunn av sykdom eller skade.
Skill mellom egenandel og behandling som ikke omfattes av dekningen. Egenandel er din del av kostnaden for en behandling som er dekket. Hvis avtalen ikke dekker den aktuelle behandlingsformen, kan du måtte betale hele beløpet selv. En kiropraktortime er for eksempel ikke automatisk dekket fordi du har helseforsikring. Kontroller derfor både dekning og egenandel, ikke bare forsikringens navn.
Finn fram forsikringsbeviset og vilkårene. Se etter ordene «egenandel», «fysikalsk behandling» og «behandlingsgrense». Noter om egenandelen gjelder hver konsultasjon eller beregnes samlet. Undersøk også om fysioterapi og kiropraktor inngår i samme dekning. Krever avtalen forhåndsgodkjenning, avklar behandlingen før timen, så du vet hvem som har betalingsansvaret.
En enkel oversikt gjør det lettere å regne ut kostnaden for et behandlingsforløp uten å gjette. Skriv ned disse opplysningene fra avtalen:
- Om fysioterapi eller kiropraktor er omfattet.
- Hvilken egenandel som gjelder for behandlingen.
- Om egenandelen beregnes per time eller på en annen måte.
- Om forsikringen setter en grense for antall behandlinger.
- Om du må bruke et bestemt behandlernettverk.
Se på et konkret eksempel: Du har plager etter en skade og vurderer flere fysioterapitimer. Før du bestiller, finn ut om avtalen dekker fysioterapi, hvordan egenandelen beregnes, og om behandlingen er godkjent. Da kan du skille mellom det forsikringen betaler og din egen kostnad. Bytter du behandler eller behandlingsform senere, sammenlign på nytt med vilkårene.
Ikke bland egenandel med betaling for tjenester som ikke inngår i avtalen. En henvisning fra lege eller anbefaling fra behandler beskriver et medisinsk behov, men avgjør ikke alene hvordan kostnaden fordeles. Vilkårene viser hvilken behandling som omfattes, og hva du selv betaler. Slik får du oversikt før en time hos fysioterapeut eller kiropraktor.
Vil du få bedre oversikt over pris, dekning og egenandeler på forsikringene dine? Du kan sammenligne forsikringer digitalt før du vurderer hva som passer behovene dine.
Medisinsk nødvendig fysikalsk behandling
En forsikringsvurdering handler ikke bare om hvilken behandler du ønsker. If opplyser at helseforsikringen kan dekke fysikalsk behandling når den er medisinsk nødvendig for varig bedring ved sykdom eller skade. Derfor er behandlingsmålet sentralt: Behandlingen skal bidra til en tydelig funksjonsforbedring med forventet langsiktig effekt.
If definerer varig bedring som en tydelig forbedring av funksjon som antas å ha langsiktig effekt. Ved ryggplager kan vurderingen derfor dreie seg om hvordan smertene påvirker bevegelighet og daglige aktiviteter. Et ønske om massasje eller smertelindring beskriver ikke nødvendigvis et slikt mål. Forsikringsvurderingen knytter behandlingen til sykdommen eller skaden og den forventede funksjonsendringen.
Medisinsk nødvendighet vurderes opp mot kunnskap og behandlingsprinsipper. If opplyser at vurderingen bygger på oppdatert medisinsk kunnskap og etablerte behandlingsprinsipper. Det innebærer at behandlingsform og mål må passe sammen. For eksempel må et foreslått fysioterapiforløp ha en tydelig begrunnelse knyttet til funksjonen som skal bedres, ikke bare en generell anbefaling om behandling.
Behandlingsplanen kan også stille krav til egen innsats. If opplyser at egentrening må følges dersom den inngår i planen, for at fysikalsk behandling skal dekkes. Hvis fysioterapeuten setter opp øvelser mellom timene, er oppfølgingen en del av forløpet. Noter øvelsene og målene dere har avtalt, så blir det enklere å følge planen og beskrive framgangen.
Før behandlingen starter, kan du samle informasjon om plagen og behandlingsmålet. En konkret oversikt kan inneholde:
- Hvilken sykdom eller skade som ligger bak behovet.
- Hvilke funksjoner eller aktiviteter som er påvirket.
- Hvilken behandlingsform som foreslås, for eksempel fysioterapi.
- Hvilke mål og øvelser behandlingsplanen beskriver.
Behandlerens yrkestittel avgjør ikke alene om behandlingen er medisinsk nødvendig. Fysioterapeuter, kiropraktorer og naprapater kan bruke ulike metoder, men forsikringsvilkårene og den medisinske begrunnelsen er fortsatt viktige. Sjekk at avtalen omfatter den aktuelle behandlingsformen, og at behandlingsforløpet følger kravene til godkjenning.
Behandling alene er noe annet enn rehabilitering etter en operasjon. Privat helseforsikring kan dekke fysioterapi som del av rehabilitering etter en operasjon forsikringen dekker. If opplyser at rehabiliteringen må benyttes innen tre måneder etter operasjonen. Se derfor på operasjonsdekningen, rehabiliteringsvilkårene og tidspunktet for oppstart.
Bruk disse spørsmålene når du leser vilkårene: Hva er behandlingsmålet? Hvilken dokumentasjon beskriver sykdommen eller skaden? Krever planen egentrening? Omfattes behandlingsformen? Hvis rehabiliteringen følger etter en operasjon, gjelder også fristen på tre måneder. Svarene viser hvordan medisinsk behov, behandlingsplan og forsikringsdekning henger sammen.
Les vilkårene før du bestiller behandling, slik at du vet hva forsikringen krever for rehabiliteringen.
The Norwegian Tax Administration opplyser at utgifter til behandling utenfor den offentlige helsetjenesten gir bare særfradrag hvis det offentlige ikke tilbyr en tilsvarende tjeneste, og behandlingen er medisinsk forsvarlig. Dette er en egen vurdering av utgifter og bør ikke blandes sammen med spørsmålet om forsikringen godkjenner et behandlingsforløp. Skill derfor mellom forsikringsvilkårene, den medisinske begrunnelsen og eventuell skattemessig behandling av utgiftene. Ta vare på dokumentasjon som viser hva slags behandling som er foreslått, hvorfor den anses nødvendig, og hvilken funksjon som skal bedres. Hvis du er usikker på hva som gjelder, be forsikringsselskapet forklare kravene før oppstart, og undersøk separat om vilkårene for særfradrag er oppfylt.
Behandling hos fysioterapeut og kiropraktor
Offentlig støtte følger ordningene i den offentlige helsetjenesten, mens privat behandlingsforsikring følger forsikringsavtalen. Dette er to ulike vurderinger, også når sykdom eller skade gjør at du trenger samme behandling.
Avklar først hvilken ordning du bruker. Ved offentlig behandling følger du den offentlige helsetjenestens tilbud og vilkår. Ved privat forsikring leser du avtalen, undersøker hvilke behandlingsformer den omfatter, og følger kravene til godkjenning. Ikke gå ut fra at privat forsikring dekker en behandling bare fordi den også kan være aktuell i et offentlig behandlingsløp.
Fysioterapi og kiropraktorbehandling dekkes heller ikke automatisk alene av privat helseforsikring. Bedriftshelseforsikring kan omfatte fysioterapeut, kiropraktor, manuellterapeut, naprapat eller osteopat dersom arbeidsgiveren har kjøpt tilleggsdekning. Behandlingsformen og dekningen må passe sammen. Har du ryggplager, bør du undersøke både forsikringstypen og dekningen arbeidsgiveren har valgt.
Fysikalsk behandling kan også inngå i rehabilitering. Privat helseforsikring kan dekke fysioterapi som del av rehabilitering etter en operasjon forsikringen dekker. Dette er noe annet enn å bruke forsikringen til fysioterapi eller kiropraktorbehandling alene. Undersøk derfor om behovet gjelder et selvstendig behandlingsforløp eller rehabilitering etter en dekket operasjon.
Bruk denne enkle sjekklisten før du velger behandlingsløp:
- Avklar om du søker offentlig behandling eller vil bruke privat forsikring.
- Finn ut om avtalen omfatter fysioterapi, kiropraktor eller en annen behandlingsform.
- Se om arbeidsgiverens bedriftshelseforsikring har tilleggsdekning for fysikalsk behandling.
- Skill behandling alene fra fysioterapi som del av operasjonsrehabilitering.
Eksempel: En person med en sykdom ønsker fysioterapi, men har bare privat helseforsikring. En anbefaling om fysioterapi betyr ikke i seg selv at forsikringen dekker timene. En ansatt med bedriftshelseforsikring bør i stedet undersøke om arbeidsgiveren har kjøpt tilleggsdekning. To personer med samme plager kan dermed ha ulike forsikringsmuligheter.
Undersøk også hva behandlingsplanen faktisk omfatter. En avtale som nevner fysioterapi, gir ikke automatisk samme dekning for kiropraktor eller osteopat. Forsikringsvilkårene kan skille mellom behandlingsformer, og forhåndsgodkjenning kan være nødvendig. Les avtaleteksten før du bestiller, og sammenlign behandlingsform, vilkår og egenandel.
Hovedpoenget er å skille mellom offentlig tilgang, privat helseforsikring og bedriftsdekning. Begynn med å finne ut hvilken ordning du bruker. Knytt deretter sykdommen eller skaden til riktig behandlingsform, og les vilkårene for den aktuelle dekningen.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS tilbyr livsforsikring med investeringsvalg, men dette er ikke det samme som dekning for fysioterapi eller kiropraktor. Når du vurderer forsikring etter å ha lest om behandling, skill mellom dekning for helsehjelp og økonomisk beskyttelse ved livshendelser.
Vil du få bedre oversikt over forsikringene dine, kan du sammenligne pris, dekning og vilkår digitalt gjennom TT Forsikring. Se på hva hver avtale beskytter, hvilke egenandeler som gjelder, og om vilkårene passer behovene dine. En lavere pris alene viser ikke om dekningen er riktig.
Besøk ttforsikring.no eller ta kontakt med TT Forsikring AS hvis du ønsker å gå videre.
Ta neste steg med bedre oversikt
Når du vurderer behandlingsforsikring for fysioterapi og kiropraktor, bør du også se behovet i sammenheng med resten av forsikringene dine. Tenk gjennom hvilken økonomisk trygghet du ønsker, og hva avtalene du har i dag beskytter. En samlet oversikt gjør det enklere å sammenligne dekning, egenandeler og vilkår før du tar en beslutning.
Bruk sammenligningen til å stille konkrete spørsmål: Betaler du for dekninger du trenger? Er det viktige unntak eller vilkår du bør forstå bedre? Pris er én del av vurderingen, men ikke hele bildet. TT Forsikrings digitale løsning lar deg sammenligne forsikringer og få oversikt over pris, dekning og vilkår før du eventuelt vurderer å bytte.
Du trenger ikke bestemme deg før du har sett forskjellene. Undersøk først hva du har i dag, og vurder deretter hvilke alternativer som passer behovene dine.
Et informert valg gir deg et bedre grunnlag for veien videre.
Vanlige spørsmål om behandlingsforsikring
Hva er dekket av helseforsikringen?
Helseforsikring kan dekke medisinsk nødvendig behandling innenfor vilkårene, men dekningen varierer mellom avtaler. Fysioterapi eller kiropraktorbehandling alene inngår vanligvis ikke i privat helseforsikring. Bedriftshelseforsikring kan ha fysikalsk behandling som tilleggsdekning. Se hvilke behandlingsformer avtalen nevner, og om den omfatter rehabilitering etter en dekket operasjon. Slik skiller du mellom behandling som er inkludert, og behandling du må betale for selv.
Hva dekker behandlingsforsikringen?
Behandlingsforsikringen dekker behandlingsforløpene og tjenestene som står i forsikringsavtalen. Fysikalsk behandling kan inngå som tilleggsdekning gjennom en bedriftsavtale eller som del av rehabilitering etter en operasjon forsikringen dekker. En fysioterapiplan etter operasjon kan for eksempel vurderes annerledes enn timer bestilt for en selvstendig plage. Les vilkårene for behandlingsform, godkjenning og eventuell behandlingsgrense før du planlegger forløpet.
Hva dekkes ikke?
Privat helseforsikring dekker ikke fysioterapi, kiropraktor, naprapat, osteopat eller manuellterapeut alene. Slike behandlinger kan være omfattet av bedriftshelseforsikring hvis arbeidsgiveren har kjøpt tilleggsdekning. Behandling som ikke er godkjent, kan også falle utenfor dekningen når avtalen krever forhåndsgodkjenning. Skill mellom timer som inngår i godkjent rehabilitering etter en dekket operasjon, og et separat behandlingsønske.
Hva er egenandelen?
Egenandelen er beløpet du selv betaler for behandling som omfattes av avtalen. Beløpet og beregningsmåten står i vilkårene, og varierer mellom forsikringer. Se om egenandelen gjelder per time, per behandlingsforløp eller etter en annen modell. Undersøk også om behandlingsgrensen påvirker hvor mange timer forsikringen dekker. Da får du et mer realistisk bilde av egen kostnad før behandlingen starter.
Hvem kan kjøpe behandlingsforsikring?
Behandlingsforsikring kan være aktuell for privatpersoner, mens fysikalsk behandling også kan inngå i en bedriftshelseforsikring. I bedriftsordningen avhenger dekningen av om arbeidsgiveren har kjøpt fysioterapi, kiropraktor eller andre behandlingsformer som tilleggsdekning. Hvis du vurderer en privat avtale, les hvem forsikringen gjelder for, hvilke vilkår som gjelder, og hvilke behandlinger den omfatter. Ikke gå ut fra at helseforsikring automatisk dekker alle behandlingsformer.
Hvordan bestiller jeg time når jeg har behandlingsforsikring?
Meld behandlingsbehovet gjennom forsikringens angitte bestillingsløp, og følg instruksene før du avtaler time. Hvis avtalen krever forhåndsgodkjenning, få den på plass først. Bruk deretter behandleren eller nettverket som godkjenningen viser til. Ha forsikringsavtalen, en beskrivelse av plagen og eventuell behandlingsplan tilgjengelig. En anbefaling fra behandler erstatter ikke forsikringsselskapets godkjenning når vilkårene krever det.
Hva dekker behandlingsforsikring for fysioterapi og kiropraktor i Norge?
Behandlingsforsikring for fysioterapi og kiropraktor dekker ikke automatisk slike timer alene. Privat helseforsikring omfatter vanligvis ikke fysikalsk behandling som et selvstendig tilbud. Bedriftshelseforsikring kan dekke fysioterapeut eller kiropraktor dersom arbeidsgiveren har valgt tilleggsdekning. Fysioterapi kan også inngå i rehabilitering etter en operasjon forsikringen dekker. Se etter behandlingsform, godkjenning og rehabiliteringsvilkår for å finne ut hva som gjelder.
Kreves henvisning fra lege for fysioterapi eller kiropraktor gjennom behandlingsforsikring?
Henvisning fra lege er ikke alltid nødvendig for fysikalsk behandling, men det betyr ikke automatisk at du kan bestille uten godkjenning. Forsikringen kan kreve forhåndsgodkjenning før timen. Kontroller derfor begge kravene i avtalen: om du trenger henvisning, og om forsikringsselskapet må godkjenne behandlingen. En legeanbefaling kan for eksempel beskrive behovet, mens godkjenningen avgjør om avtalen dekker behandlingsforløpet.


