
Arbeidsgivere i Norge plikter å ha yrkesskadeforsikring for ansatte. Kravene omfatter dekning av yrkesskade og yrkessykdom etter lovens kapittel 3, men hva som regnes som en skade i arbeid, kan avhenge av situasjonen.
Det er forståelig å lure på hva yrkesskadeforsikring for ansatte dekker, og hva du eller arbeidsgiveren må gjøre når en skade oppstår. Her får du oversikt over hvilke skader og sykdommer som kan omfattes, hvordan skaden meldes, og hvilke krav som gjelder.
Vi ser også på hvordan prisen beregnes. Arbeidstype og virksomhetens oppfølging av helse, miljø og sikkerhet er blant forholdene som kan påvirke premien. Slik blir det enklere å forstå ansvaret, dekningen og hva som bør skje videre.
Viktige punkter
- Arbeid på hjemmekontor kan omfattes når skaden skjer i arbeidssammenheng, men en pause kan stille saken annerledes.
- Skillet mellom en arbeidsulykke og plager som utvikler seg over tid har betydning for om skaden omfattes.
- Meld skaden raskt, og ta vare på dokumentasjon som beskriver hendelsen, helseplagene og utgiftene.
- Forsikringspremien påvirkes blant annet av virksomhetens arbeidstype og HMS-tiltak.
- Les videre for å få oversikt over hva forsikringen kan dekke, og hvilke steg som følger når en skade oppstår.
Dekkes ansatte på hjemmekontor?
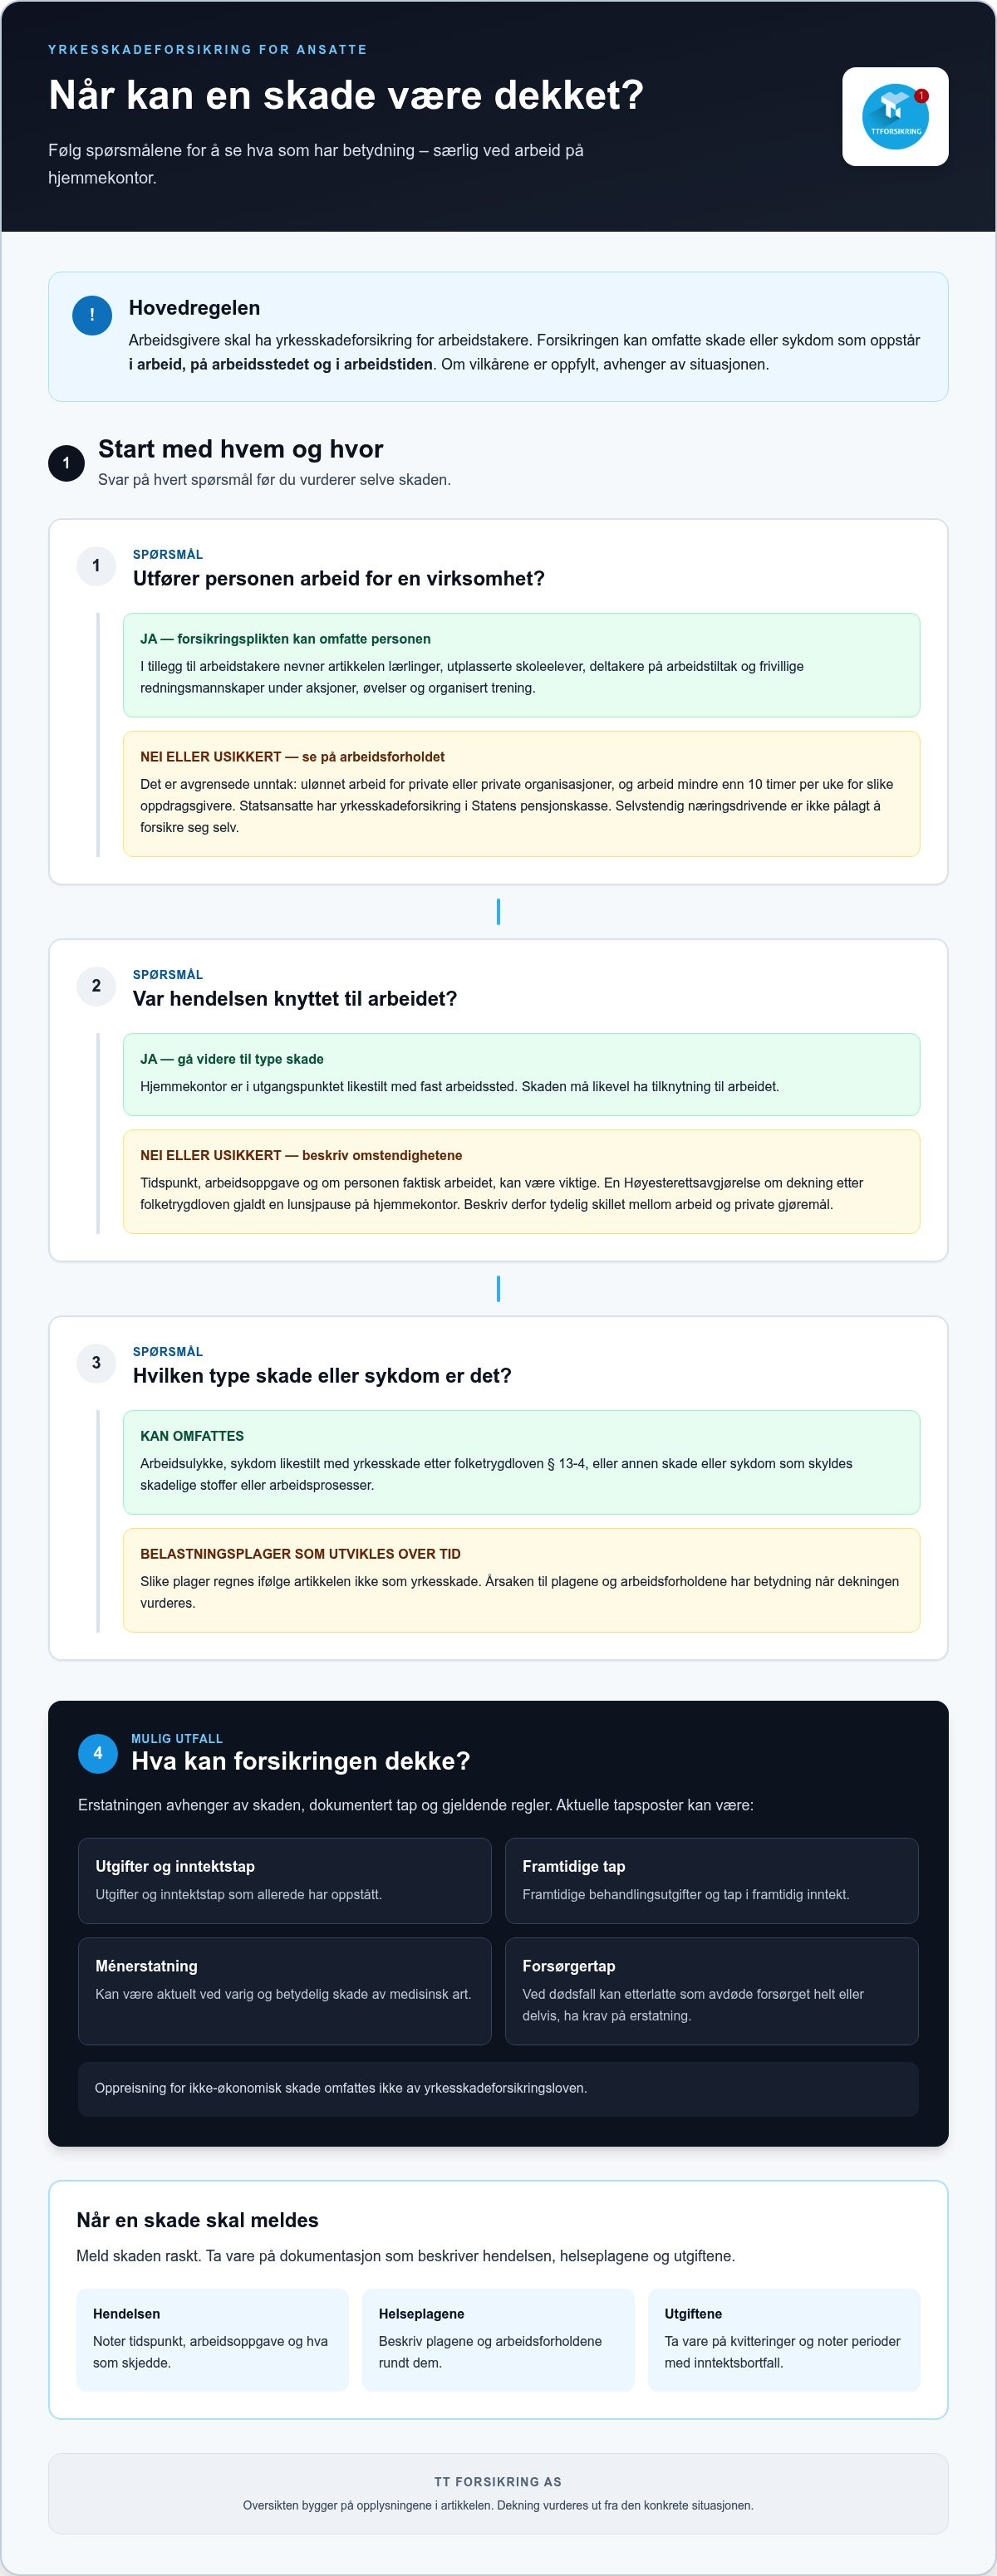
Ja, ansatte på hjemmekontor er i utgangspunktet likestilt med ansatte på fast arbeidssted. Arbeidsgiverens plikt omfatter også yrkesskader og yrkessykdommer som oppstår i arbeidssammenheng. Kravene til yrkesskadeforsikring for ansatte handler derfor både om hvem som skal forsikres, og hvilke arbeidssituasjoner som omfattes.
Arbeidsgivers forsikringsplikt
Arbeidsgiveren skal tegne yrkesskadeforsikring for arbeidstakere i virksomheten. Ifølge Lovdata gjelder plikten skade eller sykdom som arbeidstakere pådrar seg i virksomheten. Forsikringen skal dekke yrkesskade og yrkessykdom etter lovens kapittel 3 (§ 3). Arbeidsgiveren tegner forsikringen hos et privat forsikringsselskap. Arbeidstilsynet har ikke myndighet til å pålegge arbeidsgivere å tegne den.
Dette er et lovpålagt ansvar, ikke en frivillig personalfordel. Ved forsettlig eller uaktsom overtredelse kan arbeidsgiveren eller den som leder virksomheten på arbeidsgiverens vegne, straffes med bøter eller fengsel i inntil 3 måneder. Hvis en ansatt skades mens bedriften mangler forsikring, må bedriften dekke alle utgiftene. Kravet skal da rettes til Yrkesskadeforsikringsforeininga.
Hvem som må forsikres
Plikten omfatter arbeidstakere og flere andre som utfører arbeid for virksomheten. Blant gruppene som skal forsikres, er lærlinger, utplasserte skoleelever og deltakere på arbeidstiltak. Yrkesskadeforsikringsloven gjelder arbeid knyttet til næringsvirksomhet, også når arbeidet er kortvarig eller ulønnet. Frivillige redningsmannskaper omfattes under aksjoner, øvelser og organisert trening.
Det finnes avgrensede unntak. Personer som arbeider ulønnet for private eller private organisasjoner, og personer som arbeider mindre enn 10 timer per uke for slike oppdragsgivere, er oppført som unntatt fra forsikringsplikten. Statsansatte har yrkesskadeforsikring i Statens pensjonskasse, og arbeidsgiveren er unntatt fra plikten til å tegne forsikringen. Selvstendig næringsdrivende er ikke pålagt å forsikre seg selv.
Hjemmekontor er i utgangspunktet likestilt med fast arbeidssted, men det betyr ikke at enhver hendelse hjemme omfattes. Skaden må ha tilknytning til arbeidet. Høyesteretts avgjørelse HR-2024-1571-A gjaldt dekning etter folketrygdloven under en lunsjpause på hjemmekontor. Situasjonen viser hvorfor tidspunkt, arbeidsoppgave og om den ansatte faktisk arbeidet, bør beskrives tydelig ved melding.
Arbeidstakere på skip har også særskilte arbeidsforhold. For en arbeidstaker på skip på minst 100 bruttoregistertonn regnes hele tidsrommet om bord som arbeidstid. Arbeidsgivere bør derfor beskrive arbeidssted og oppgaver presist når forsikringen tegnes. Kravene til yrkesskadeforsikring for ansatte må ses opp mot hvordan arbeidet faktisk utføres, ikke bare bedriftens adresse eller kontorordning.
Frivillige og andre som jobber ulønnet, er blant personene arbeidsgivere er pålagt å forsikre. Manglende lønn betyr altså ikke i seg selv at en person faller utenfor forsikringsplikten. Hvilken gruppe personen tilhører, og hva slags arbeid som utføres for virksomheten, er relevant når forsikringsansvaret vurderes. Dette kan også være viktig ved arbeid hjemme, der skillet mellom private gjøremål og oppgaver for virksomheten kan være uklart.
Ved spørsmål om dekning bør arbeidsgiveren beskrive oppdraget og hvilken tilknytning arbeidet hadde til virksomheten. En tydelig redegjørelse for arbeidsoppgaven og omstendighetene rundt hendelsen kan gjøre saken enklere å vurdere. Det er særlig viktig å skille mellom at en person arbeider uten lønn, og om arbeidet faktisk utføres for virksomheten. Frivillig innsats og ulønnet arbeid bør ikke automatisk regnes som privat aktivitet. Avklar forsikringsforholdene for dem som utfører slikt arbeid, framfor å anta at forsikringen bare gjelder ansatte med lønn eller fast arbeidssted. Det gir et bedre grunnlag for å håndtere skademeldinger ryddig.
Kva dekker yrkesskadeforsikringa?
Forsikringen kan dekke både fysiske skader og yrkessykdommer med tilknytning til arbeidet. Hva den ansatte kan få erstattet, avhenger av skaden, dokumentert tap og gjeldende regler. Kravene til yrkesskadeforsikring for ansatte omfatter dermed både hvilke hendelser som dekkes, og hvilke tap som kan erstattes.
Skader og sykdommer som dekkes
Yrkesskadeforsikringsloven § 11 omfatter skade eller sykdom som arbeidstakeren påføres i arbeid, på arbeidsstedet og i arbeidstiden. Dekningen omfatter arbeidsulykker, sykdommer likestilt med yrkesskade etter folketrygdloven § 13-4, og annen skade eller sykdom som skyldes skadelige stoffer eller arbeidsprosesser. Derfor er det viktig å beskrive både hendelsen og arbeidsforholdene.
En skade etter en plutselig ulykke på arbeidsplassen kan være dekket. Det samme kan sykdom som skyldes påvirkning fra skadelige stoffer eller arbeidsprosesser. Belastningsplager som utvikler seg over tid regnes derimot, ifølge opplysningene om ordningen, ikke som yrkesskade. Årsaken til plagene og arbeidsforholdene har betydning når dekningen vurderes.
Tap som forsikringen dekker
Forsikringen kan omfatte flere typer økonomiske tap. Dette kan omfatte utgifter og inntektstap som allerede har oppstått, framtidige behandlingsutgifter og tap i framtidig inntekt. Ved varig og betydelig skade av medisinsk art kan ménerstatning være aktuelt. Skill mellom tapspostene når du samler dokumentasjon.
Ta vare på kvitteringer for behandling og andre utgifter, og noter perioder med inntektsbortfall. Ved dødsfall kan etterlatte som avdøde forsørget helt eller delvis, ha krav på erstatning for forsørgertap. Forsikringen skal gi full erstatning uten hensyn til skyld, men oppreisning for ikke-økonomisk skade omfattes ikke av yrkesskadeforsikringsloven.
Selvstendig næringsdrivende og frilansere har ikke automatisk rett til folketrygdens særytelser ved yrkesskade eller yrkessykdom. De kan tegne frivillig trygd med rett til slike ytelser hos Nav. Innehavere av enkeltpersonforetak og deltakere i ansvarlige selskaper er heller ikke pålagt å tegne yrkesskadeforsikring for seg selv.
Det finnes avgrensninger for enkelte arbeidsforhold. Personer som jobber ulønnet for private eller private organisasjoner, og personer som jobber mindre enn 10 timer per uke for slike oppdragsgivere, er oppført som unntatt fra forsikringsplikten. Dette er avgrensede unntak, ikke en generell regel for ulønnet arbeid i næringsvirksomhet.
Ved skade bør arbeidsgiveren melde yrkesskaden til Nav så raskt som mulig. Den ansatte bør også melde kravet til forsikringsselskapet og samle opplysninger om hendelsen, behandling og økonomiske tap. Navs avgjørelse og forsikringsselskapets vurdering er separate prosesser. Kravene til yrkesskadeforsikring for ansatte handler derfor også om å dokumentere saken overfor begge instansene.
For egne privatforsikringer kan du sammenligne pris, dekning og vilkår digitalt.
Melding av skade og dokumentasjon
Når en skade oppstår, bør den ansatte og arbeidsgiveren dokumentere hendelsen raskt. Arbeidsgiveren skal melde yrkesskaden til Nav så snart som mulig. Den ansatte bør også melde erstatningskravet til forsikringsselskapet, fordi Navs behandling og forsikringsselskapets vurdering er separate prosesser.
Beskriv dato, sted, arbeidsoppgave og hvordan skaden skjedde. Ved sykdom bør dokumentasjonen forklare når plagene oppsto, hvilke arbeidsforhold som kan ha påvirket helsen, og når medisinsk hjelp ble oppsøkt. Ta vare på journalopplysninger, kvitteringer for utgifter, fraværsopplysninger og eventuell skademelding. Dette gjør det lettere å knytte skaden til arbeidet og dokumentere de økonomiske følgene.
Kravet skal rettes til forsikringsselskapet til arbeidstakerens siste arbeidsgiver. Hvis arbeidstakeren fortsatt er i jobb, er forsikringsselskapet på konstateringstidspunktet ansvarlig. Dette er tidspunktet da den skadde først oppsøker medisinsk hjelp eller først melder krav til forsikringsselskapet. Er personen ikke lenger i arbeid, er siste arbeidsgivers forsikringsselskap ansvarlig.
Ikke vent med å melde et krav. Fristen for krav etter yrkesskadeforsikringsloven er tre år, regnet fra utløpet av kalenderåret da arbeidstakeren fikk eller burde ha skaffet seg nødvendig kunnskap om grunnlaget. Når kravet meldes før fristen løper ut, foreldes det tidligst seks måneder etter skriftlig melding om at foreldelse vil bli påberopt. Forlengelsen gjelder ikke dersom det har gått mer enn 10 år fra kravet ble meldt.
Varig mén kan gi rett til menerstatning når den medisinske invaliditetsgraden er minst 15 prosent. En medisinsk vurdering fastsetter graden ut fra varige følger, ikke bare hvor lenge arbeidstakeren var borte fra jobb. Samle derfor dokumentasjon på behandling og varige begrensninger. Menerstatning gjelder medisinsk skade, mens inntektstap og utgifter vurderes som egne erstatningsposter.
Skader i pauser på hjemmekontor kan være vanskelige å knytte til arbeidet. Etter folketrygdloven er arbeidstakeren normalt ikke yrkesskadedekket for slike pauser, fordi arbeidstilknytningen ikke anses tilstrekkelig. Høyesteretts avgjørelse HR-2024-1571-A gjaldt nettopp dekning under lunsjpause på hjemmekontor. Beskriv derfor om den ansatte arbeidet, tok pause eller utførte et privat ærend da skaden skjedde.
Grov uaktsomhet fra arbeidstakerens side kan føre til at erstatningen settes ned eller faller helt eller delvis bort. Det skal likevel ikke begrense etterlattes rettigheter. Før melding bør den ansatte skrive ned hendelsesforløpet og sikre navn på vitner. For privatforsikringer ved siden av arbeidsgiverens ordning kan du sammenligne pris, dekning og vilkår digitalt.
Ved krav om yrkesskadeforsikring bør arbeidstakeren kontakte forsikringsselskapet tidlig, uten å vente til alle undersøkelser og beregninger er avsluttet. Korte foreldelsesfrister gjør det viktig å fremme kravet i tide. Opplysninger som allerede finnes om hendelsen, helseplagene og følgene, kan gi selskapet grunnlag for å behandle saken. Dokumentasjonen kan suppleres etter hvert. Ved varig mén kan forsikringen gi erstatning, men dette må ses i sammenheng med vurderingen av øvrige tap. Dersom arbeidsgiveren mener at arbeidstakeren har opptrådt grovt uaktsomt, kan erstatningen reduseres eller falle bort. En slik vurdering skal likevel ikke redusere etterlattes rett til erstatning.
Belastningsskader og yrkessykdommer
Det er viktig å skille mellom en plutselig arbeidsulykke og plager som utvikler seg over tid. Folketrygdloven § 13-3 og § 13-4 definerer yrkesskade og yrkessykdom. Reglene har betydning for om arbeidstakeren får rett til særytelser og erstatning når helsen påvirkes av arbeidet.
Belastningsskader som utvikler seg gradvis, regnes ifølge opplysningene om yrkesskadeforsikringen ikke som yrkesskade. Gjentatte arbeidsbevegelser eller langvarig fysisk belastning kan likevel føre til plager som påvirker arbeidsevne og inntekt. En skade etter en arbeidsulykke vurderes altså annerledes enn en lidelse som utvikler seg over tid.
Yrkessykdom kan være omfattet når den faller inn under folketrygdloven eller skyldes skadelige stoffer eller arbeidsprosesser. Det kan for eksempel dreie seg om sykdom etter påvirkning fra et skadelig stoff på arbeidsplassen, eller sykdom knyttet til en arbeidsprosess. For å beskrive saken bør arbeidstakeren dokumentere arbeidsoppgavene, påvirkningen og hvordan sykdommen utviklet seg.
Arbeidstakere med yrkesskade eller yrkessykdom kan ha rett til særytelser fra folketrygden etter folketrygdloven § 13-2. Dette omfatter blant annet pensjon, helsetjenester, sykepenger og uføretrygd. Nav vurderer om skaden eller sykdommen godkjennes etter folketrygdens regler. Forsikringsselskapet behandler på sin side erstatningskravet etter yrkesskadeforsikringen. En avgjørelse fra Nav binder ikke automatisk forsikringsselskapet, eller omvendt.
Ved arbeidsavklaringspenger er hovedregelen at arbeidsevnen må være minst 50 prosent nedsatt. Når nedsettelsen skyldes godkjent yrkesskade eller yrkessykdom, er kravet minst 30 prosent. En person med godkjent yrkesskade eller yrkessykdom kan også ha rett til uføretrygd når inntektsevnen er varig nedsatt med minst 30 prosent. Dette gjelder særregler knyttet til godkjenningen, ikke alle belastningsplager.
Forskjellen kan få økonomiske følger for arbeidstakeren. En gradvis plage kan føre til sykefravær og utgifter, men det betyr ikke i seg selv at den omfattes av yrkesskadeforsikringen. Når en mulig yrkessykdom meldes, bør opplysningene skille mellom konkrete arbeidsulykker, skadelige påvirkninger og belastning over tid. En tydelig tidslinje gjør det enklere å forstå hva arbeidstakeren ble utsatt for, og når symptomene startet.
Selvstendig næringsdrivende og frilansere har ikke automatisk rett til folketrygdens særytelser ved yrkesskade eller yrkessykdom. Nav tilbyr frivillig trygd med rett til slike ytelser. For ansatte gjelder arbeidsgiverens plikt til å tegne yrkesskadeforsikring, men dekningen av en bestemt sykdom avhenger av om den omfattes av lovens vilkår. Avklar derfor både Nav-saken og forsikringskravet, og oppbevar dokumentasjon på behandling og inntektstap.
Pris per ansatt og hva som påvirker prisen
Premien for yrkesskadeforsikring varierer mellom virksomheter. Arbeidstype og hvor godt virksomheten følger opp HMS, er blant forholdene som påvirker prisen. Én bedrifts sats gir derfor ikke et sikkert bilde av hva en annen virksomhet skal betale. Beskriv arbeidsoppgavene som faktisk utføres, framfor å bruke bare en generell bransjebetegnelse.
Forskjellen mellom kontorarbeid og fysisk arbeid kan ha betydning når risikoen vurderes. En virksomhet der ansatte bruker maskiner, kan ha en annen risikoprofil enn en virksomhet der arbeidet hovedsakelig foregår foran en skjerm. Dette er eksempler, ikke en fast prisliste. Forsikringsselskapet vurderer opplysningene om virksomheten og arbeidsoppgavene samlet.
HMS-arbeidet er også en prisfaktor. Tiltak kan blant annet være rutiner for sikker bruk av utstyr, opplæring og oppfølging av arbeidsmiljøet. Beskriv tiltakene konkret når virksomheten ber om pris. En tydelig oversikt over hva ansatte faktisk gjør for å forebygge ulykker, er mer nyttig enn en generell påstand om gode rutiner.
Antallet ansatte påvirker virksomhetens samlede forsikringskostnad, mens arbeidsoppgavene bidrar til å beskrive risikoen per ansatt. Oppdater derfor opplysningene når bemanningen eller arbeidsformen endres. Hvis en kontorbedrift også får ansatte som utfører praktisk arbeid, bør den nye oppgavefordelingen komme tydelig fram. Da bygger pristilbudet på mer relevante opplysninger.
Premien omfatter også en refusjonssats for trygdeutgifter ved yrkesskade og yrkessykdom. Norske bedrifter får skattefradrag for kostnadene til yrkesskadeforsikring, og det beregnes ikke arbeidsgiveravgift på forsikringen. Dette er egne kostnadsforhold, atskilt fra erstatningen en skadet arbeidstaker kan ha rett til. De endrer ikke behovet for å vurdere dekning og vilkår.
Prisen avhenger av virksomhetens forhold og oppgis etter en tilbudsforespørsel. Når du vurderer et tilbud, bør du sammenligne dekning, vilkår og hvordan arbeidsoppgavene er beskrevet. Den laveste premien viser ikke alene om avtalen passer virksomhetens behov. Sjekk også at beskrivelsen omfatter ulike roller, skiftende oppgaver og relevante HMS-tiltak.
En konkret gjennomgang kan begynne med en oversikt over ansatte og arbeidsoppgaver. Noter hvilke oppgaver som innebærer ulykke- eller sykdomsrisiko, hvilke HMS-tiltak som er gjennomført, og om arbeidsformen har endret seg. Bruk deretter de samme opplysningene når du innhenter og vurderer tilbud. Da blir prisforskjeller lettere å forstå opp mot virksomhetens risikoprofil og avtalevilkår. For dine egne privatforsikringer kan du også sammenligne pris, dekning og vilkår digitalt.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS tilbyr livsforsikring med investeringsvalg og andre forsikringer for privatpersoner og næringsdrivende. Dette erstatter ikke arbeidsgiverens lovpålagte yrkesskadeforsikring. Bedriften må fortsatt sørge for at de ansatte har riktig yrkesskadedekning.
Livsforsikring med investeringsvalg kan være relevant når du vil vurdere økonomisk trygghet og sparing. TT Forsikring tilbyr også skadeforsikring og næringsforsikring. Vurder behovene hver for seg, og les dekning og vilkår før du bestemmer deg. Privat forsikringsoversikt og bedriftens lovpålagte ansvar er ulike spørsmål.
Hvis du vil gjennomgå forsikringsbehovet ditt, kan du besøke ttforsikring.no eller kontakte TT Forsikring AS.
Gjør neste forsikringsvalg med oversikt
Bruk oversikten over kravene til yrkesskadeforsikring for ansatte som utgangspunkt for å holde bedriftens forsikringsbehov oppdatert. Når virksomhetens arbeidsoppgaver eller drift endres, bør dere også vurdere om forsikringene fortsatt passer. Næringsforsikring kan dekke andre behov i virksomheten, men erstatter ikke arbeidsgiverens lovpålagte yrkesskadeforsikring.
TT Forsikring AS tilbyr også Alivia Kreftforsikring og livsforsikring med investeringsvalg. For privatforsikringene dine kan en digital sammenligning gi bedre oversikt over pris, dekning og vilkår. Du kan sammenligne forsikringene dine digitalt og vurdere forskjellene før du bestemmer deg.
Ta neste steg i ditt eget tempo, med et tydeligere grunnlag for valgene dine.
Ofte stilte spørsmål om yrkesskadeforsikring
Gjelder yrkesskadeforsikringen for ansatte som er permitterte?
Permittering gir ikke i seg selv dekning for enhver skade. Yrkesskadeforsikringen gjelder skade eller sykdom som oppstår i arbeid, på arbeidsstedet og i arbeidstiden. En ansatt som ikke utfører arbeid under permitteringen, vil derfor ikke ha dekning for en hendelse uten tilknytning til arbeid. Hvis den permitterte utfører arbeid for virksomheten, må hendelsen vurderes ut fra oppgaven, stedet og tidspunktet.
Hva kan jeg få erstatning for?
Erstatning kan omfatte økonomiske tap som skyldes en godkjent yrkesskade eller yrkessykdom. Det kan være behandlingsutgifter, inntektstap og framtidige utgifter eller inntektstap. Ved varig og betydelig medisinsk skade kan ménerstatning være aktuelt. Ta vare på kvitteringer, lønnsopplysninger og dokumentasjon på behandling, slik at hvert krav kan knyttes til den aktuelle skaden.
Hva koster yrkesskadeforsikring?
Prisen avhenger av virksomhetens forhold og oppgis etter forespørsel om tilbud. Arbeidstype og gjennomførte HMS-tiltak påvirker premien. Når du ber om tilbud, beskriv arbeidsoppgavene og sikkerhetsarbeidet konkret. Har bedriften ulike roller, bør du forklare oppgavene til hver gruppe, slik at vurderingen ikke bygger på en for generell beskrivelse av virksomheten.
Dekkes tapt inntekt i fremtiden?
Ja, framtidig inntektstap som følge av yrkesskaden eller yrkessykdommen kan inngå i erstatningen. Det vurderes sammen med hvordan skaden påvirker muligheten til å tjene inntekt framover. Opplysninger om arbeid, inntekt og medisinske følger kan derfor være viktige. Skill mellom inntekt som allerede er tapt, og tap som ventes å følge av varige konsekvenser.
Er både yrkesskade- og yrkessykdomsforsikring lovpålagt?
Arbeidsgiverens lovpålagte yrkesskadeforsikring skal dekke både yrkesskade og yrkessykdom etter lovens kapittel 3. Det er altså ikke to separate lovpålagte forsikringer. Om en konkret sykdom regnes som yrkessykdom, avhenger av om den omfattes av reglene, for eksempel sykdom likestilt med yrkesskade eller sykdom knyttet til skadelige stoffer eller arbeidsprosesser.
Hvilke ansatte og arbeidstakere omfattes av yrkesskadeforsikring?
Arbeidsgivere skal forsikre arbeidstakere i virksomheten. Forsikringsplikten omfatter også flere andre arbeidsforhold, blant annet lærlinger, utplasserte skoleelever og deltakere på arbeidstiltak. Frivillige redningsmannskaper omfattes under aksjoner, øvelser og organisert trening. Statsansatte har dekning gjennom Statens pensjonskasse. Selvstendig næringsdrivende må være oppmerksomme på at de ikke automatisk er forsikret for egen virksomhet.
Hva dekker lovpålagt yrkesskadeforsikring ved arbeidsulykke og yrkessykdom?
Forsikringen omfatter arbeidsulykker, yrkessykdommer som omfattes av reglene, og skade eller sykdom som skyldes skadelige stoffer eller arbeidsprosesser. Den kan dekke utgifter, inntektstap og framtidige økonomiske tap. Skader på reise mellom hjem og arbeidssted inngår ikke i den lovpålagte dekningen. Det er derfor viktig å skille mellom en hendelse på jobb og en hendelse på arbeidsreisen.
Hva koster yrkesskadeforsikring for ansatte, og hva påvirker premien?
Premien beregnes ut fra virksomhetens risikoforhold, særlig arbeidstypen og hvor godt HMS-tiltakene er gjennomført. Når bedriften ber om tilbud, bør den beskrive hva de ansatte faktisk gjør, og hvilke sikkerhetstiltak som brukes. Sammenlign tilbud ut fra både pris og vilkår, ikke bare totalsummen. Da blir det enklere å se om forskjeller i premie henger sammen med hvordan arbeidet og risikoen er beskrevet.


