
Privat helseforsikring ved operasjon og spesialistbehandling kan dekke utredning, konsultasjon og medisinsk nødvendig behandling hos spesialist, inkludert kirurgi, når vilkårene er oppfylt og du har henvisning fra lege. Operasjoner som forsikringen dekker, har ingen egenandel. Det avgjørende er hvilken behandling du trenger, og hva forsikringsavtalen omfatter.
Det er naturlig å lure på om forsikringen gjelder for en bestemt plage, eller om den bare gir raskere tilgang til enkelte undersøkelser. Svaret avhenger blant annet av henvisningen, den medisinske begrunnelsen og forsikringsvilkårene. Private klinikker kan være aktuelle for spesialistutredning og behandling, men forsikringen dekker ikke automatisk alle tjenester og inngrep.
Her får du oversikt over hva helseforsikring vanligvis kan dekke ved spesialistbehandling og operasjon, hva som kan falle utenfor, og hvilken rolle henvisning og godkjenning spiller. Du får også vite hvem som kan kjøpe forsikring, og hva du bør sammenligne i dekning og vilkår før du velger.
Viktige punkter
- Se etter om behandling i utlandet omfattes, og hvordan forhåndsgodkjenning skal avklares før du bestiller behandling.
- Undersøk hvilke medisinsk nødvendige operasjoner og inngrep på private sykehus forsikringen dekker, og hvilke vilkår som gjelder.
- Les hva helseerklæringen spør om, og fyll den ut innen fristen etter kjøpet.
- Sjekk aldersgrensene for å kjøpe og beholde forsikringen, og hvem i familien som kan omfattes.
- Ha henvisning fra lege klar når du søker om spesialistutredning eller behandling, og sammenlign dekning og vilkår før du velger.
Gjelder helseforsikringen for behandling i utlandet?
Behandling i utlandet omfattes bare hvis forsikringsvilkårene gir dekning der. Avklar forhåndsgodkjenning før du bestiller time, reise eller inngrep. Forsikringsselskapet vurderer henvisningen, det medisinske behovet, behandlingsstedet og den planlagte behandlingen. Behandling du bestiller selv uten godkjenning, kan falle utenfor avtalen.
Privat helseforsikring, behandlingsforsikring og egenbetaling betyr ulike ting. Helseforsikring og behandlingsforsikring brukes ofte om forsikring som dekker utredning og behandling. Betaler du privat selv, dekker du kostnaden uten å bruke forsikringen.
En kort gjennomgang av forsikringsbegrepene kan gjøre vilkårene enklere å forstå:
Før behandling i utlandet starter, send inn henvisning og behandlingsforslag. Be om skriftlig svar på om konsultasjon, inngrep, opphold og etterbehandling omfattes. Ta vare på godkjenningen og behandlingsplanen, så vet du hva forsikringen faktisk har godkjent.
Flere norske forsikringsselskaper tilbyr helseforsikring med spesialistbehandling og operasjon. Sammenlign krav til henvisning og forhåndsgodkjenning, behandlingsfrist, egenandel og oppfølging. Se også på geografisk virkeområde og unntak, ikke bare navnet på forsikringen.
Vanligvis kreves henvisning fra lege for utredning eller behandling hos spesialist i Norge. Last opp en gyldig henvisning når forsikringsselskapet ber om den. Fysikalsk behandling er et unntak fra henvisningskravet.
Månedsprisen avhenger av forsikringsavtalen og opplysningene i tilbudet. Be om et tilbud for å få prisen, og sammenlign dekning, egenandel og vilkår. Prisen alene sier ikke hvor mye behandling forsikringen omfatter.
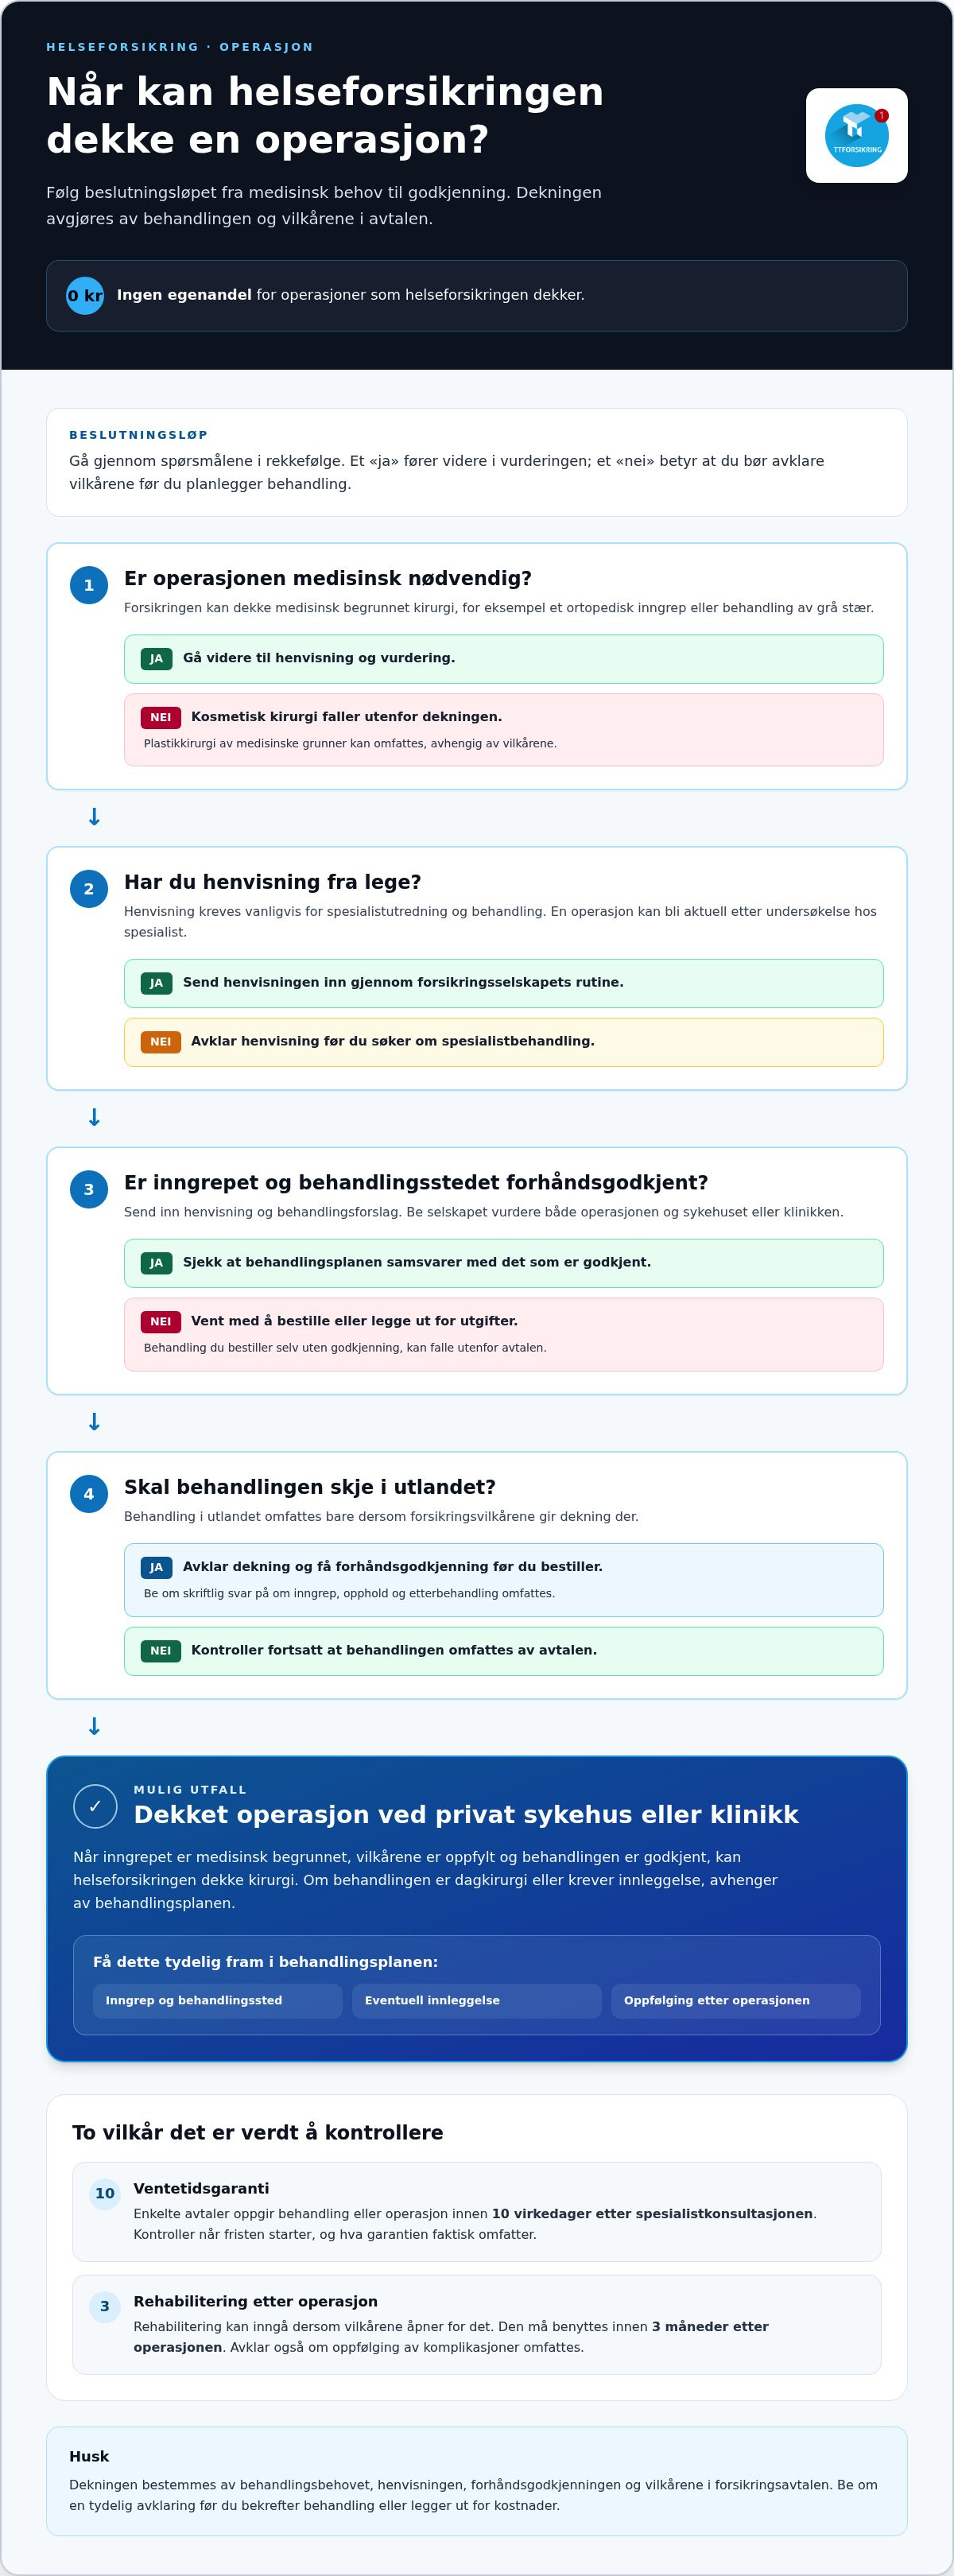
Ved søknad om spesialisttime eller operasjon følger du selskapets skademeldings- eller behandlingsrutine. Send inn henvisning og relevante opplysninger, og vent på forhåndsgodkjenning før du bestiller. En behandlingsgaranti kan angi en frist for tilgang til behandling etter spesialistkonsultasjonen. Garantien og fristen står i vilkårene. Enkelte avtaler oppgir behandling eller operasjon innen 10 virkedager etter konsultasjonen.
Fysikalsk behandling kan omfatte behandling hos fysioterapeut eller kiropraktor. Kontroller hvordan avtalen definerer behandlingsforløpet og eventuelle grenser for konsultasjoner.
Etter en dekket operasjon kan rehabilitering inngå når vilkårene åpner for det. Rehabiliteringen må benyttes innen 3 måneder etter operasjonen. Oppfølging av komplikasjoner avhenger av om den gjelder inngrepet, og om den omfattes av forsikringen. Avklar dette som del av forhåndsgodkjenningen, og be om at eventuell oppfølging tas med i behandlingsplanen.
Vilkårene for fysikalsk behandling varierer mellom forsikringsselskapene. Hos TT Forsikring AS kan du få veiledning om hvordan din helseforsikring dekker fysikalsk behandling og andre helsetjenester. Kontroller likevel hvordan forsikringen avgrenser behandlingsformen, og om dekningen gjelder behandling utenfor Norge. Be om skriftlig bekreftelse på hva avtalen din omfatter før du legger en plan.
Helseforsikring kan dekke en second opinion ved et kreftsenter. Enkelte forsikringsselskaper kan også dekke sykehusbehandling med kreftmedisiner anbefalt i Europa av EMA for den aktuelle krefttypen. Det betyr ikke at alle avtaler dekker slik behandling. Avklar om den aktuelle medisinen og behandlingen omfattes, og hvilke opplysninger forsikringsselskapet trenger for å vurdere saken. Be også om en tydelig avklaring hvis behandlingen skal foregå i utlandet.
Operasjon på private sykehus
Helseforsikring kan dekke medisinsk nødvendig kirurgi ved private sykehus eller klinikker. Dekningen avhenger av behandlingsbehovet og vilkårene i avtalen.
Operasjon ved privat sykehus eller klinikk
En operasjon kan bli aktuell etter undersøkelse hos spesialist, for eksempel ved behov for et ortopedisk inngrep eller behandling av grå stær. Forsikringen dekker som regel utredning og kirurgi når inngrepet har en medisinsk begrunnelse. Kosmetisk kirurgi faller utenfor, mens plastikkirurgi av medisinske grunner kan omfattes. Se hvordan vilkårene skiller mellom medisinsk nødvendig behandling og kosmetiske ønsker.
Før du bestiller, send henvisning og behandlingsforslag gjennom forsikringsselskapets rutine. Be om en vurdering av både inngrepet og behandlingsstedet. En privat klinikk kan tilby poliklinisk behandling, mens et sykehus også kan håndtere innleggelse. Få den aktuelle behandlingen godkjent før du selv legger ut for utgifter.
Ventetidsgaranti for operasjon
En ventetidsgaranti beskriver hvor raskt forsikringen skal gi tilgang til spesialistbehandling eller operasjon. Se når fristen begynner å løpe, og hvilke steg som må være gjennomført først. Enkelte avtaler oppgir behandling eller operasjon innen 10 virkedager etter spesialistkonsultasjonen. Det er derfor viktig å skille konsultasjonsdatoen fra tidspunktet du først tok kontakt.
Les også hva behandlingsgarantien gjelder for. Den kan omfatte en bestemt del av behandlingsforløpet, ikke nødvendigvis alle undersøkelser eller etterkontroller. Avklar om den gjelder utredning, operasjon og sykehusbehandling samlet. Når du får behandlingsplanen, sammenlign datoer og tjenester med vilkårene før du bekrefter timen.
Dagkirurgi og sykehusinnleggelse
Ved dagkirurgi møter du til behandling og reiser hjem samme dag. Andre operasjoner krever innleggelse på sykehus, for eksempel hvis behandlingsplanen inkluderer observasjon etter inngrepet. Be forsikringsselskapet vurdere hvilken type opphold som inngår. Operasjoner som helseforsikringen dekker, har ingen egenandel.
Få oversikt over hva som er godkjent før innleggelsen starter. Behandlingsplanen bør beskrive inngrepet, sykehuset og eventuell oppfølging. Avklar også hvem som håndterer endringer hvis kirurgen anbefaler en annen metode underveis. Da vet du hvilke utgifter forsikringen dekker, og hva som eventuelt faller utenfor.
Etter operasjonen kan du trenge videre behandling, for eksempel fysioterapi eller annen fysikalsk behandling. Sjekk om dette inngår i avtalen, og hvordan du søker om dekning. Opptrening etter et ortopedisk inngrep er ett eksempel. Be om at behovet står i behandlingsplanen, slik at overgangen fra sykehus til fysioterapeut blir tydelig.
Bruk denne kontrollen før du takker ja til et privat behandlingssted:
- Få behandlingen og sykehuset forhåndsgodkjent.
- Les hva ventetidsgarantien omfatter.
- Avklar om planen gjelder dagkirurgi eller innleggelse.
- Se om oppfølging og fysikalsk behandling er inkludert.
Når du vurderer helseforsikring, kan du sammenligne forsikringstilbud digitalt og se nærmere på pris, dekning og vilkår før du velger.
Må jeg fylle ut en helseerklæring?
Det avhenger av forsikringsvilkårene. Ved kjøp av helseforsikring må du ofte fylle ut en helseerklæring, slik at forsikringsselskapet kan vurdere helsen din før avtalen godkjennes. Enkelte vilkår krever at erklæringen leveres innen 30 dager fra kjøpet. Les fristen nøye, og send inn opplysningene innen den.
En helseerklæring spør om helseforhold som kan påvirke forsikringsselskapets vurdering. Svar presist på hvert punkt, også om tidligere plager, pågående utredning og behandling hos lege. Hvis du nylig har vært til konsultasjon eller fått henvisning, oppgi det når skjemaet ber om slike opplysninger. Er du usikker på hva et spørsmål betyr, be om en forklaring før du sender inn skjemaet.
Helseopplysningene kan få betydning for hvilke vilkår som gjelder. For eksempel kan sykdom eller lidelse som er påvist, eller har vist tegn eller symptomer, i perioden fram til 90 dager etter at forsikringen begynte å gjelde, falle utenfor dekningen. Les derfor både godkjenningsbrevet og eventuelle begrensninger. En godkjent helseerklæring betyr ikke nødvendigvis at alle tidligere eller nye helseplager omfattes.
Hold oversikt over søknadsprosessen med disse stegene:
- Les spørsmålene og samle relevante helseopplysninger.
- Fyll ut erklæringen korrekt og innen fristen.
- Ta vare på kvittering eller bekreftelse på innsending.
- Les svaret og noter eventuelle unntak i vilkårene.
Aldersgrensene varierer mellom forsikringer. Vilkår kan for eksempel sette en kjøpsgrense ved utgangen av kalenderåret du fyller 66 år, eller åpne for kjøp fram til du fyller 67 år. Andre beskriver kjøpsalder fra 18 til 70 år. Dette er eksempler på ulike grenser, ikke én felles aldersregel for alle avtaler.
Det kan også være forskjell på alderen for å kjøpe og alderen for å beholde forsikringen. Enkelte vilkår lar deg beholde den ut kalenderåret du fyller 70 år. Se etter begge grensene før du søker, særlig hvis du nærmer deg kjøpsalderen eller ønsker dekning over lengre tid. En ektefelle eller samboer kan omfattes i enkelte avtaler, men vilkårene avgjør hvem som kan forsikres.
Forsikringsselskapet vurderer helseerklæringen før du bruker forsikringen til utredning og behandling hos spesialist. For behandling hos psykolog, fysioterapeut eller naprapat gjelder fortsatt vilkårene for dekning og eventuelle unntak. Oppbevar erklæringen og svaret fra forsikringsselskapet, så du kan sammenligne opplysningene med en senere behandlingssak.
Hvem kan kjøpe helseforsikring?
Aldersgrenser varierer mellom avtaler: kjøpsalderen kan gå fra 18 til 70 år, mens andre vilkår setter en lavere grense. Noen lar forsikringen gjelde ut kalenderåret du fyller 70 år. Helseerklæring og vurdering av helseopplysninger kan også være krav.
Forsikringen kan kjøpes for deg selv, og enkelte avtaler lar deg inkludere ektefelle eller samboer. Sjekk hvem avtalen kan omfatte, og om hver person må fylle ut egne helseopplysninger. Hvis flere er omfattet, bør du se på individuelle vilkår, aldersgrenser og eventuelle unntak for hver person.
Helsekravene påvirker hvilke sykdommer eller plager forsikringen dekker. En erklæring kan spørre om symptomer, utredning eller behandling før kjøpet. Oppgi relevante forhold nøyaktig. Sykdom eller lidelse som er påvist, eller har vist tegn eller symptomer, fram til 90 dager etter at forsikringen begynte å gjelde, kan være unntatt.
Det er nyttig å skille mellom karenstid og individuelle begrensninger. I denne sammenhengen viser 90 dager til sykdom eller lidelse med tegn eller symptomer i perioden etter forsikringens start. En begrensning knyttet til helseopplysningene kan også gjelde et bestemt forhold. Les godkjenningssvaret, og noter hva det sier om tidligere plager.
Når du trenger hjelp, start med å kontakte forsikringsselskapet. Beskriv sykdommen eller skaden, oppgi hvilken behandling du vurderer, og spør om saken kan godkjennes for dekning. Ved spesialistutredning eller behandling må du ha gyldig henvisning fra lege når det kreves. Last den opp sammen med opplysningene forsikringsselskapet ber om.
Et praktisk forløp kan se slik ut:
- Finn forsikringsbeviset og vilkårene.
- Kontakt selskapet om den aktuelle sykdommen eller skaden.
- Send henvisning når behandlingen krever det.
- Vent på vurdering av dekningen før du avtaler behandling.
- Følg instruksjonene for videre behandling og dokumentasjon.
Du trenger ikke henvisning til fysikalsk behandling. Behandling hos fysioterapeut kan likevel følge egne dekningsgrenser og egenandeler. Oppgi hvilken behandling du trenger, så forsikringsselskapet kan vurdere om fysioterapeut, kiropraktor eller annen fysikalsk behandling omfattes.
En spesialisttime og en operasjon kan kreve ulike godkjenninger. Ha henvisningen klar før en planlagt konsultasjon. Hvis spesialisten foreslår en operasjon, send behandlingsplanen til vurdering før du bestiller. Da får du avklart hva forsikringen dekker, og hvilke steg som følger.
Vilkårene avgjør også hvor lenge forsikringen kan beholdes. Noen avtaler lar deg beholde den ut kalenderåret du fyller 70 år, mens kjøpsgrensen kan være lavere. Sammenlign derfor både kjøpsalder, videreføringsalder og kravene til helseopplysninger før du velger avtale.
Spesialistbehandling og private klinikker
Privat helseforsikring kan dekke konsultasjon, utredning og behandling hos legespesialist når hjelpen er medisinsk nødvendig. If beskriver helseforsikringen som en behandlingsforsikring som dekker konsultasjon, utredning og behandling i spesialisthelsetjenesten når pasienten har henvisning fra fastlege. Henvisningen beskriver problemstillingen og hvorfor undersøkelse er nødvendig. Den gir forsikringsselskapet grunnlag for å vurdere behandlingen og finne riktig spesialist.
Du finner aktuelle private spesialister gjennom forsikringsselskapets kundeportal eller behandlingsservice. Se etter en oversikt over klinikker som inngår i avtalen, eller ring telefonnummeret i forsikringsbeviset. Oppgi hvilken spesialist du er henvist til, for eksempel kardiolog eller ortoped. Forsikringsselskapet kan avklare om klinikken inngår i tjenesten, og hvordan du bestiller time.
Start med henvisningen, ikke med å bestille en privat time på egen hånd. Send dokumentasjonen gjennom kanalen forsikringsselskapet har oppgitt, og vent på vurdering av dekningen. Når saken er godkjent, får du informasjon om videre timebestilling. Denne rekkefølgen gjør det enklere å avklare om konsultasjonen og eventuelle undersøkelser inngår, før du pådrar deg behandlingsutgifter.
Forsikringen dekker som regel utredning og behandling hos spesialist når saken gjelder en medisinsk problemstilling. En henvisning til hjertespesialist kan for eksempel føre til konsultasjon hos kardiolog. Ved ortopediske plager kan spesialisten vurdere behovet for videre undersøkelser eller et medisinsk nødvendig inngrep. Forsikringsvilkårene avgjør hvilke deler av forløpet som omfattes.
Det kan også være behov for bildediagnostikk før spesialisten kan konkludere. Røntgen og annen bildediagnostikk kan inngå i utredningen, men dekning og egenandel følger avtalen. Les forsikringsbeviset for å se hva som gjelder for konsultasjon, undersøkelse og videre behandling.
Hvis du allerede har vært til time i det offentlige, kan du undersøke om privat videre behandling omfattes. Samle henvisning, journalopplysninger og eventuell anbefaling om behandling. Send materialet inn til vurdering før du bestiller time ved en privat klinikk. En offentlig vurdering erstatter ikke nødvendigvis forsikringsselskapets godkjenning av den private konsultasjonen eller behandlingen.
Før du går videre, få oversikt over disse punktene:
- Om henvisningen gjelder riktig spesialist og problemstilling.
- Om klinikken og konsultasjonen omfattes av avtalen.
- Om videre undersøkelser eller behandling krever ny godkjenning.
- Hvilken egenandel du betaler, og hvilke utgifter forsikringen dekker.
Et eksempel er en henvisning til ortoped etter en kneskade. Forsikringsselskapet vurderer henvisningen og kan avklare om spesialisttime, undersøkelser og eventuell behandling omfattes. Hvert trinn kan ha egne vilkår. Ta derfor vare på godkjenningen og behandlingsplanen, så du enkelt kan se hva avtalen dekker.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS tilbyr livsforsikring med investeringsvalg, som er et annet produkt enn helseforsikring for spesialistbehandling og operasjon. Livsforsikring kan være relevant hvis du også vurderer økonomisk trygghet for familien ved dødsfall. Les produktvilkårene nøye for å forstå hva forsikringen omfatter og hvordan investeringsvalget fungerer.
Når du sammenligner forsikringer, se på dekning, vilkår og hva du faktisk betaler for, ikke bare prisen. TT Forsikring AS sin digitale løsning gjør det mulig å sammenligne forsikringstilbud og få bedre oversikt før du bestemmer deg. Det kan være et nyttig neste steg hvis du vil gå gjennom forsikringene dine samlet.
Ta gjerne kontakt med TT Forsikring AS eller besøk ttforsikring.no for å se nærmere på tilbudet.
Ta neste steg med oversikt
Når du vurderer privat helseforsikring for operasjon og spesialistbehandling, bør du også se på hvordan forsikringen passer inn i den øvrige økonomiske tryggheten din. Tenk gjennom hvilke behov du vil prioritere, og sammenlign pris, dekning, egenandeler og vilkår før du bestemmer deg.
TT Forsikring AS tilbyr også livsforsikring med investeringsvalg og Alivia Kreftforsikring. Næringsdrivende kan få Næringsforsikring. En samlet gjennomgang av forsikringene kan gi bedre oversikt over hva du betaler for, og hvilke behov du fortsatt bør vurdere.
Du kan starte digitalt og sammenligne forsikringstilbud før du bestemmer deg for et eventuelt bytte. Se på helheten, ikke bare prisen, slik at valget bygger på dekning og vilkår som passer situasjonen din.
Finn oversikten du trenger for å gjøre neste valg enklere.
Ofte stilte spørsmål
Hva dekker helseforsikringen?
Helseforsikring kan dekke medisinsk nødvendig utredning og behandling hos spesialist, inkludert kirurgi når vilkårene åpner for det. En henvisning til ortoped kan for eksempel føre til konsultasjon, undersøkelser og vurdering av et inngrep. Dekningen kan også omfatte fysikalsk behandling eller psykologhjelp. Les forsikringsbeviset for å se egenandeler, behandlingsgrenser og unntak før du planlegger et behandlingsforløp.
Hvordan bruker jeg forsikringen?
Finn forsikringsbeviset og følg forsikringsselskapets rutine for behandlingssaker. Oppgi hva slags plage du har, og send henvisning hvis det kreves. Vent på svar om dekning før du bestiller privat behandling. Hvis en spesialist senere anbefaler operasjon, send også inn behandlingsforslaget. Ta vare på godkjenninger og kvitteringer, så du kan følge med på hva som er avtalt.
Hva betyr garantert rask behandling?
En behandlingsgaranti beskriver en frist for tilgang til spesialistbehandling eller operasjon, ikke en garanti for at du blir frisk. Enkelte forsikringsvilkår oppgir behandling eller operasjon innen 10 virkedager etter spesialistkonsultasjonen. Les når fristen starter, og hvilke tjenester den gjelder. En konsultasjon kan ha en annen tidsfrist enn videre utredning eller selve inngrepet.
Hvor lenge kan jeg beholde forsikringen?
Det kommer an på vilkårene for forsikringen. Noen avtaler kan beholdes ut kalenderåret den forsikrede fyller 70 år, mens kjøpsalderen kan være lavere. Se derfor både aldersgrensen for å tegne avtalen og grensen for videreføring. Hvis forsikringen er kjøpt gjennom arbeid, bør du også undersøke hva vilkårene sier dersom arbeidsforholdet endres.
Hva dekker privat helseforsikring av operasjoner og spesialistbehandling i Norge?
Forsikringen kan dekke spesialistkonsultasjon, utredning og medisinsk nødvendig behandling, inkludert kirurgi. Vanligvis må saken følges av en henvisning fra lege. Eksempler kan være vurdering hos kardiolog etter henvisning til hjertespesialist, eller et ortopedisk inngrep av medisinske grunner. Forsikringsselskapet vurderer behandlingsbehovet opp mot vilkårene. Få den konkrete planen vurdert før du bestiller hos klinikken.
Hvilke operasjoner og spesialistkonsultasjoner er vanligvis unntatt fra privat helseforsikring?
Kosmetiske behandlinger dekkes ikke. Rutinekontroller hos gynekolog, som celleprøve, sterilisering og høreapparat, dekkes vanligvis heller ikke. Det kan være forskjell på kosmetiske inngrep og medisinsk nødvendig kirurgi: plastikkirurgi av medisinske grunner kan omfattes, mens kosmetisk plastikkirurgi må betales privat. Les unntakene nøye, særlig hvis behandlingen har både medisinske og kosmetiske formål.
Hvor lang ventetid er det på spesialist og operasjon med privat helseforsikring?
Ventetiden avhenger av avtalen og behandlingsforløpet. Enkelte vilkår oppgir behandling eller operasjon innen 10 virkedager etter spesialistkonsultasjonen. Det betyr ikke nødvendigvis at alle undersøkelser skjer innen samme frist. Sjekk når garantien begynner å løpe, og om den gjelder både utredning og inngrep. En henvisning og nødvendig dokumentasjon kan være del av prosessen før fristen starter.
Dekker privat helseforsikring eksisterende sykdommer og plager jeg allerede har?
Ikke nødvendigvis. Sykdom eller lidelse som er påvist, eller har vist tegn eller symptomer, fram til 90 dager etter at forsikringen begynte å gjelde, kan falle utenfor dekningen. Helseerklæringen og eventuelle individuelle unntak har betydning for vurderingen. Oppgi helseopplysninger korrekt ved kjøp, og les godkjenningssvaret for å forstå hvordan tidligere plager behandles i avtalen.
Frequently Asked Questions
Hvilke norske forsikringsselskaper tilbyr dekning for spesialist og operasjon, og hvordan sammenlignes vilkårene?
TT Forsikring AS og andre aktører oppgir at deres forsikring dekker konsultasjon, utredning og behandling hos spesialist, inkludert operasjon når den er medisinsk nødvendig og du har henvisning. Sammenlign krav til henvisning og forhåndsgodkjenning, behandlingsfrist, egenandel, oppfølging, geografisk virkeområde og unntak.
Hva koster privat helseforsikring i Norge per måned, og hva påvirker prisen?
Prisen avhenger av forsikringsavtalen og opplysningene i tilbudet fra TT Forsikring AS. Be om et tilbud, og sammenlign dekning, egenandel og vilkår.


