
En helseforsikring uten ventetid kan gi raskere tilgang til utredning og behandling, men uttrykket betyr ikke at alle får hjelp umiddelbart. Hva som skjer videre, avhenger av avtalen og behandlingsbehovet. Se derfor på mer enn løftet om rask tilgang når du vurderer om forsikringen passer.
Det er forståelig å ønske en rask avklaring når helseplager påvirker arbeid, familieliv eller daglige gjøremål. Samtidig kan vilkårene avgjøre hvilke tjenester du kan bruke, hvordan du går fram, og hvilke kostnader du selv må dekke. Sett deg inn i forskjellene før du bestemmer deg.
Her får du en oversikt over hva helseforsikring kan omfatte, hvordan ventetid vurderes, og hva helseerklæring og mulige begrensninger betyr. Du får også se hvilke forhold som kan påvirke prisen, og hvordan du kan vurdere om privat forsikring passer situasjonen din. Målet er å gi deg et bedre grunnlag for å velge.
Viktige punkter
- Se hva forsikringen kan dekke, fra utredning og spesialistbehandling til rehabilitering.
- Vurder hva «uten ventetid» betyr i praksis, og hvordan det står seg mot ventetid i det offentlige.
- Les helseerklæringen og vilkårene nøye for å forstå mulige begrensninger i dekningen.
- Sammenlign pris sammen med dekning, egenandeler og vilkår for å få et bedre grunnlag for valget.
- Vurder om raskere tilgang til behandling passer behovene dine, og hva som er viktigst for deg i en helseforsikring.
Ventetid til privat spesialist, bildediagnostikk og operasjon
Privat helseforsikring kan gi raskere tilgang til utredning og behandling, fra MR til spesialistvurdering og operasjon. Ventetiden og hvilke behandlinger som dekkes, avhenger av forsikringsvilkårene.
Ventetid for spesialist og bildediagnostikk
En helseforsikring uten ventetid betyr ikke nødvendigvis at du får time samme dag. Det betyr vanligvis at forsikringen skal bidra til raskere utredning enn en ordinær behandlingsvei. I Norge kan ventetiden på MR være 2-3 måneder, mens en privat forsikring kan gi time i løpet av noen dager.
Undersøk hvilke tjenester forsikringen omfatter, og hvordan du får tilgang til dem. Bildediagnostikk kan være en del av utredningen av sykdom eller skade, og det kreves henvisning fra lege for å bruke forsikringen. Finn ut hvordan henvisningen sendes inn, og om MR og andre undersøkelser er dekket.
Operasjon og sykehusbehandling
Etter en undersøkelse kan det bli aktuelt med spesialistbehandling, operasjon eller sykehusbehandling. Helseforsikring kan gi raskere tilgang, men dekningen varierer med vilkårene. Les om avtalen dekker både inngrepet og nødvendig oppfølging etterpå.
Avklar også hvordan behandlingsløpet starter. Vanligvis må du melde inn saken og følge forsikringens framgangsmåte før behandling bestilles. Hvis du trenger en operasjon, finn ut hvilke trinn som må godkjennes, og om rehabilitering etter inngrepet er inkludert. Egenandel påvirker også hva du betaler selv.
Dekning for spesialistbehandling
Dekningen kan omfatte lege- eller spesialistundersøkelse, bildediagnostikk, operasjon, sykehusbehandling og gjenopptrening. Les vilkårene som en sammenhengende behandlingskjede. En MR-undersøkelse kan bidra til å avklare hva som feiler deg, før en spesialist vurderer videre behandling.
Kontroller hvilke sykdommer og behandlinger som omfattes, og hvilke begrensninger som gjelder. Se også om fysioterapi eller annen oppfølging etter operasjon er inkludert. En tydelig oversikt over egenandel, henvisningskrav og behandlingsforløp hos TT Forsikring AS gjør det enklere å forstå hva forsikringen faktisk dekker.
Forsikringsselskaper med rask behandling
Flere norske forsikringsselskaper tilbyr helseforsikring med rask behandling, både gjennom arbeidsgiverordninger og private avtaler. Sammenlign ventetidsløftet med behandlingene som dekkes, ikke bare produktnavnet eller prisen. Se særlig hvordan MR, spesialistvurdering og operasjon er beskrevet.
Spørsmålet er ikke bare hvilket selskap som tilbyr rask behandling, men hvilken avtale som passer behovet ditt. Les vilkårene for henvisning, egenandel og oppfølging. Hvis du vurderer privat forsikring, gir denne gjennomgangen et bedre grunnlag for å sammenligne dekning og forventet behandlingsløp.
Når du velger avtale, bør du alltid sjekke hvilke deler av behandlingsløpet som faktisk inngår. Helseforsikringen omfatter blant annet bildediagnostikk, legespesialist, operasjon eller sykehusbehandling, rehabilitering og psykolog. Se dekningen samlet hos TT Forsikring AS, slik at du får full oversikt over hvilke tilbud forsikringen omfatter.
Ventetider i det offentlige sammenlignet med forsikring
Sammenlign behandlingene som dekkes, oppgitt ventetid, egenandel og pris, ikke bare forsikringens navn. Arbeidsgiverbetalt forsikring kan gi raskere behandling enn det offentlige, men er ikke automatisk raskere enn privat forsikring. Søknadsprosess og startdato står i tilbudet og avtaledokumentene.
Offentlige ventetider og forsikring
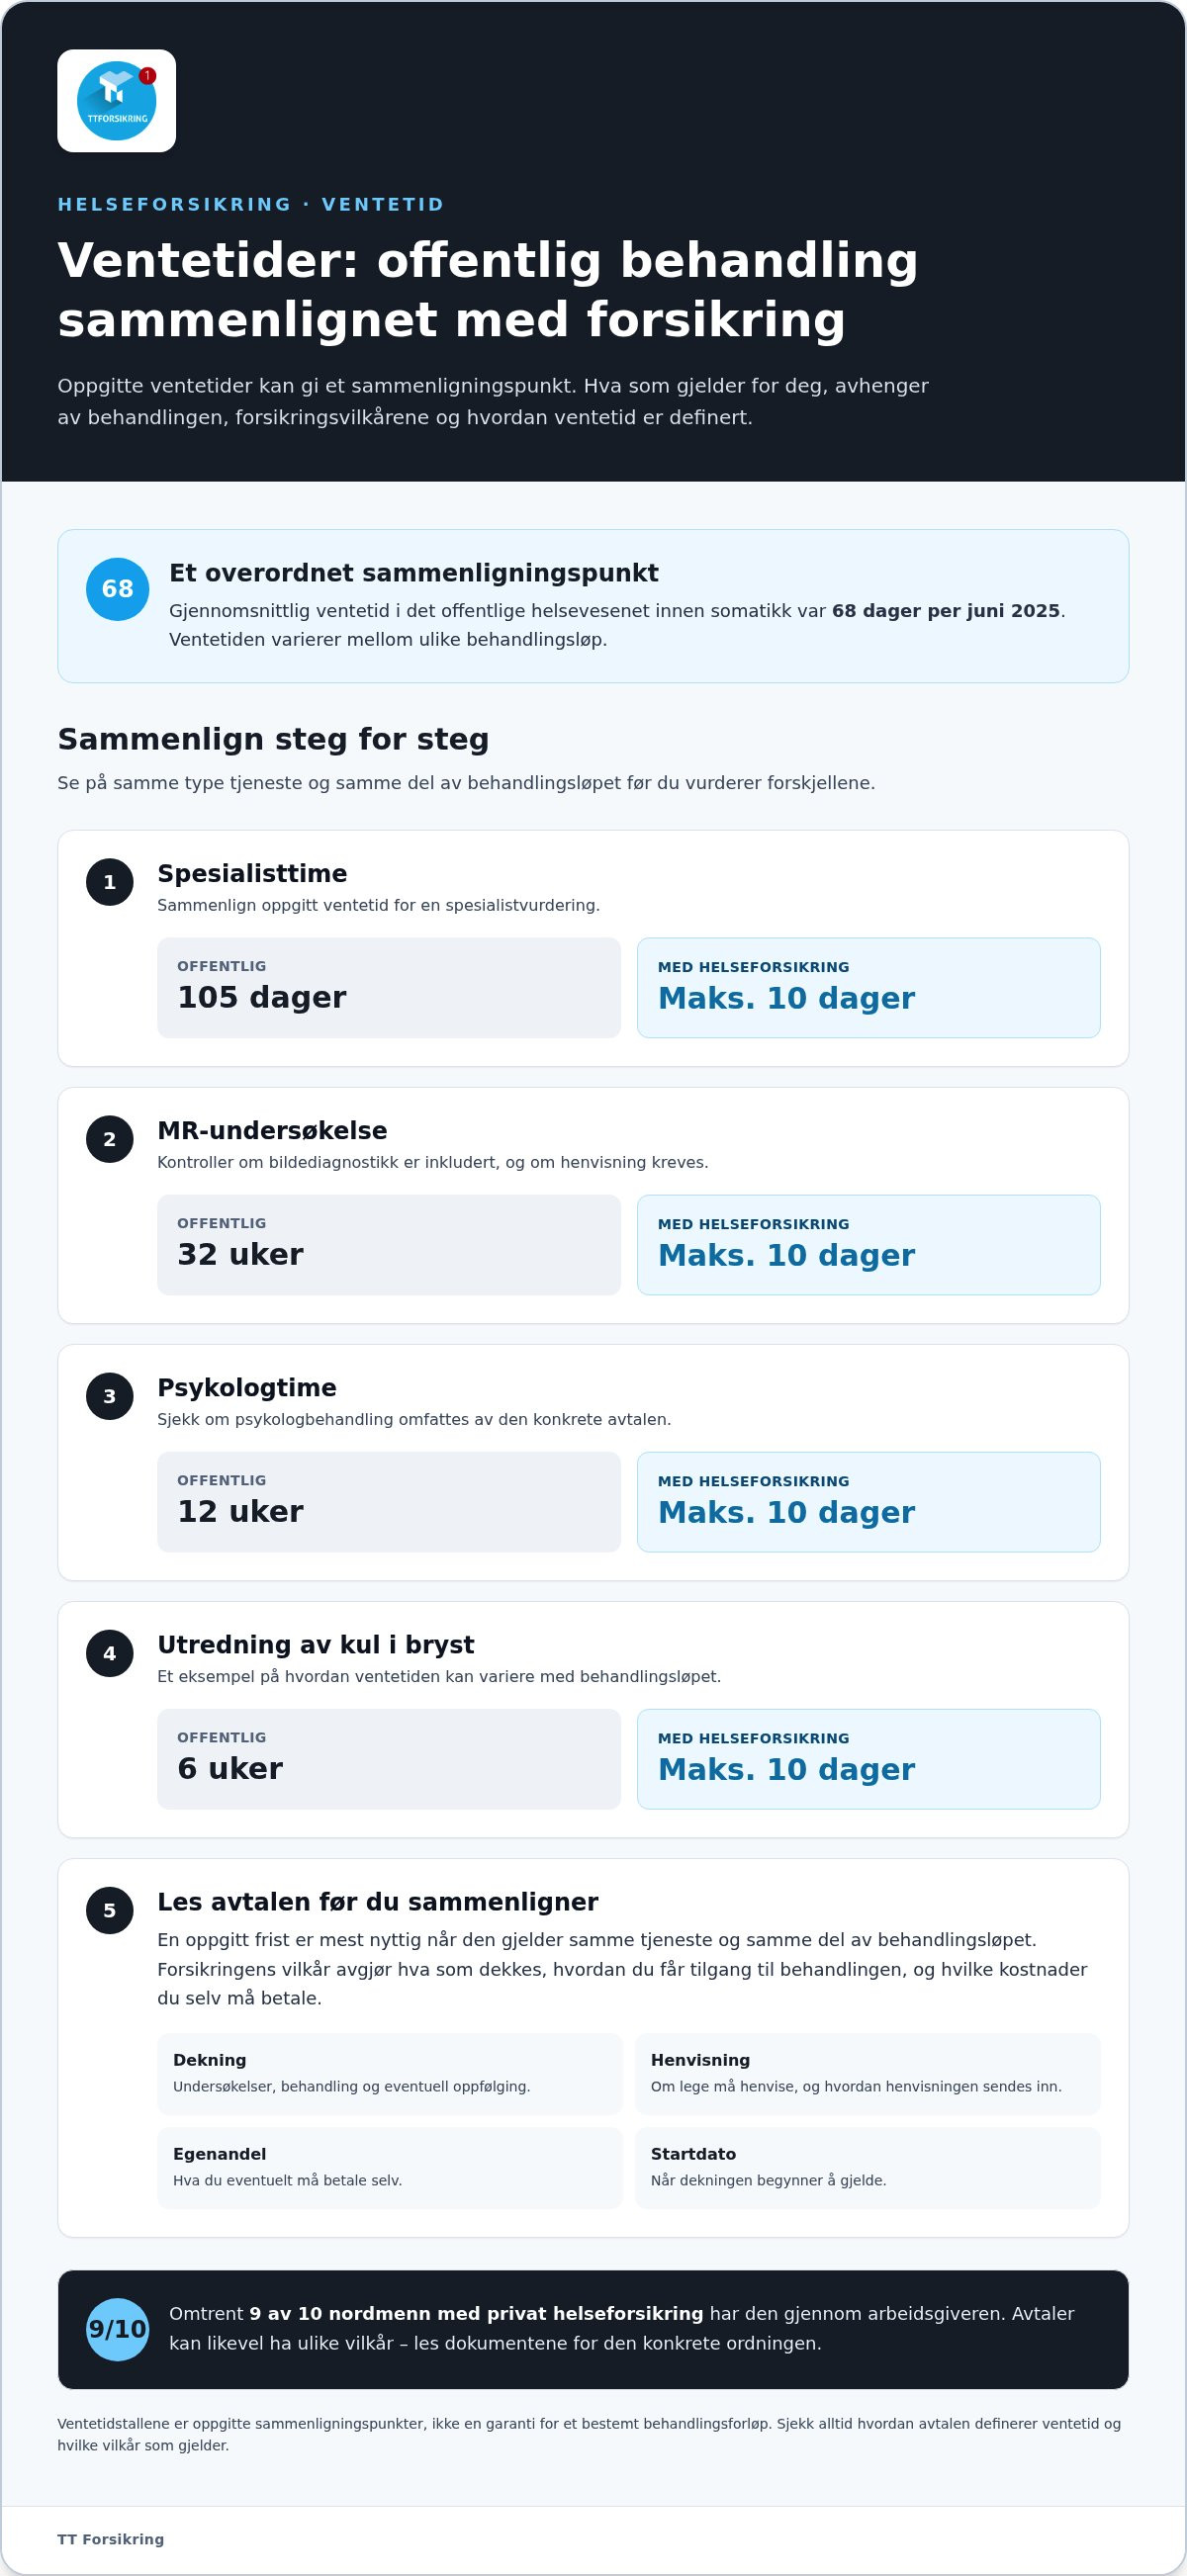
Ventetiden varierer mellom behandlingsløp. Gjennomsnittlig ventetid i det offentlige helsevesenet innen somatikk var 68 dager per juni 2025. For spesialisttime oppgis 105 dager i det offentlige, mot maksimalt 10 dager med helseforsikring.
Forskjellen er også tydelig for enkelte undersøkelser og behandlinger. For MR oppgis 32 uker i det offentlige, mot maksimalt 10 dager med forsikring. For psykologtime oppgis 12 uker offentlig, mot maksimalt 10 dager med forsikring. Sammenlign samme type tjeneste, og se hva vilkårene regner som ventetid.
Sammenligning av dekning, ventetid og pris
Finn først ut hvilke tjenester forsikringen omfatter, og om den krever henvisning fra lege. Forsikringen brukes ved å melde skade i forsikringsportalen og velge «Helseforsikring». Sammenlign deretter ventetid, egenandel og vilkår for eksempelvis spesialist, MR og fysioterapeut.
Prisen avhenger av dekningen og vilkårene, og oppgis etter en tilbudsforespørsel. Se derfor på hva prisen omfatter, ikke bare beløpet. For en ryddig sammenligning kan du notere:
- Hvilke undersøkelser og behandlinger som er dekket.
- Oppgitt ventetid og hvordan den beregnes.
- Egenandeler og eventuelle begrensninger.
- Pris og tidspunktet dekningen begynner.
Omtrent 9 av 10 nordmenn med privat helseforsikring har den gjennom arbeidsgiveren. Det betyr ikke at alle avtaler har identiske vilkår. Les dokumentene for den konkrete ordningen, særlig behandlingsomfang, henvisningskrav og startdato.
Ved en individuell søknad innhenter du først et tilbud og leser vilkårene før du godtar avtalen. Helseerklæringen og andre opplysninger i søknaden vurderes ut fra spørsmålene og dokumentene du får. Se hvilken dato dekningen begynner, så du vet når forsikringen gjelder fra.
Vil du se hvordan andre forsikringer står seg på pris, dekning og vilkår, kan du starte en digital sammenligning før du bestemmer deg.
Et konkret eksempel på at ventetiden kan variere med behandlingsløpet er utredning av kul i bryst: ventetiden i det offentlige er oppgitt til 6 uker, mot maksimalt 10 dager med helseforsikring. Dette gir et sammenligningspunkt for akkurat denne typen utredning. Det bør likevel ses sammen med hva avtalen faktisk dekker, og hvordan vilkårene beskriver ventetid og henvisningskrav. En oppgitt frist er mest nyttig når den gjelder samme tjeneste og samme del av behandlingsløpet som du undersøker, slik at du ikke sammenligner ulike tilbud eller forventninger.
Når du leser et tilbud, kan du undersøke om utredning av kul i bryst er omfattet, og hvilke trinn som inngår før en eventuell behandling. Se også etter krav om henvisning, hvordan du melder inn behovet, og om egenandel eller andre begrensninger gjelder. Sammenhold dette med den oppgitte ventetiden, i stedet for å legge mest vekt på én frist. Hvis dokumentene er uklare, be om en forklaring før du godtar avtalen. Da kan du vurdere om ventetiden er relevant for tjenesten du trenger, og om dekningen passer med det du vil sammenligne.
Helseerklæring og mulige begrensninger i dekningen
Helseerklæringen gir forsikringsselskapet opplysninger det trenger når du søker om helseforsikring. Les hvert spørsmål nøye, svar presist, og bruk helseopplysninger som journalnotater eller legemiddelliste hvis du trenger hjelp til å huske detaljene.
Hva helseerklæringen betyr
Helseerklæringen gjelder helsen din på søknadstidspunktet. Opplysningene brukes når søknaden vurderes, og kan påvirke vilkårene i avtalen. Fyll derfor ut skjemaet selv, og ikke gjett på datoer, diagnoser eller behandlinger.
Hvis du er usikker på hva et spørsmål betyr, les formuleringen på nytt før du svarer. Skill mellom en tidligere plage som er avsluttet, og et symptom du fortsatt blir undersøkt for. Ved pågående utredning bør du beskrive hvor langt prosessen har kommet, for eksempel om du venter på en MR-time.
Etter innsending må du lese tilbudet og forsikringsdokumentene før du godtar avtalen. Sammenlign svarene du ga med vilkårene du mottar. Da kan du se om søknaden har ført til en avgrensning, et forbehold eller andre vilkår for dekningen.
Begrensninger og behandlinger
Forsikringsvilkårene beskriver hvilke behandlinger som dekkes, hvordan du får tilgang, og hvilke begrensninger som gjelder. Les avsnittene om sykdom, symptomer, henvisning og behandling. At en plage bedres etter behandling, betyr ikke automatisk at videre oppfølging er dekket. Vilkårene avgjør hvordan slike forhold håndteres.
Psykologhjelp og fysikalsk behandling kan inngå i helseforsikring. Behandling hos psykolog krever henvisning fra lege, og dekningen kan være avgrenset til 10 timer per år. Mer enn halvparten av behandlingene som dekkes av privat helseforsikring, gjelder fysioterapi eller kiropraktikk. Sjekk derfor om egenandeler eller andre vilkår gjelder før du bestiller behandling.
En person med tilbakevendende ryggplager kan for eksempel undersøke om forsikringen dekker vurdering hos spesialist, fysioterapeut eller kiropraktor. Dette er ulike behandlinger. Kontroller derfor hvert punkt i vilkårene, ikke bare overskriften for behandlingsdekning.
Slik leser du vilkårene før kjøp
Når du kjøper forsikring, se etter eventuelle unntak knyttet til helseopplysningene dine. Les også hvordan du melder inn et behandlingsbehov, og hvilke dokumenter som kreves. Ta vare på helseerklæringen og tilbudet, så du kan gå tilbake til dem hvis du senere trenger å forstå en beslutning.
Noter spørsmål mens du leser, og sammenhold hvert svar med vilkårsdokumentet. Da blir det enklere å forstå hva forsikringen dekker, og hvor grensen går mellom inkludert behandling og behandling du må betale selv.
Pris og prisfaktorer
Prisen på helseforsikring avhenger av avtalen og opplysningene i søknaden. Den oppgis etter en tilbudsforespørsel og påvirkes blant annet av alder, helsevurdering, valgt dekning og egenandel. Sammenlign derfor tilbud med samme behandlingsomfang, ikke bare månedsbeløpet.
Hva påvirker prisen?
Prisen henger sammen med hva avtalen dekker. En avtale med spesialist, bildediagnostikk, psykolog og operasjon kan koste noe annet enn en avtale med et smalere behandlingstilbud. Se også om fysioterapi eller kiropraktorbehandling inngår, og hvilke egenandeler som gjelder.
Alder og helseopplysninger kan inngå i vurderingen når forsikringsselskapet beregner et tilbud. Derfor kan to personer få ulike priser selv om de søker om samme type forsikring. Opplysningene i helseerklæringen og ønsket behandlingsomfang kan påvirke vurderingen.
Egenandelen påvirker også hvor mye du betaler selv når du bruker forsikringen. Se om egenandel gjelder i avtalen du vurderer, og ta med både forsikringspremien og mulige egenandeler når du sammenligner de samlede kostnadene.
Se hva egenandelen omfatter
En lavere pris kan henge sammen med en annen dekning eller høyere egenandel. Les vilkårene for konsultasjon, undersøkelse og behandling, og finn ut om egenandelen gjelder per time eller per behandlingsforløp. Ved flere besøk hos fysioterapeut kan egenandelen for eksempel påvirke hva du betaler totalt.
Kontroller også kravene for å bruke forsikringen. Henvisning fra lege kan være nødvendig før psykologhjelp eller annen behandling godkjennes. Se hvilke tjenester kravet gjelder, om det er begrensninger på antall behandlinger, og om oppfølging etter operasjon inngår.
Slik sammenligner du tilbud
Ta utgangspunkt i det samme behovet når du innhenter tilbud. Da blir det enklere å sammenligne pris, dekning og egenandel punkt for punkt, og vurdere om forskjellene betyr noe for deg. Noter særlig hva som gjelder ved sykdom eller skade, fra første konsultasjon til eventuell videre behandling.
- Sammenlign hvilke undersøkelser og behandlinger som er inkludert.
- Se egenandelene opp mot forsikringspremien.
- Les krav om henvisning og eventuelle avgrensninger.
- Kontroller om behandlingsforløpet dekker oppfølging etter inngrep.
Be om et tilbud basert på ønsket dekning, og les vilkårene før du bestemmer deg. En digital sammenligning av pris, dekning og vilkår kan gi bedre oversikt over forsikringene dine, men vurder alltid helseforsikringen ut fra behandlingsbehovet og kostnadene du selv kan få.
Behovet for privat helseforsikring i Norge
Privat helseforsikring er et supplement for dem som ønsker raskere tilgang til utredning og behandling. Over 800 000 nordmenn har slik forsikring. Behovet handler ikke bare om ventetid, men også om hvordan helseplager påvirker arbeid, hverdagsliv og familien.
For noen er det viktigste å få avklart en plage raskt. En undersøkelse kan gi svar tidligere, og riktig behandling kan bidra til at en lang sykmeldingsperiode unngås. Det er likevel ingen garanti for at sykdom eller skade ikke fører til fravær. Forsikringen gir først og fremst en alternativ vei til utredning og behandling når vilkårene åpner for det.
I en undersøkelse fra 2024 mente over 50 % av respondentene at helseforsikring er nyttig fordi rask behandling kan bidra til redusert sykefravær. Dette peker på et praktisk behov, særlig for personer som er bekymret for hvordan langvarige plager påvirker arbeid eller omsorgsansvar. For eksempel kan en raskere spesialistvurdering gjøre det mulig å få en tydeligere plan for videre behandling.
Behovet varierer med livssituasjonen. En selvstendig næringsdrivende kan være opptatt av å komme raskt tilbake i arbeid, mens en småbarnsforelder kan prioritere forutsigbarhet rundt undersøkelser. Helseforsikringen gjelder forsikringstakeren. Helsetelefon og psykologisk førstehjelp er også inkludert for ektefelle eller samboer og hjemmeboende barn. Les vilkårene for å se hvilke tilbud som gjelder for familien.
Privat forsikring erstatter ikke det offentlige helsevesenet. Den kan passe for personer som ønsker flere muligheter for rask utredning, men dekker ikke alle helsebehov. Ved akutte og alvorlige situasjoner må du fortsatt bruke riktig helsetjeneste. For planlagte undersøkelser bør du vurdere om raskere tilgang er viktig nok til å prioritere forsikringskostnaden.
Før du velger, skriv ned hva du ønsker å få ut av avtalen. Er det raskere spesialisttime, bildediagnostikk, fysikalsk behandling eller psykologhjelp? Sammenhold behovene med dekning, egenandeler og vilkår. En forsikring gir liten verdi hvis behandlingene du ønsker, ikke omfattes.
Vurder også hvem som skal være forsikret, og om en arbeidsgiverordning allerede dekker behovet ditt. Gå gjennom dokumentene, sammenlign dekningen og se hvilke begrensninger som gjelder. Da kan du ta et informert valg ut fra egen helse, arbeidssituasjon og familiens behov, i stedet for å basere deg bare på løfter om kort ventetid.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS tilbyr livsforsikring med investeringsvalg, som dekker et annet behov enn helseforsikring. Helseforsikring handler om tilgang til behandling, mens livsforsikring gjelder økonomisk trygghet for etterlatte. Skill derfor mellom forsikring for behandlingsbehov og forsikring for familiens økonomiske framtid.
Når du vurderer forsikringene dine samlet, kan du sammenligne pris, dekning og vilkår digitalt. Se nøye på hva hver avtale faktisk omfatter, og om den passer behovet ditt. Lavere pris alene sier ikke om beskyttelsen er riktig.
Du kan besøke TT Forsikring AS og starte en digital sammenligning.
Ta et valg som passer hverdagen din
Når du vurderer en helseforsikring uten ventetid, start med spørsmålet: Hvilken usikkerhet ønsker du å redusere? Det kan handle om raskere avklaring ved nye plager eller en tydeligere plan for familiens økonomiske trygghet. La behovet ditt styre valget, ikke bare forsikringens navn eller løftet om rask tilgang.
Sett av tid til å gå gjennom avtalen du har i dag, eller vilkårene i et nytt tilbud. Noter hva som er viktigst for deg, og vurder om dekning og kostnader står i forhold til behovet. Hvis du vil sammenligne forsikringene dine digitalt, begynn med en samlet oversikt før du bestemmer deg. Et gjennomtenkt valg gir et bedre grunnlag for å prioritere trygghet i hverdagen.
Ta neste steg i ditt eget tempo. Med bedre oversikt blir det enklere å velge det som passer deg.
Vanlige spørsmål om helseforsikring
Hva dekker helseforsikringen?
Det avhenger av avtalen du har valgt. Les forsikringsbeviset sammen med vilkårene, og se om behandlingen du vurderer, faktisk omfattes. Følg gjerne et tenkt forløp fra første kontakt til behandlingen er avsluttet. Noter hvilke deler avtalen dekker, og hvor du selv må dekke kostnader eller gjøre egne avtaler.
Hvem kan kjøpe helseforsikring?
Privatpersoner kan søke om helseforsikring, og noen får den gjennom arbeidsplassen. Hvis du allerede har en ordning via jobben, finn ut hvem som står oppført som forsikret. Se også hvordan avtalen håndterer endringer i arbeidsforholdet, og om du må gjøre noe selv for å beholde eller avslutte dekningen. Slik unngår du å basere deg på antakelser om hvem avtalen gjelder for.
Må jeg fylle ut en helseerklæring?
Det avhenger av søknadsprosessen, men du må fylle ut helseerklæring dersom søknaden ber om det. Før du svarer, lag gjerne en enkel oversikt over tidligere undersøkelser, behandlinger og medisiner. Skill mellom det du vet sikkert, og det du er usikker på. Når du har sendt søknaden, ta vare på en kopi av svarene sammen med tilbudet og forsikringsdokumentene.
Hva koster privat helseforsikring?
Prisen avhenger av avtalen og opplysningene i søknaden, og oppgis etter en tilbudsforespørsel. Når du vurderer et tilbud, se på betalingsmåten og den samlede kostnaden gjennom avtaleperioden. Lag gjerne et enkelt budsjett med forsikringspremien og mulige egenandeler. Da kan du vurdere om utgiften passer økonomien din uten å anta at du kommer til å bruke forsikringen ofte.
Er det behov for helseforsikring i Norge?
Det finnes ikke ett svar som passer alle. Tenk gjennom hvor mye raskere avklaring vil bety i arbeidshverdagen eller for familiens planer. En person med fleksibel arbeidssituasjon kan vurdere behovet annerledes enn en som har få muligheter til å være borte fra jobb. Ta også med den løpende kostnaden, og vurder om fordelen er verdt prioriteringen for deg.
Er det noen begrensninger i dekningen?
Ja, vilkårene kan inneholde avgrensninger som påvirker hvordan du bruker forsikringen. Når du leser dokumentene, marker formuleringer om unntak, krav til godkjenning og hva du må gjøre før behandling bestilles. Se også etter om teksten skiller mellom behandling, kontroll og oppfølging. Da blir det lettere å forstå avtalen før du får behov for behandling.
Hva betyr helseforsikring uten ventetid i Norge?
En helseforsikring uten ventetid betyr ikke nødvendigvis at du får behandling med en gang. Uttrykket viser til rask tilgang innenfor rammene som er beskrevet i avtalen. Se nøye på hva som starter tidsberegningen, og om fristen gjelder første kontakt, undersøkelse eller behandling. Dette skillet kan ha stor betydning når du sammenligner ulike tilbud.
Hvilke helseforsikringer i Norge gir raskest tilgang til spesialist og behandling?
Vurder rask tilgang ut fra den konkrete behandlingen du kan få behov for, ikke en generell rangering. Sammenlign oppgitt ventetid for samme type konsultasjon eller inngrep, og les hvordan avtalen beskriver målepunktet. En frist for første time sier ikke nødvendigvis noe om resten av forløpet. Se også hvordan videre utredning og behandling er omtalt.


