
Hva om veien ut av dyr kredittkortgjeld ikke begynner med et nytt lån, men med bedre oversikt? Når saldoer, renter og minstebeløp er fordelt på flere kort, kan det være vanskelig å vite om du bør kontakte kreditorene direkte eller undersøke refinansiering. Rådgivning om å reforhandle dyr kredittkortgjeld kan hjelpe deg med å sammenligne mulighetene før du bestemmer deg.
Det er forståelig å grue seg til å ta kontakt eller be om hjelp, men du trenger ikke ha alle svarene først. Begynn med å samle saldoer, renter, gebyrer og månedlige betalinger. Sammenlign deretter tallene med det økonomien din faktisk tåler. Målet er en realistisk plan, ikke bare et lavere beløp her og nå.
I denne artikkelen får du en konkret fremgangsmåte for å skaffe oversikt, sammenligne direkte reforhandling med refinansiering og finne støtte. NAV tilbyr også gratis gjeldsrådgivning. TT Forsikring tilbyr rådgivning om gjeldsstrukturering og økonomisk planlegging, slik at du kan vurdere neste steg med større oversikt.
Viktige Punkter
- Skill mellom reforhandling av betalingsvilkår og refinansiering med et nytt lån før du velger vei videre.
- Lag en samlet oversikt over saldo, effektiv rente, gebyrer, minstebeløp og forfallsdato for hvert kredittkort.
- Sammenlign en avtale med kreditor, refinansiering og en egen nedbetalingsplan ut fra samlet tilbakebetaling og nedbetalingstid.
- Rådgivning om å reforhandle dyr kredittkortgjeld kan hjelpe deg med å strukturere økonomien og vurdere mulige neste steg.
- Avklar hva du realistisk kan betale, og få eventuelle nye vilkår skriftlig.
Dyr kredittkortgjeld: Når bør du be om reforhandling eller rådgivning?
En saldo som blir stående, renter som løper og betalinger på minstebeløpet kan gjøre kredittkortgjeld krevende å håndtere. Hvis du betaler hver måned, men saldoen knapt går ned, eller stadig må bruke kortet til vanlige utgifter, kan det være på tide å lage en ny plan. Du trenger ikke vente til du mister oversikten eller ikke klarer en betaling før du ber om råd.
Reforhandling betyr at du tar opp betalingsvilkårene med kreditor og undersøker om dere kan bli enige om en annen betalingsplan. Refinansiering er noe annet: Da brukes et nytt lån til å betale eksisterende gjeld. Reforhandling endrer vilkårene gjennom dialog med kreditor, mens refinansiering erstatter gammel gjeld med et nytt lån. En generell forklaring på gjeldsforhandling kan gi bakgrunn, men dine egne kortvilkår og økonomiske forhold avgjør hvilke alternativer som er relevante.
Før du vurderer neste steg, kan denne videoen gi et utgangspunkt for å tenke gjennom rentebærende kredittkortgjeld:
Reforhandle dyr kredittkortgjeld rådgivning: Hva bør du avklare?
God gjeldsrådgivning starter med tallene: samlet gjeld, inntekter, nødvendige utgifter og hva du kan betale over tid. Bruk oversikten til å forberede spørsmål til kreditor og sammenligne mulige løsninger. Rådgivning kan støtte vurderingene dine, men avgjør ikke om kreditor endrer vilkårene eller om du får et nytt lån.
Tegn på at kredittkortgjelden trenger en ny plan
Et viktig faresignal er at kortet stadig dekker mat, regninger eller andre løpende utgifter, mens innbetalingen ikke er stor nok til å få saldoen ned. Da kan ny bruk spise opp effekten av det du betaler inn. Minstebeløpet kan være i tråd med kortvilkårene, men det betyr ikke nødvendigvis at gjelden blir raskt nedbetalt. Hvor mye som går til renter og gebyrer, og hvor mye som reduserer saldoen, avhenger av vilkårene for kortet ditt. Se derfor på effektiv rente, gebyrer og hvordan innbetalinger beregnes, ikke bare beløpet som forfaller.
Hva gjeldsrådgivning kan bidra med
Rådgivning kan gjøre situasjonen mer håndterlig ved å samle gjeldstall, budsjett og betalingsforpliktelser i én oversikt. Når du ser hva som kommer inn, hvilke utgifter som må prioriteres, og hva du realistisk kan betale, blir det lettere å vurdere om du bør kontakte kreditor, undersøke refinansiering eller lage en egen nedbetalingsplan. Rådgivning gir støtte til vurderinger og prioriteringer, men garanterer ikke at kreditor endrer vilkårene, at du får et nytt lån eller at gjelden blir lavere. TT Forsikring tilbyr gjeldsrådgivning med støtte til strukturering og økonomisk planlegging.
Hvis du vurderer å reforhandle dyr kredittkortgjeld, kan rådgivning hjelpe deg med å få orden på tallene og forberede spørsmål til kreditor. Det gir et bedre grunnlag for å vurdere mulighetene dine, selv om utfallet avhenger av økonomien din og kreditorens beslutning.
Begynn med det du kan påvirke: Skaff oversikt, vurder hva du realistisk kan betale, og ta neste steg når du er klar. Du trenger ikke ha alle svarene før du ber om støtte.
Slik kartlegger du kredittkortgjelden før du reforhandler
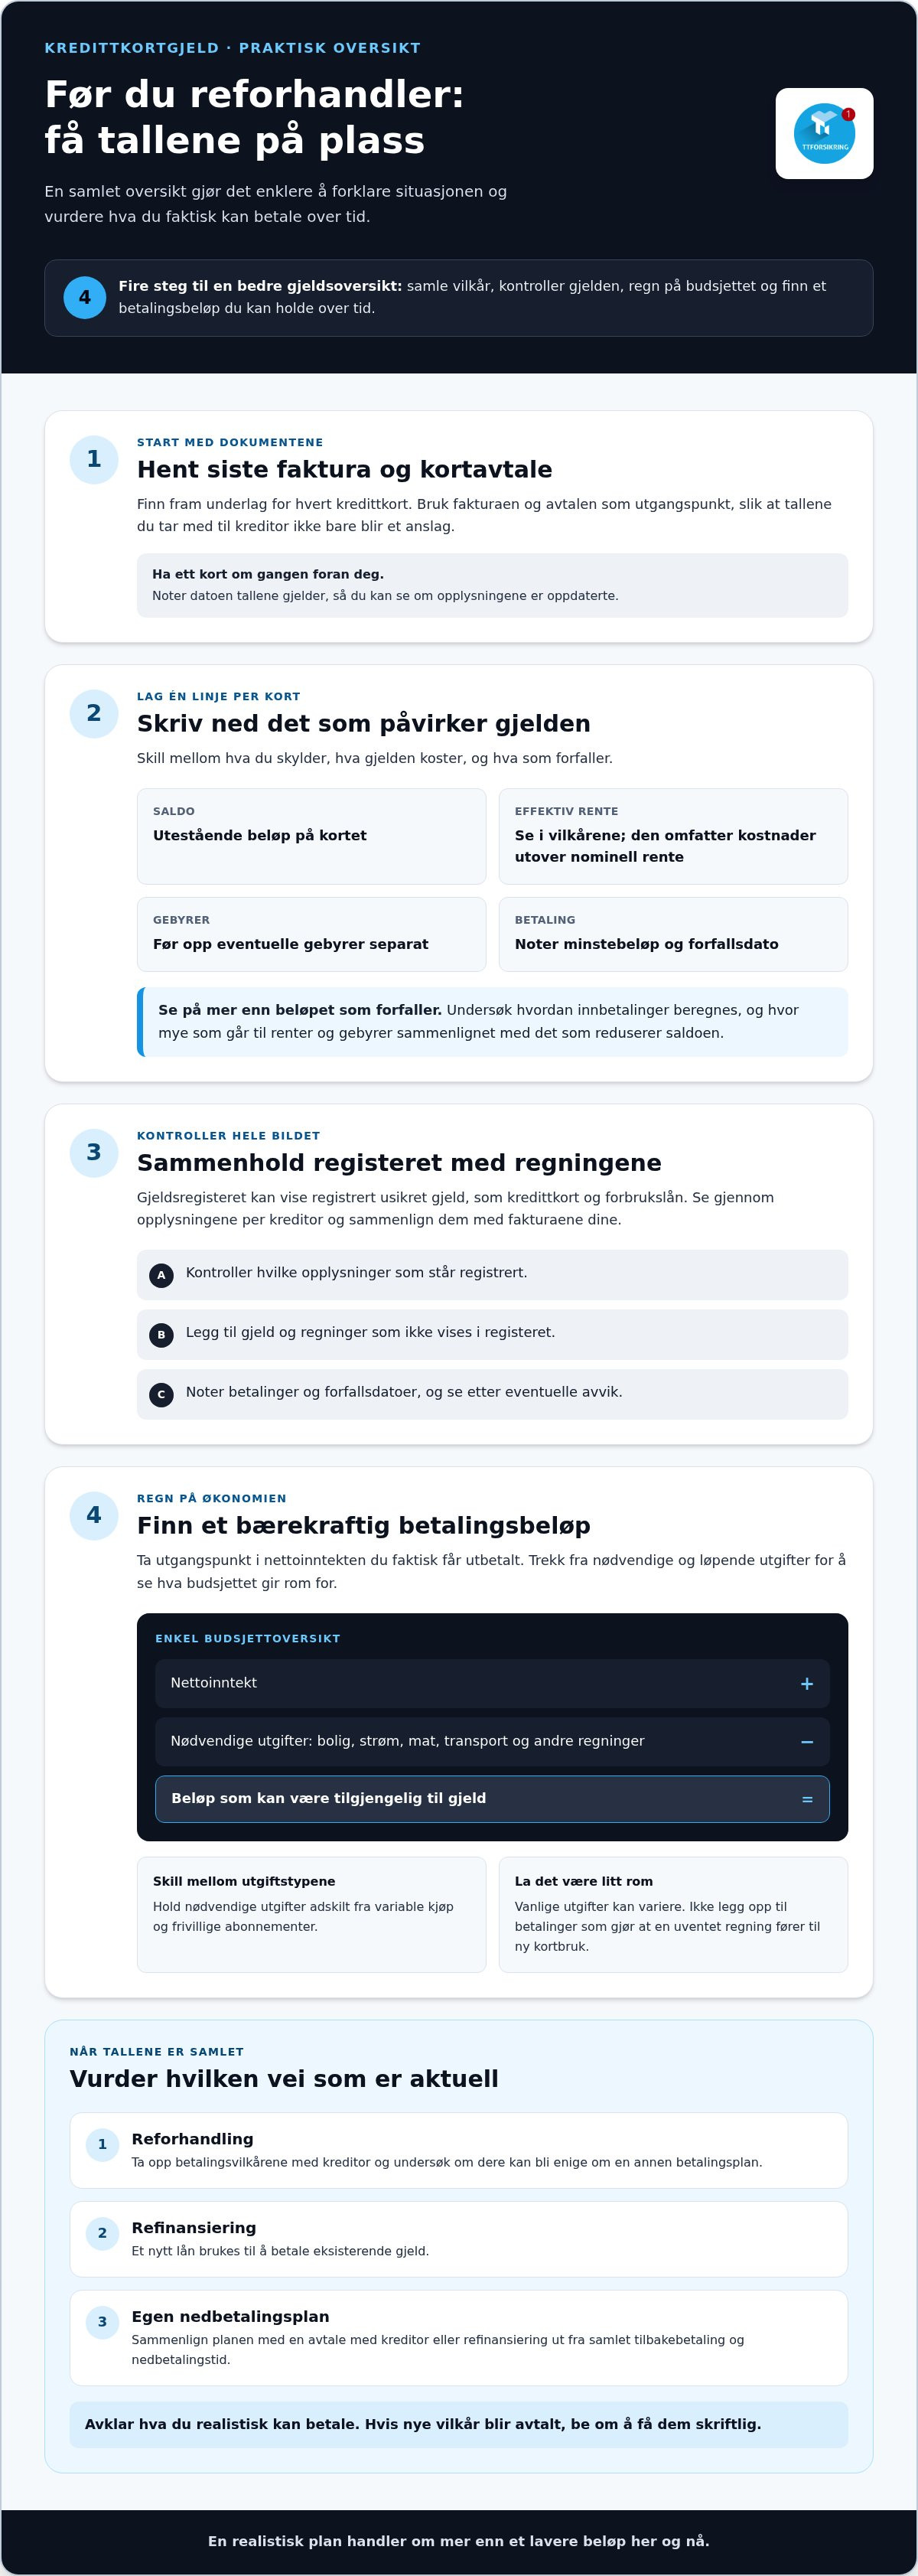
En god samtale med kreditor starter med tall du kan vise til, ikke et omtrentlig anslag. Samle opplysninger for hvert kort, og bruk samme oversikt når du vurderer hva du faktisk kan betale. Da blir det enklere å forklare situasjonen og unngå å foreslå en plan som ikke holder over tid.
Før en reforhandling bør du ha samlet oppdatert saldo, effektiv rente, gebyrer, minstebeløp, forfallsdato, nettoinntekt og nødvendige månedlige utgifter. Da kan du skille mellom hva du skylder, hva gjelden koster, og hva budsjettet gir rom for framover.
Samle saldo, rente og vilkår for hvert kort
Bruk den siste fakturaen og kortavtalen som utgangspunkt. Registrer hvert kort på en egen linje, slik at beløp og betalingsdatoer ikke blandes. Skill mellom saldo, rentekostnader, eventuelle gebyrer og minimumsbeløpet som forfaller. Se etter effektiv rente i vilkårene, siden den omfatter kostnader utover den nominelle renten. Noter også datoen opplysningene gjelder for, så du vet om tallene er oppdaterte.
Gjeldsregisteret kan gi oversikt over registrert usikret gjeld, som kredittkort og forbrukslån. Logg inn for å se hvilke opplysninger som står registrert, og sammenhold dem med fakturaene dine. Kontroller hva registeret omfatter, og legg til gjeld og regninger som ikke vises der. Se over opplysningene per kreditor, slik at du oppdager eventuelle avvik før du tar kontakt. En egen oversikt over betalinger og forfallsdatoer gjør det også enklere å se hvilke krav som kommer først.
Sett opp et realistisk månedsbudsjett
Regn ut nettoinntekten du faktisk får utbetalt. Trekk deretter fra nødvendige og løpende utgifter, for eksempel bolig, strøm, mat, transport og andre regninger du må betale. Skill disse fra variable kjøp og frivillige abonnementer. Da får du et mer realistisk bilde av hva som kan være tilgjengelig til gjeld, uten å basere planen på penger du kanskje får senere.
Før beløpet du mener du kan betale regelmessig inn i oversikten, og la det være rom for at vanlige utgifter kan variere. Ikke legg opp til så stramme betalinger at en uventet regning gjør at du må bruke kredittkortet igjen. Målet er et beløp du kan stå ved over tid, ikke et høyt første tilbud som raskt blir vanskelig å følge.
- Hent siste faktura og kortavtale for hvert kort.
- Noter saldo, effektiv rente, gebyrer, minstebeløp og forfallsdato.
- Kontroller registrert usikret gjeld i Gjeldsregisteret, og legg til andre forpliktelser.
- Beregn nettoinntekt minus nødvendige utgifter for å finne et bærekraftig betalingsbeløp.
Gå også gjennom faste utgifter som forsikringer. En digital sammenligning av pris, dekning og vilkår kan gjøre det enklere å se hva du betaler for, før du vurderer om budsjettet kan justeres.
Reforhandling, refinansiering eller nedbetalingsplan: Hva bør du sammenligne?
Når du har oversikt over gjelden og hva du kan betale, kan du vurdere tre mulige veier videre: be kreditor om en avtale, undersøke refinansiering eller følge en egen nedbetalingsplan. Ingen av løsningene passer automatisk best for alle. Sammenlign vilkårene med utgangspunkt i økonomien din, og se lenger enn til beløpet som skal betales hver måned.
En nyttig sammenligning viser hvor mye du betaler totalt, hvor lenge du betaler, og hvilke renter og gebyrer som følger med. Et lavere månedsbeløp kan gi bedre rom i budsjettet, men hvis løpetiden blir lengre, kan samlet tilbakebetaling øke.
| Alternativ | Hva du bør undersøke | Mulig hensyn |
|---|---|---|
| Avtale med kreditor | Betalingsbeløp, varighet, renter og eventuelle gebyrer | Endrede vilkår må avtales med kreditor og kan påvirke hvor raskt saldoen går ned |
| Refinansiering | Effektiv rente, etablerings- og andre gebyrer, samlet tilbakebetaling og løpetid | Et lavere månedsbeløp kan skyldes lengre nedbetalingstid |
| Egen nedbetalingsplan | Beløpet du kan betale regelmessig, rentekostnader og forventet nedbetalingstid | Planen krever at du følger opp betalingene og unngår ny kortbruk |
Når dialog med kredittkortselskapet kan være relevant
Hvis du kan betale et fast beløp, men dagens betalingskrav ikke passer med økonomien din, kan du legge fram budsjettet og foreslå en plan basert på betalingsevnen. Be kreditor forklare hvilke alternativer som eventuelt finnes, og hva hvert forslag betyr for renter, gebyrer og gjeldens varighet. Ikke legg til grunn at lavere rente eller betalingsutsettelse blir innvilget.
Før du godtar en endring, be om vilkårene skriftlig. Les gjennom beløp, datoer og hva som skjer dersom en betaling blir forsinket. Sammenlign avtalen med planen du allerede har, og ta deg tid til å forstå vilkårene.
Når refinansiering bør vurderes nøye
Ved refinansiering brukes et nytt lån til å betale eksisterende gjeld. Sammenlign den effektive renten, som omfatter renter og kostnader, med kostnadene på dagens kort. Se også på totalbeløpet over hele løpetiden. Rente og betingelser fastsettes etter en individuell vurdering, og en søknad gir ingen garanti for tilbud eller godkjenning.
Bruk samme betalingsbeløp når du sammenligner alternativene, der det er mulig. Da blir det enklere å se om en løsning faktisk reduserer kostnadene, eller først og fremst fordeler betalingen over lengre tid. Hvis tallene er vanskelige å tolke, kan rådgivning om å reforhandle dyr kredittkortgjeld hjelpe deg med å strukturere vurderingen. Rådgivning endrer ikke lånevilkårene i seg selv.
Du kan også få bedre oversikt over faste utgifter ved å sammenligne forsikringens pris, dekning og vilkår digitalt og vurdere informasjonen sammen med resten av budsjettet.
Slik går du fra gjeldsoversikt til en gjennomførbar avtale
Når du har samlet tallene, kan du bruke dem til å lage et konkret forslag og ta kontakt med kreditor. Målet er å beskrive hva du kan betale regelmessig og få klarhet i hvilke vilkår som eventuelt kan endres. En tydelig rekkefølge gjør det lettere å holde oversikt under samtalen og følge opp etterpå.
- Samle grunnlaget. Ha oppdatert saldo, renter, gebyrer, forfallsdatoer og relevante fakturaer eller avtaler tilgjengelig.
- Fastsett betalingsevnen. Bruk budsjettet til å finne et beløp du kan betale jevnlig, også når vanlige utgifter varierer.
- Kontakt kreditor. Forklar situasjonen kort, legg fram betalingsforslaget og be om en tydelig forklaring på mulige vilkår.
- Dokumenter og følg opp. Be om skriftlig bekreftelse på eventuelle nye vilkår, og kontroller at betalingene senere registreres som avtalt.
Slik forbereder du samtalen med kreditor
Noter på forhånd hva som har endret seg i økonomien, hvilke regninger som må prioriteres, og hvilket beløp du mener du kan betale. Hold forklaringen saklig og kort. Du kan for eksempel si at dagens betaling ikke passer med budsjettet, oppgi hva du kan betale fast og spørre hvilke løsninger kreditor kan vurdere.
Be om en forklaring på beløp, kostnader, betalingsdatoer og hvor lenge eventuelle nye vilkår gjelder. Skriv ned dato og tidspunkt, hvem du snakket med, hva dere drøftet, og hva som eventuelt ble avtalt. Les gjennom skriftlig informasjon før du godtar endringer, slik at du forstår hva de betyr for betalingene framover.
Slik følger du opp en avtale over tid
Legg avtalte betalingsdatoer inn i kalenderen eller budsjettverktøyet du bruker, og sett av beløpet i god tid før forfall. Ta vare på betalingsbekreftelser og annen skriftlig informasjon samlet. Følg med på kontoutskrift eller betalingsoversikt for å se at innbetalingene er registrert som forventet.
Hvis inntekt eller utgifter endrer seg, bør du vurdere situasjonen tidlig og ta kontakt med kreditor før en betaling blir vanskelig å gjennomføre. Ikke anta at tidligere vilkår endres automatisk. Be om å få eventuelle nye løsninger forklart og dokumentert. Gjeldsrådgivning kan hjelpe deg med å strukturere forberedelsene, forstå økonomien samlet og vurdere mulige neste steg. Rådgivning avgjør ikke hva kreditor vil godta.
Når betalingsplanen er på plass, kan du også se på faste utgifter som en egen del av budsjettet. Gå gjennom hva du betaler for forsikringene, hvilke dekninger du har, og hvilke vilkår som gjelder. Dette er en separat vurdering, ikke en endring av gjeldsavtalen.
Gjeldsrådgivning hos TT Forsikring og neste steg mot bedre økonomisk oversikt
Det kan være krevende å gjøre gode valg når gjeld, renter og faste utgifter virker som én stor floke. TT Forsikring tilbyr gjeldsrådgivning for privatpersoner med støtte til økonomisk oversikt, gjeldsstrukturering og planlegging. Målet er å gjøre situasjonen lettere å forstå og gi et bedre grunnlag for å vurdere veien videre.
Rådgivning er ikke et lån eller en garanti for at du får refinansiering, lavere rente eller slettet gjeld. Eventuelle endringer i betalingsvilkår avhenger blant annet av kreditorens vurdering og hva økonomien din tåler. Rådgivning om å reforhandle dyr kredittkortgjeld gir støtte til struktur og vurderinger, ikke et bestemt økonomisk resultat.
Hva du kan forvente av profesjonell gjeldsrådgivning
En rådgiver kan hjelpe deg med å samle relevante opplysninger, forstå helheten i økonomien og prioritere hvilke spørsmål du bør ta først. Sammen kan dere se på gjeld, inntekter, nødvendige utgifter og betalingsforpliktelser, og vurdere hvilke løsninger som kan være aktuelle. Planen må passe betalingsevnen din og de øvrige forpliktelsene dine. Rådgivningen avgjør ikke hva kreditor vil godta.
Det kan være nyttig å ha budsjett, gjeldsoversikt og spørsmål du ønsker avklart, klare. Da kan samtalen dreie seg om konkrete valg: Hva kan du betale regelmessig? Hvilke utgifter må prioriteres? Hvilke vilkår bør du forstå før du sier ja til en endring? Slik blir det enklere å gå fra bekymring til en plan du kan følge opp.
Se faste forsikringsutgifter i sammenheng med budsjettet
Når gjeldsplanen er under arbeid, kan du også gå gjennom forsikringene som en egen del av de faste utgiftene. Sammenlign hva du betaler, hvilken dekning du har, egenandeler og hvilke vilkår som gjelder. Laveste pris alene sier ikke om forsikringen passer behovene dine. En lavere premie kan for eksempel komme med andre vilkår eller en annen egenandel, så vurder helheten før du bestemmer deg.
Dette er en separat vurdering fra reforhandling av kredittkortgjeld. En forsikringssammenligning endrer ikke lånevilkår, men kan gi klarere oversikt over hva forsikringene dine koster og dekker. Hos TT Forsikring kan du sammenligne eksisterende forsikringer med tilbud digitalt og se pris, dekning og vilkår samlet. Du står fritt til å vurdere alternativene før du eventuelt tar en beslutning.
- Bruk gjeldsrådgivning til å skape oversikt og vurdere mulige prioriteringer.
- Se forsikringsutgifter separat fra gjeldsavtalen, og sammenlign både pris og innhold.
Du trenger ikke løse alt på én gang. Velg ett konkret neste steg, som å sette av tid til å gå gjennom økonomien eller forberede spørsmål til kreditor. En ryddig plan kan gjøre det enklere å ta beslutninger i ditt tempo. Når du har oversikt over faste utgifter, kan du også kontrollere om forsikringene fortsatt passer behovene dine. Vurder pris, dekning, egenandel og vilkår før du bestemmer deg for eventuelle endringer.
Vil du se hvordan forsikringene dine står seg? Start en digital sammenligning av pris, dekning og vilkår hos TT Forsikring, og få bedre oversikt før du bestemmer deg.
Ofte stilte spørsmål om kredittkortgjeld
Kan jeg reforhandle kredittkortgjeld direkte med kredittkortselskapet?
Ja, du kan kontakte kredittkortselskapet og forklare situasjonen og hva du realistisk kan betale. Ha gjerne et oppdatert budsjett klart, slik at du kan vise hvordan du har kommet fram til beløpet. Kreditor vurderer selv om andre vilkår kan tilbys, og utfallet er individuelt. Be om å få eventuelle endringer skriftlig, og kontroller beløp, datoer og varighet før du godtar dem.
Er refinansiering alltid billigere enn kredittkortgjeld?
Nei, refinansiering er ikke automatisk billigere. Et lavere månedsbeløp kan skyldes at tilbakebetalingen fordeles over lengre tid, slik at du betaler mer totalt. Sammenlign derfor effektiv rente, gebyrer og løpetid med kostnadene på dagens kredittkort. Se på samlet beløp gjennom hele nedbetalingsperioden, ikke bare terminbeløpet. Vurder også om betalingsplanen passer økonomien din over tid.
Påvirker reforhandling kredittvurderingen min?
Det finnes ikke ett svar som gjelder alle situasjoner. En samtale med kredittkortselskapet er ikke det samme som å søke om ny kreditt, og endrede betalingsforhold kan vurderes annerledes enn en vanlig forespørsel. Før du inngår en avtale eller sender en søknad, spør kreditoren eller långiveren hvordan akkurat dette alternativet behandles. Unngå å basere beslutningen på generelle løfter om virkninger for kredittvurderingen.
Hva gjør jeg hvis jeg ikke klarer minstebetalingen på kredittkortet?
Begynn med å finne fram siste faktura og budsjettet ditt, og kontakt kreditor så tidlig som mulig. Forklar hva du klarer å betale, og spør hvilke muligheter som kan vurderes. Ikke vent med å ta kontakt fordi du mangler en ferdig løsning. Noter hva dere snakker om, og be om skriftlig informasjon om eventuelle forslag før du bestemmer deg. Prioriter samtidig nødvendige regninger i budsjettet.
Kan gjeldsrådgivning hjelpe selv om jeg har flere kredittkort?
Ja, rådgivning kan være nyttig når flere kort gjør det vanskelig å se samlet saldo, betalingsdatoer og forpliktelser. En felles oversikt kan gjøre det lettere å finne ut hvilke spørsmål som bør avklares først, og hvordan betalingene påvirker resten av budsjettet. Rådene må ta utgangspunkt i inntektene, utgiftene og gjelden din. TT Forsikring tilbyr rådgivning for økonomisk oversikt og planlegging.
Hvor finner jeg oversikt over usikret gjeld i Norge?
Gjeldsregisteret kan gi oversikt over registrert usikret gjeld, som kredittkort og forbrukslån. Logg inn for å se hvilke opplysninger som er knyttet til deg, og kontroller at kreditorene og beløpene stemmer med egne fakturaer. Undersøk også hva registeret omfatter, siden opplysningene der ikke nødvendigvis viser alle økonomiske forpliktelser. Ta derfor med andre lån og regninger i din egen oversikt.
Hvordan kan jeg redusere faste utgifter mens jeg betaler ned gjeld?
Gå gjennom kontoutskriften og marker abonnementer du ikke bruker eller ønsker å beholde. Se også på forsikringene dine: Sammenlign pris med dekning, egenandel og vilkår, slik at du vurderer mer enn premien alene. En digital sammenligning kan gjøre forskjellene tydeligere, men gir ingen garanti for lavere kostnad. Sammenlign forsikringene dine digitalt før du bestemmer deg for eventuelle endringer.


