
Er kapitalforsikring først og fremst sparing eller forsikring? Søket «kapitalforsikring sparing» peker mot en løsning som kan romme begge deler, men som ikke uten videre kan vurderes som vanlig fondssparing. Når investeringer er knyttet til en forsikringsavtale, får investeringsrisiko, kostnader og forsikringsvilkår betydning for hva du faktisk velger.
Begrepene kan være uklare. Produktnavn og vilkår varierer, og det kan være vanskelig å se hvilke deler som handler om investering, og hvilke som handler om forsikring. Undersøk derfor hvilke investeringsvalg du får, hvordan kostnadene beregnes, hvilken risiko du tar, og hva forsikringsdelen faktisk omfatter.
I denne artikkelen får du en oversikt over hvordan sparing med investeringsvalg skiller seg fra andre spareformer og livsforsikring, og hva du bør kontrollere før du bestemmer deg. Vi ser også på hvorfor det er viktig å sammenligne vilkår på like premisser. TT Forsikring AS tilbyr livsforsikring med investeringsvalg, men selskapets digitale forsikringssammenligning gjelder pris, dekning og vilkår for forsikringer, ikke sammenligning av spareprodukter. Det kan likevel være nyttig å få oversikt over forsikringene dine som en del av den samlede økonomiske vurderingen.
Viktige Punkter
- Vurder kapitalforsikring sparing som både en investeringsløsning og en forsikringsavtale, ikke som et fond alene.
- Avklar sparemål og tidshorisont før du velger, og undersøk hvor lett du kan få tilgang til pengene.
- Sjekk investeringsrisiko, tilgjengelige valg, kostnader og uttaksvilkår i avtaledokumentene.
- Sammenlign kapitalforsikring med fondssparing og bankinnskudd ut fra formål, risiko, tilgang og eventuell forsikringsdel.
- Den digitale løsningen til TT Forsikring AS gjelder sammenligning av privatforsikringer på pris, dekning og vilkår, ikke spareprodukter.
Kapitalforsikring sparing: Hva betyr løsningen, og hvordan fungerer den?
Kapitalforsikring med sparing er en forsikringsavtale der sparekapitalen kan knyttes til investeringer du velger blant alternativene som tilbys. Verdien kan påvirkes av hvordan investeringene utvikler seg, samtidig som avtalen har en forsikringsdel. Oppbygningen varierer mellom produkter, så produktnavnet alene forteller ikke nødvendigvis hvordan ordningen fungerer.
Det er dette som skiller kapitalforsikring fra et fond vurdert isolert. Du må forstå både investeringene og forsikringsavtalen, inkludert hva den dekker og hvilke vilkår som gjelder. Les mer om det bredere temaet livsforsikring med investeringsvalg. Her ser vi særlig på hvordan sparingen innenfor en slik avtale bør forstås og vurderes.
En internasjonal betegnelse for denne typen løsning er forsikringsavtale med investeringsvalg. Videoen nedenfor gir et supplerende perspektiv på hvordan kapitalforsikring kan sammenlignes med andre spareløsninger.
Hva innebærer investeringsvalg i en forsikringsavtale?
Investeringsvalg handler om hvordan sparekapitalen plasseres blant alternativene avtalen gir tilgang til. Valgene kan påvirke hvor mye risiko du tar, og markedsutviklingen kan føre til at verdien både øker og faller. At du kan velge investeringer, betyr ikke at risikoen forsvinner eller at avkastningen er sikret.
Les produktinformasjonen for å se hvilke alternativer som faktisk finnes, hvordan du eventuelt kan endre valgene, og hvilke vilkår som gjelder. Ikke gå ut fra at alle avtaler gir de samme mulighetene.
Hvordan skiller kapitalforsikring seg fra vanlig fondssparing?
Ved vanlig fondssparing investerer du i fond uten at sparingen i seg selv nødvendigvis er del av en forsikringsavtale. Med kapitalforsikring kommer forsikringsrammen i tillegg til investeringene. Les derfor avtaledokumentene for å forstå forsikringsdelen og hvordan den virker sammen med sparingen.
Se særlig etter hvilke investeringer du kan velge, hvilke kostnader som gjelder, og hvilke regler avtalen beskriver for uttak og endringer. Dette kan variere, så ikke anta at alle løsninger har samme oppbygning eller vilkår.
Kapitalforsikring bør ikke vurderes som et fond alene, fordi både investeringsrisikoen og forsikringsavtalens vilkår påvirker hva løsningen innebærer for deg. Før du vurderer kapitalforsikring sparing, les derfor produktdokumentene samlet. Skill mellom det som gjelder investeringene, og det som følger av forsikringsdelen.
Slik henger investering, risiko og forsikringsvilkår sammen
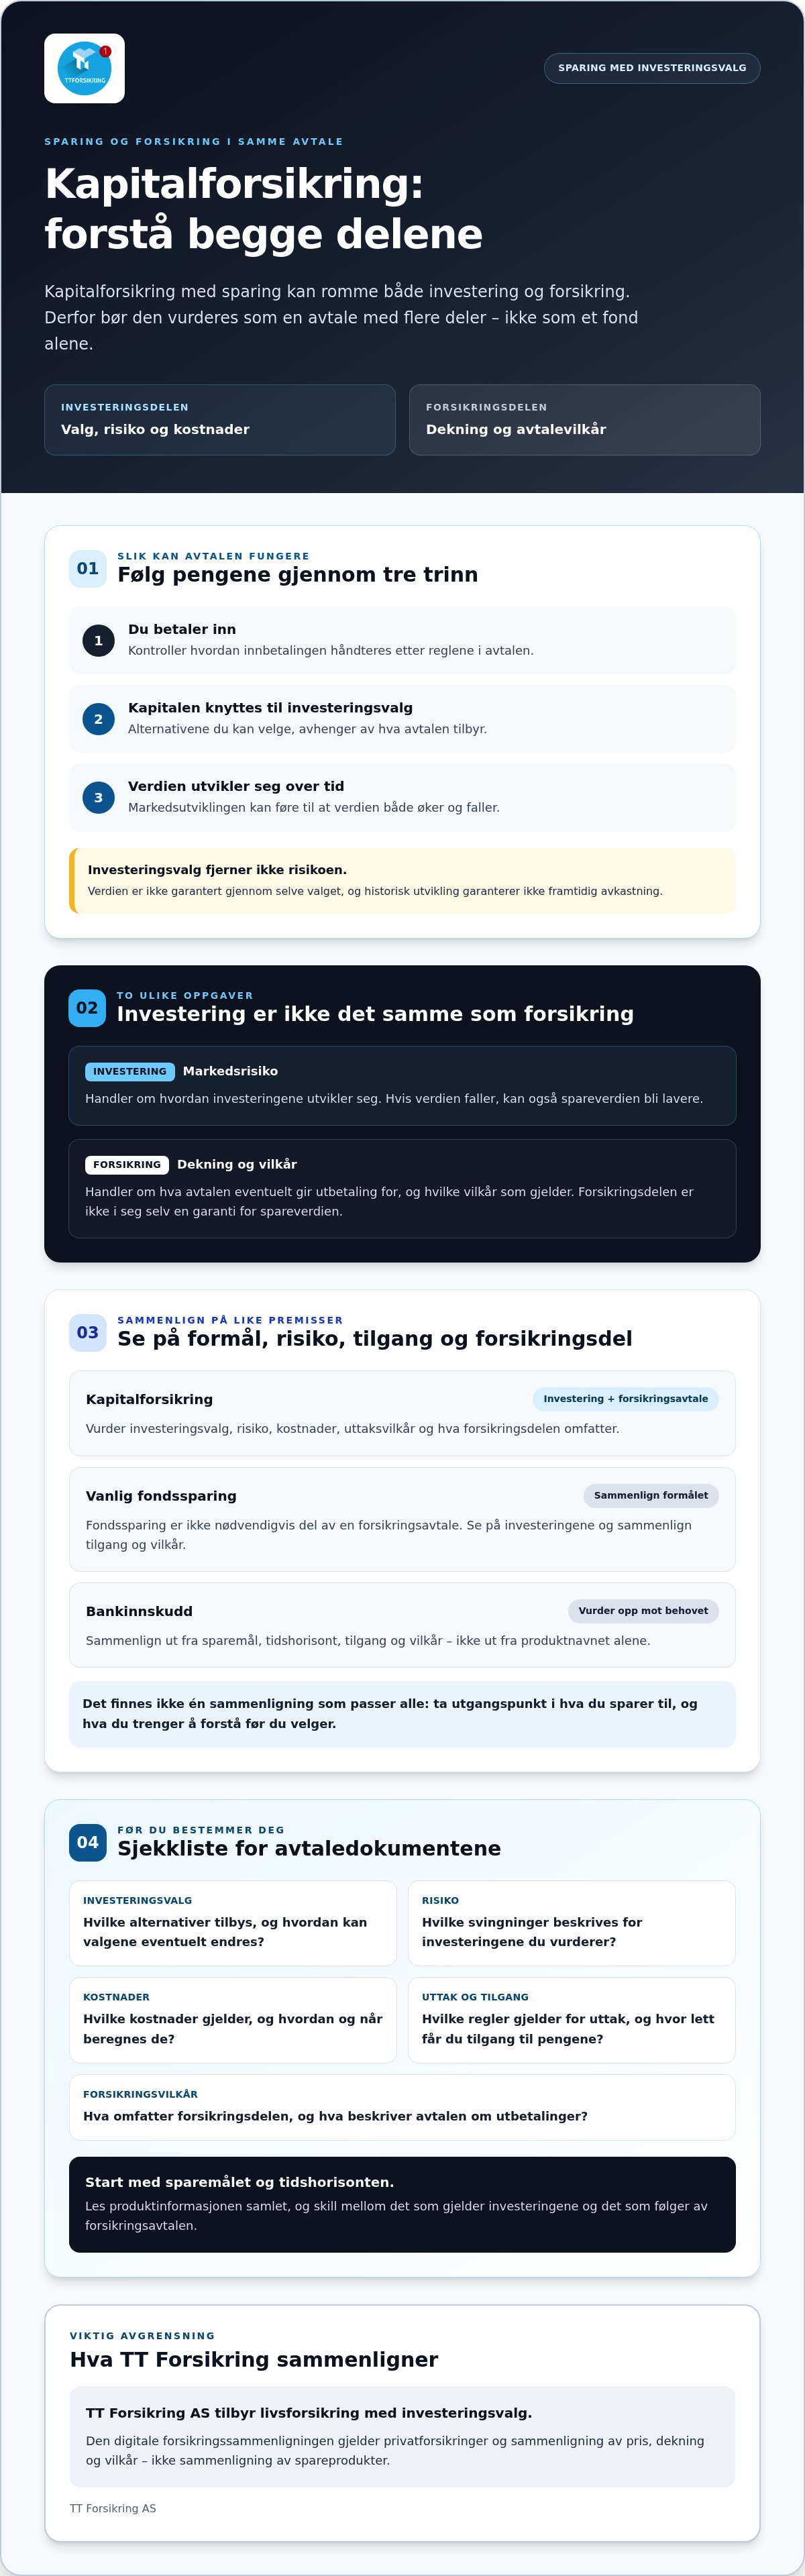
For å forstå hvordan en avtale virker, kan du følge pengene gjennom tre trinn: Du betaler inn, beløpet håndteres etter avtalens regler og knyttes til investeringene du har valgt, og verdien utvikler seg over tid. Kontroller i produktdokumentene hvor mye som investeres, hvilke kostnader som trekkes, og hvordan utbetalinger håndteres. Ikke anta at pengestrømmen er lik i alle avtaler.
Investeringsdelen og forsikringsdelen har ulike oppgaver. Markedsrisiko handler om at verdien av investeringene kan stige eller falle. Forsikringsdekningen handler om hva avtalen eventuelt gir utbetaling for, og på hvilke vilkår. En slik dekning er ikke i seg selv en garanti for spareverdien.
Hvilken risiko følger med investeringsvalgene?
Risikoen avhenger blant annet av hvilke investeringer du velger, og hvordan de utvikler seg. Hvis verdien på investeringene faller, kan også spareverdien bli lavere. Historisk utvikling kan si noe om tidligere svingninger, men garanterer ikke framtidig avkastning.
Les risikobeskrivelsene for alternativene som faktisk tilbys i avtalen. Undersøk også hvordan du kan endre investeringsvalg, og om produktinformasjonen beskriver forhold du bør forstå før du velger. Investeringsvalg gir deg kontroll over valget mellom tilgjengelige alternativer, ikke over markedsutviklingen.
Hva bør du lese om kostnader og forsikringsdekning?
Finn alle kostnadene som er oppgitt, og undersøk hvordan og når de beregnes. Kostnader som trekkes over tid, kan påvirke verdien som blir stående investert. Se etter om dokumentene beskriver kostnader knyttet til avtalen, investeringene eller endringer og uttak. Finansportalen har informasjon som kan hjelpe deg med å sammenligne kostnader, men kontroller alltid beløp og beregningsmåte mot den konkrete avtalen.
Les forsikringsvilkårene separat fra investeringsinformasjonen. Finn ut hvilken dekning avtalen faktisk beskriver, hvem en eventuell utbetaling gjelder, og hvilke begrensninger eller vilkår som gjelder. Informasjon om sparing hos TT Forsikring kan være relevant videre lesning, men erstatter ikke produktets fullstendige vilkår.
Investeringsrisiko sier noe om hvordan spareverdien kan svinge, mens forsikringsdekningen beskriver hva avtalen kan gi utbetaling for. Hold de to delene atskilt når du vurderer kapitalforsikring sparing. Hvis du samtidig vil få oversikt over andre forsikringer, kan du sammenligne pris, dekning og vilkår digitalt. Denne sammenligningen gjelder privatforsikringer, ikke spareprodukter.
Kapitalforsikring eller annen sparing: Hva bør du sammenligne?
Det blir lettere å vurdere kapitalforsikring sparing når du stiller de samme spørsmålene om hvert alternativ. Hva skal pengene brukes til? Hvor mye risiko tåler du, når trenger du tilgang til pengene, og hvilke kostnader og vilkår gjelder? Tabellen gir en generell orientering. Det konkrete innholdet varierer mellom produkter og tilbydere, og sammenligningen er ikke personlig investeringsrådgivning.
Hvordan skiller forsikringssparing seg fra fond og bankinnskudd?
| Hva du sammenligner | Kapitalforsikring | Fondssparing | Bankinnskudd |
|---|---|---|---|
| Formål | Sparing gjennom en forsikringsavtale med investeringsvalg. Avtalen kan også omfatte en forsikringsdel. | Investering i fond, uten at fondssparingen i seg selv nødvendigvis er en forsikringsavtale. | Oppbevaring av penger på konto, med vilkår som følger av bankens avtale. |
| Risiko | Verdien kan påvirkes av investeringene du velger og markedsutviklingen. Forsikringsdelen fjerner ikke investeringsrisikoen. | Verdien kan variere med fondenes investeringer og utvikling. | Risikoen er annerledes enn ved investering i fond. Kontroller bankens vilkår og informasjon om innskuddet. |
| Tilgang til pengene | Se avtalen for regler om uttak, eventuelle begrensninger og hvordan uttak påvirker ordningen. | Undersøk hvordan innløsning og utbetaling fungerer for fondet og løsningen du bruker. | Tilgangen avhenger av kontotype og bankens vilkår. |
| Kostnader og forsikring | Kontroller kostnadene for avtalen og investeringene, samt hvilken forsikringsdekning som faktisk inngår. | Undersøk kostnader knyttet til fondet og løsningen du sparer gjennom. En forsikringsdel følger ikke nødvendigvis med. | Les kontoens pris- og vilkårsinformasjon. En forsikringsdel inngår ikke nødvendigvis. |
Tabellen viser typiske forskjeller i oppbygning, ikke faste egenskaper ved alle produkter. Risiko, tilgjengelighet og avtalevilkår varierer. Sammenlign derfor de faktiske dokumentene, ikke bare produktnavn eller overskrifter.
Hvilke kostnader og vilkår kan endre sammenligningen?
Finn kostnadsoversikten og undersøk hva hver kostnad gjelder, hvordan den beregnes, og når den trekkes. Se også etter eventuell bindingstid, uttaksregler, vilkår for endringer og begrensninger i forsikringsdekningen. Ikke legg til grunn at to løsninger med lignende navn har samme kostnader eller fleksibilitet. Bruk oppdaterte produktdokumenter før du bestemmer deg, og unngå å sammenligne bare ut fra forventninger om avkastning.
TT Forsikrings digitale løsning er en separat forsikringssammenligning, ikke en sammenligning av spareprodukter. Der kan du få oversikt over pris, dekning og vilkår for privatforsikringer. Sammenlign forsikringene dine digitalt hvis du også vil undersøke hvordan forsikringene dine står seg.
Sjekkliste: Slik vurderer du kapitalforsikring før du velger
En ryddig vurdering starter med behovene dine, ikke med produktnavnet. Gå gjennom avtalen punkt for punkt med spørsmålene under. Skriv gjerne ned svarene, slik at du kan sammenligne aktuelle alternativer på samme grunnlag.
Hvilke spørsmål bør du stille før du inngår avtalen?
- 1. Hva er målet med sparingen? Tenk gjennom hva pengene skal brukes til, og når du kan få behov for dem. Vurder også hvor viktig det er for deg å kunne ta ut penger underveis.
- 2. Hvilken risiko tar du? Les risikobeskrivelsene for investeringsvalgene som tilbys. Sjekk om du forstår hvordan verdien kan utvikle seg, og om svingningene passer med tidshorisonten din.
- 3. Hvilke investeringsvalg er tilgjengelige? Kontroller produktinformasjonen for utvalget og vilkårene for å endre investeringer. Ikke legg til grunn at ulike avtaler gir de samme valgmulighetene.
- 4. Hva koster avtalen? Finn alle oppgitte kostnader, hva de gjelder, og hvordan de beregnes. Bruk dokumenterte opplysninger fra avtalen, ikke antakelser eller priseksempler fra andre produkter.
- 5. Hva omfatter forsikringsdelen? Les hvilken dekning og eventuell utbetaling avtalen beskriver. Se samtidig etter begrensninger, forbehold og andre vilkår som påvirker hvem eller hva som omfattes.
- 6. Hvordan fungerer uttak og endringer? Undersøk om avtalen har vilkår som påvirker når eller hvordan du kan ta ut penger eller gjøre endringer. Se også etter eventuell binding eller andre beskrevne begrensninger.
Bruk oppdaterte avtaledokumenter når du undersøker kapitalforsikring sparing. Hvis et vilkår er uklart, be om en forklaring før du tar stilling. Det gir et bedre grunnlag enn å sammenligne ett enkelt tall, som kostnad eller mulig verdiutvikling, uten å se resten av avtalen.
Hvordan sammenligner du forsikringer uten å overse vilkårene?
Hold sparingen og de øvrige forsikringene dine adskilt i vurderingen. For forsikringer kan du sammenligne dagens avtaler med tilbud ut fra pris, dekning, egenandeler og vilkår. Se etter hva du faktisk betaler for, og om forskjeller i dekning eller egenandel endrer hvordan tilbudene bør vurderes. Lavest pris alene gir ikke hele bildet.
TT Forsikrings digitale løsning gjelder sammenligning av privatforsikringer, ikke spareprodukter eller investeringsvalg. Du kan bruke den til å få oversikt over forsikringene dine og vurdere et eventuelt bytte etter at du har sett på pris, dekning og vilkår.
Sparing med investeringsvalg hos TT Forsikring: Slik går du videre
Før du bestemmer deg for kapitalforsikring sparing, bør du ha kontroll på hva avtalen innebærer: hvordan investeringsrisikoen virker, hvilke kostnader som gjelder, og hva forsikringsvilkårene faktisk beskriver. Bruk produktdokumentene for den konkrete avtalen, og få avklart punkter du er usikker på. En generell forklaring kan gi oversikt, men erstatter ikke vilkårene som gjelder for produktet.
Hold også vurderingen av spareavtalen adskilt fra gjennomgangen av andre forsikringer. TT Forsikring tilbyr livsforsikring med investeringsvalg, men den digitale sammenligningen for privatkunder handler om forsikringer, ikke om å sammenligne investeringsprodukter eller få personlig investeringsråd.
Hva kan den digitale sammenligningen hjelpe deg med?
Den heldigitale løsningen kan gi deg oversikt over pris, dekning og vilkår for privatforsikringer. Se tilbudene opp mot forsikringene du har i dag, og vurder forskjellene før du bestemmer deg. Sammenlign ikke bare prisen. Egenandeler og vilkår kan også ha betydning for hva du får igjen dersom du trenger forsikringen.
Et eventuelt bytte er ditt valg etter at du har gått gjennom tilbudet og vurdert om det passer behovene dine. Sammenligningen gjelder ikke kostnader, risiko eller vilkår for sparing med investeringsvalg. Den lover heller ikke en bestemt besparelse eller at et tilbud alltid vil være billigst.
Hva gjør du hvis du trenger mer informasjon?
Hvis du har spørsmål om forsikring, kan du se kundeservice hos TT Forsikring. For spørsmål om en konkret avtale om sparing med investeringsvalg bør du kontrollere produktdokumentene og kontakte den som har utstedt avtalen. Be om en presisering av vilkår du ikke forstår før du tar en beslutning.
Når du gjennomgår et forsikringstilbud, kontroller at du forstår hva prisen omfatter, hvilken dekning som følger med, hvilke egenandeler som gjelder, og hvilke vilkår som kan påvirke utbetaling. Da får du et bedre grunnlag for å avgjøre om et bytte er aktuelt, uten å blande forsikringssammenligningen med valget av spareprodukt.
Ta neste steg med oversikt og trygghet
Kapitalforsikring med sparing bør vurderes som én samlet avtale: Investeringsvalgene påvirker risikoen for spareverdien, mens forsikringsdelen følger egne vilkår. Undersøk kostnader, uttaksmuligheter og dekning i dokumentene for det konkrete produktet. Det gir et bedre grunnlag enn å sammenligne løsninger ut fra navn eller ett enkelt tall.
TT Forsikring tilbyr livsforsikring med investeringsvalg, men de konkrete vilkårene må kontrolleres før du tar stilling. Vil du samtidig få oversikt over andre forsikringer, kan den digitale privatkundeløsningen hjelpe deg med å sammenligne pris, dekning og vilkår. Dette er en forsikringssammenligning, ikke en vurdering av spareprodukter eller investeringsvalg.
Les tilbudet og sammenlign det med forsikringene du har i dag før du eventuelt bytter. Et gjennomtenkt valg starter med at du vet hva du betaler for, og hva avtalen omfatter.
Med bedre oversikt kan du gå videre i ditt eget tempo og velge det som passer behovene dine.
Ofte stilte spørsmål om kapitalforsikring og sparing
Hva er kapitalforsikring med sparing?
Kapitalforsikring med sparing er en forsikringsavtale der sparekapital knyttes til investeringer du velger blant alternativene produktet tilbyr. Investeringene kan påvirke verdien, mens avtalen også har en forsikringsdel. Uttrykket «kapitalforsikring sparing» brukes her om denne kombinasjonen. Hvordan innbetalinger, uttak, kostnader og eventuell utbetaling håndteres, følger av produktets vilkår. Oppbygning, dekning og valgmuligheter kan variere mellom avtaler, så les produktinformasjonen nøye før du vurderer løsningen.
Hvordan fungerer sparing med investeringsvalg?
Med investeringsvalg kan du velge hvordan sparekapitalen plasseres blant alternativene som er tilgjengelige i avtalen. Valgene påvirker hvilke investeringer verdien følger, men gir ingen garanti for hvordan de vil utvikle seg. Verdien kan både øke og falle. Les produktdokumentene for å forstå hvilke investeringsvalg du faktisk har, hvordan du eventuelt kan endre dem, og hvilke vilkår som gjelder for innbetalinger og uttak.
Er kapitalforsikring det samme som fondssparing?
Nei, de er ikke nødvendigvis det samme. Fondssparing handler om å investere i fond, mens kapitalforsikring kombinerer investering med en forsikringsavtale. Forsikringsrammen kan påvirke hvilke vilkår du må forholde deg til, og avtaler kan være bygd opp forskjellig. Sammenlign derfor investeringene, kostnadene, uttaksmulighetene og eventuell forsikringsdekning i dokumentene for hvert produkt. Ikke gå ut fra at skattebehandling eller kostnader er like.
Hvilken risiko har kapitalforsikring med investeringsvalg?
Den viktigste risikoen knyttet til investeringene er at markedsutviklingen kan føre til at spareverdien endrer seg. Hvor mye den kan svinge, avhenger blant annet av investeringene du velger og hvordan de utvikler seg. Forsikringsdelen fjerner ikke denne markedsrisikoen, og historisk utvikling garanterer ikke framtidig avkastning. Se gjennom risikobeskrivelsene og investeringsalternativene i produktdokumentene før du bestemmer deg.
Hvilke kostnader bør jeg undersøke før jeg velger kapitalforsikring?
Start med kostnadsoversikten i produktinformasjonen. Se etter hvilke kostnader som gjelder avtalen og investeringene, hvordan de beregnes, og når de trekkes. Undersøk også om det er kostnader eller begrensninger knyttet til endringer og uttak. Ikke sammenlign produkter ut fra én oppgitt kostnad hvis andre poster kan ha betydning. Bruk oppdaterte avtaledokumenter, og be om en forklaring hvis beregningsmåten er uklar.
Kan jeg sammenligne kapitalforsikring med andre spareformer?
Ja, men bruk de samme kriteriene for hvert alternativ: risiko, kostnader, tilgang til pengene og om en forsikringsdel inngår. Se også på hva sparingen skal brukes til, og hvilke vilkår som gjelder for uttak eller endringer. Egenskapene kan variere mellom tilbydere og produkter, så tabeller og generelle beskrivelser er bare et utgangspunkt. Kontroller alltid oppdaterte produktdokumenter før du sammenligner eller velger.
Kan TT Forsikring sammenligne spareprodukter for meg?
Nei, TT Forsikrings digitale løsning er laget for å sammenligne privatforsikringer, ikke spareprodukter eller investeringsvalg. Den gir oversikt over forsikringspris, dekning og vilkår, slik at du kan vurdere forskjeller mot forsikringene du allerede har. TT Forsikring tilbyr livsforsikring med investeringsvalg, men konkrete produktvilkår må undersøkes i produktinformasjonen. Vurder et eventuelt forsikringsbytte først etter at du har gått gjennom tilbud og vilkår.


