
Hva om veien til bedre kontroll over lånene dine starter med å se på hele økonomien, ikke bare renten? Når gjeld fra flere kilder og høye rentekostnader gjør budsjettet uoversiktlig, kan det være vanskelig å vite hva du bør prioritere først.
Søker du etter «økonomisk rådgivning lån», ønsker du trolig mer enn generelle råd. Du vil forstå hvilke muligheter du har, finne en trygg rådgivningstjeneste og få en konkret plan for å redusere gjeld og månedlige utgifter. I denne guiden får du vite hvordan profesjonell gjeldsrådgivning kan hjelpe deg med å kartlegge lånene, vurdere handlingsalternativer og skape bedre oversikt over veien videre.
Vi ser også på forskjellen mellom offentlig og privat rådgivning, hva du bør undersøke før du velger hjelp, og hvorfor økonomisk kontroll handler om mer enn lån. Forsikringer er også en del av de faste utgiftene. Med TT Forsikrings heldigitale løsning kan du sammenligne pris, dekning og vilkår, og undersøke om forsikringskostnadene kan tilpasses økonomien din.
Viktige Punkter
- Økonomisk rådgivning lån kan hjelpe deg med å kartlegge gjelden og finne ut hvilke tiltak som passer økonomien din.
- Vurder om offentlig eller privat gjeldsrådgivning best dekker behovet ditt, og undersøk hva tjenesten omfatter før du velger.
- Før rådgivningstimen bør du samle opplysninger om lån, inntekter og faste utgifter, slik at du får et tydeligere grunnlag for en plan.
- Se på hele husholdningsbudsjettet, ikke bare lånene. Forsikringer er også faste utgifter du kan gjennomgå for å få bedre oversikt.
- Sammenlign pris, dekning og vilkår på forsikringene digitalt, og vurder eventuelle besparelser opp mot behovet for å beholde riktig beskyttelse.
Hva innebærer økonomisk rådgivning for lån i 2026?
Har du flere lån, kan det være vanskelig å vite om den største utfordringen er rentene, gebyrene eller at betalingene forfaller på ulike tidspunkter. Økonomisk rådgivning lån handler om å få oversikt over hele økonomien og lage en plan som tar hensyn til både gjeld, inntekter og faste utgifter. Rådgivning kan være nyttig når økonomien er presset, men også før problemene vokser, slik at du kan vurdere muligheter for bedre struktur.
En rådgiver kan hjelpe deg med å gå gjennom låneavtaler og synliggjøre kostnader som er lette å overse, for eksempel gebyrer, rentetype og hvor lang tid det tar å betale ned lånet. Rollen er å gjøre valgene tydeligere, ikke automatisk å anbefale et nytt lån. Les mer om hva en økonomisk rådgiver er, og undersøk alltid hvordan rådgiveren får betalt og om vedkommende formidler lån.
En kort introduksjon til uavhengig økonomisk rådgivning:
Lån og forsikringer påvirker samme husholdningsbudsjett. Hvis forsikringspremiene utgjør en stor del av de faste utgiftene, kan det være nyttig å undersøke om pris og dekning fortsatt passer behovene dine. En digital sammenligning kan gi oversikt over pris, dekninger, egenandeler og vilkår. Eventuelle besparelser kan gi mer rom i budsjettet, men det er viktig å sikre at forsikringene fortsatt dekker det du trenger. Sammenlign forsikringene dine digitalt.
Forskjellen mellom gjeldsrådgivning og låneformidling
Gjeldsrådgivning tar utgangspunkt i den samlede økonomiske situasjonen din. Låneformidling handler derimot om å undersøke eller formidle et nytt lån. Tjenestene kan overlappe, men målet er ikke nødvendigvis det samme. En rådgiver kan hjelpe deg med å prioritere gjeld ut fra blant annet kostnader, betalingsfrister og konsekvensene av å komme på etterskudd. Spør også om rådgiveren har tilknytning til långivere, og hvordan rådene påvirkes av dette.
Når bør du oppsøke profesjonell hjelp?
Vurder hjelp hvis du stadig må låne for å dekke regninger, mister oversikten over forfall eller ikke klarer å betale avtalte beløp. Det kan være lettere å utforske muligheter før situasjonen forverres eller betalingsanmerkninger oppstår. Rådgivning kan også være relevant når du planlegger en større livsendring eller vil forstå hvordan økonomien kan påvirkes av renteendringer. Ta med en oversikt over inntekter, utgifter og lån, så blir det enklere å se hva som bør prioriteres først.
Ulike typer rådgivning: Offentlig vs. privat sektor
Valget av rådgiver avhenger av situasjonen din og hva slags hjelp du trenger. I Norge tilbyr NAV gratis økonomisk rådgivning og gjeldsrådgivning til innbyggere. Tjenesten kan være et godt sted å starte hvis du har problemer med å betale regninger, trenger hjelp med budsjett eller ønsker støtte til dialog med kreditorer. NAVs veiledningstelefon for økonomi- og gjeldsrådgivning er 55 55 33 39.
Private rådgivere kan tilby en annen type oppfølging, men innhold, pris og arbeidsform varierer. Noen er knyttet til banker eller forsikringsselskaper, mens andre arbeider som uavhengige rådgivere. Ikke gå ut fra at privat hjelp alltid betyr raskere svar eller bedre vilkår. Spør heller hva rådgiveren faktisk gjør, hvor lang tid prosessen kan ta, og om rådene er uavhengige av salg av lån eller andre produkter.
TT Forsikring tilbyr profesjonell gjeldsrådgivning og har en heldigital løsning for sammenligning av forsikringer. Det kan være nyttig å vurdere lån og forsikringer samlet: En gjennomgang av forsikringsutgiftene kan synliggjøre om pris, dekning og vilkår fortsatt passer behovene dine. Eventuelle besparelser kan gi mer rom i månedsbudsjettet, men lavere pris bør ikke gå på bekostning av nødvendig dekning.
Hva koster profesjonell gjeldsrådgivning?
Prismodellen varierer mellom private tilbydere. Betaling kan for eksempel være knyttet til tidsbruk, en avtalt oppgave eller formidling av et produkt. Be om en tydelig forklaring på hva som inngår, hva du eventuelt betaler for, og om rådgiveren mottar provisjon. Sammenlign kostnaden med den mulige økonomiske effekten av rådene, men ikke regn med at refinansiering eller forhandlinger automatisk gir besparelser. Be om å få forklart både fordeler, kostnader og risiko før du tar en beslutning.
Digitale verktøy som støtte
Digitale løsninger kan gjøre det enklere å samle dokumenter og holde oversikt, men undersøk hvordan opplysningene behandles før du deler dem. Spør rådgiveren hvilke opplysninger som trengs, hvordan de skal sendes, og om sikker identifisering med BankID inngår. Ikke anta at en rådgiver automatisk henter lånedata for deg. TT Forsikrings heldigitale sammenligning hjelper privatkunder med å se pris, dekning og vilkår opp mot dagens forsikringer.
Før du inngår en avtale, sjekk rådgiverens erfaring, referanser og eventuelle tilknytninger til långivere eller forsikringsselskaper. En ryddig rådgiver bør kunne forklare hva hjelpen omfatter og hvordan anbefalingene blir til. Vil du få bedre oversikt over en del av de faste utgiftene dine, kan du sammenligne pris, dekning og vilkår på forsikringene dine digitalt.
Refinansiering og gjeldsstrukturering: Strategier for suksess
Refinansiering innebærer at du erstatter ett eller flere lån med et nytt. Det kan gjøre betalingene enklere å følge og i noen tilfeller redusere de månedlige utgiftene. Men lavere månedsbeløp betyr ikke nødvendigvis at lånet blir rimeligere totalt. En lengre nedbetalingstid kan føre til at du betaler mer over tid. Sammenlign derfor samlet kostnad, gebyrer, rentevilkår og nedbetalingstid før du bestemmer deg.
Gjeldsstrukturering kan også bety å ta kontakt med kreditorer for å undersøke om en betalingsplan eller andre vilkår kan tilpasses økonomien din. En rådgiver kan hjelpe deg med å vurdere mulighetene og lage en plan som er realistisk å følge. Endringer må avtales med kreditoren, så ikke legg dem til grunn før du har fått en bekreftelse.
Samle smålån til ett oversiktlig lån
Å samle flere lån kan gjøre det enklere å holde oversikt over betalinger og følge en nedbetalingsplan. Før du går videre, be om en tydelig oversikt over kostnadene ved det nye lånet, inkludert gebyrer, og sammenlign den med dagens avtaler. Når lånene er samlet, bør du unngå å bruke kreditt som blir tilgjengelig igjen. Ellers risikerer du å bygge opp ny gjeld i tillegg til det samlede lånet.
Vurder risikoen før du flytter gjeld
Refinansiering passer ikke nødvendigvis for alle. Vær særlig grundig hvis du vurderer å flytte usikret gjeld over på boliglånet. Da kan boligen bli sikkerhet for gjelden, og en lengre nedbetalingstid kan øke den samlede kostnaden selv om månedsbeløpet blir lavere. Undersøk også om den nye avtalen fortsatt er håndterbar dersom økonomien din endrer seg. Be om å få fordeler, ulemper og vilkår forklart før du bestemmer deg.
En gjennomgang av husholdningsbudsjettet kan også avdekke om forsikringsutgiftene påvirker hvor mye du har til nedbetaling. Sammenlign dagens forsikringer med tilbud ut fra pris, dekning, egenandel og vilkår. Eventuelle besparelser kan gi større rom for ekstra avdrag, men ikke reduser nødvendig beskyttelse bare for å få en lavere premie.
Forsikring og økonomisk trygghet ved høy gjeld
Store lån gjør det relevant å tenke gjennom hvordan familien ville håndtert en vesentlig endring i inntekt eller livssituasjon. Vurder om forsikringene dine passer behovene og forpliktelsene dine, og les vilkårene for å forstå hva de faktisk dekker. Livsforsikring kan være aktuell å undersøke dersom andre er avhengige av inntekten din, men behovet varierer fra husholdning til husholdning.
Slik forbereder du deg til økonomisk rådgivning
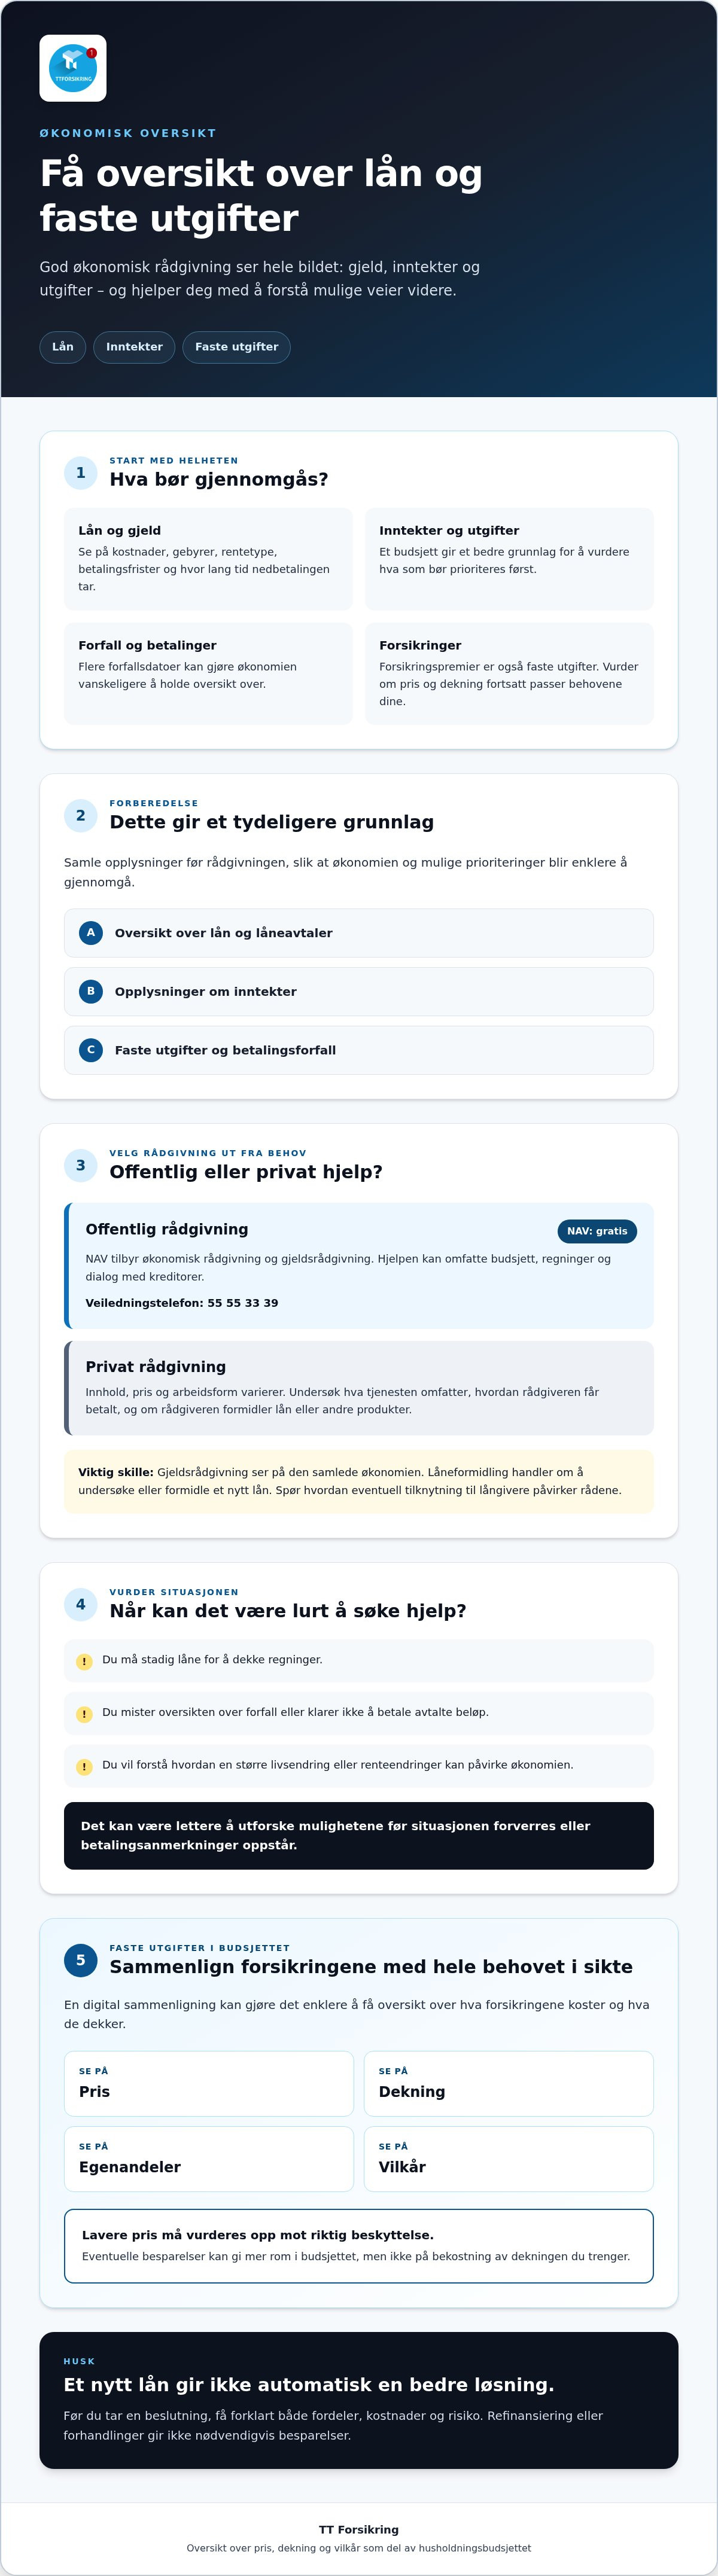
God forberedelse gjør det lettere å bruke rådgivningstiden på konkrete valg. Samle opplysninger om inntekter, gjeld og faste utgifter før møtet, og vær åpen om betalingsproblemer, ubetalte regninger og økonomiske forpliktelser. Mangelfull informasjon kan føre til at planen ikke tar høyde for den faktiske situasjonen din. Målet med økonomisk rådgivning lån er ikke å vise fram et perfekt budsjett, men å få hjelp med utgangspunkt i hele bildet.
Du kan bruke Gjeldsregisteret som et hjelpemiddel for å få oversikt over registrert gjeld. Ikke gå ut fra at registeret viser alle lån eller økonomiske forpliktelser. Sammenhold opplysningene med egne låneavtaler, kontoutskrifter og fakturaer, og kontakt kreditorene hvis noe mangler eller virker uklart.
Sjekkliste for dokumentasjon
Legg dokumentene samlet, digitalt eller på papir, slik at du raskt finner fram under samtalen. Bruk gjerne denne listen:
- Inntekter: lønnsslipper, pensjonsoversikt og dokumentasjon på andre inntektskilder.
- Gjeld: liste over kreditorer, restgjeld, rentesatser, gebyrer og betalingsfrister. Finn fram låneavtalene hvis du har dem.
- Utgifter: faste regninger som bolig, strøm, transport, barnehage og andre løpende kostnader. Ta også med utgifter som varierer fra måned til måned.
- Skatt og forsikring: skattemelding og oversikt over forsikringsavtalene dine, inkludert hva du betaler og hvilke dekninger og egenandeler som gjelder.
Sett opp et realistisk månedsbudsjett basert på faktiske inntekter og utgifter, ikke på hvordan du ønsker at økonomien skal se ut. Skill gjerne mellom nødvendige utgifter, gjeldsbetalinger og kostnader du kan påvirke. Da blir det lettere å se hvor det eventuelt finnes handlingsrom.
Sett mål for rådgivningen
Tenk gjennom hva du vil ha hjelp til først. Er målet å få lavere månedlige utgifter, betale ned gjelden raskere eller finne ut hvilke krav som bør prioriteres? Kanskje vil du også gjennomgå forsikringene for å forstå hva du betaler for, og om dekningene fortsatt passer behovene dine. Tydelige mål gir rådgiveren et bedre utgangspunkt og gjør det enklere å vurdere forslag opp mot det som betyr mest for deg.
Se særlig på forsikringenes pris, dekning, egenandel og vilkår i sammenheng. En lavere premie er ikke nødvendigvis et bedre valg hvis beskyttelsen blir for svak. TT Forsikrings digitale løsning lar deg sammenligne dagens forsikringer med tilbud før du vurderer et eventuelt bytte.
TT Forsikring: Din partner for økonomisk oversikt og trygghet
Når du har laget en plan for gjelden, handler neste steg om å gjøre den mulig å følge i hverdagen. TT Forsikring AS tilbyr profesjonell gjeldsrådgivning og en heldigital løsning for privatkunder som vil gjennomgå forsikringene sine. Som en moderne utfordrer i det norske markedet kombinerer TT Forsikring AS erfaring med digitale verktøy, slik at det blir enklere å gå fra økonomiske spørsmål til konkrete valg i forbindelse med din økonomisk rådgivning lån.
En oppdatert oversikt over forsikringene kan også gjøre det lettere å holde orden på faste avtaler. Se ikke bare på totalsummen, men undersøk hva hver avtale omfatter og hvilke vilkår som gjelder. Da får du et bedre grunnlag for å vurdere om forsikringene passer situasjonen din.
Sammenlign dine forsikringer digitalt
En digital forsikringssjekk gir deg et konkret utgangspunkt for videre vurdering. Sammenlign dagens avtaler med tilbud gjennom TT Forsikring AS, og se på pris, dekninger, egenandeler og vilkår før du bestemmer deg. Hele sammenligningsprosessen gjennomføres digitalt. Du velger selv om du vil gå videre med et eventuelt bytte etter at du har sett forskjellene.
Vil du starte en gjennomgang av forsikringene dine i forbindelse med din økonomisk rådgivning lån, kan du benytte deg av deres digitale verktøy.
Trygghet og moderne løsninger
Digitale verktøy kan gjøre det enklere å samle og vurdere informasjon, mens forsikringskompetanse bidrar til at valgene blir forståelige. TT Forsikring AS ønsker å gjøre forsikring og økonomi enklere å forholde seg til for privatkunder, uten å hevde at én løsning passer alle. Bruk sammenligningen som beslutningsstøtte, og les tilbudet nøye før du eventuelt bytter.
Ta neste steg mot bedre økonomisk oversikt
En tydelig plan starter med et ærlig bilde av inntekter, gjeld og faste utgifter. Profesjonell økonomisk rådgivning lån kan hjelpe deg med å vurdere hva du bør prioritere, og om endringer i lånestrukturen passer situasjonen din. Se også på forsikringene som en del av budsjettet, og vurder både pris, dekning og vilkår før du bestemmer deg.
TT Forsikring kombinerer profesjonell gjeldsrådgivning med en heldigital løsning for forsikringssammenligning. Som en moderne utfordrer i det norske markedet gjør TT Forsikring det enklere å få oversikt over dagens forsikringer og sammenligne dem med tilbud, uten at valget bare handler om laveste pris. Eventuelle besparelser kan gi mer rom i økonomien, men riktig dekning er fortsatt viktig.
Ta ett oversiktlig steg om gangen. En bedre forståelse av utgiftene dine kan gjøre det enklere å følge planen og bygge en tryggere økonomisk hverdag.
Du trenger ikke løse alt på én gang. Begynn med oversikten, så blir neste valg tydeligere.
Ofte stilte spørsmål om økonomisk rådgivning og lån
Hva er forskjellen på økonomisk rådgivning og gjeldsrådgivning?
Økonomisk rådgivning kan omfatte hele husholdningsøkonomien, mens gjeldsrådgivning særlig handler om lån, betalingsproblemer og en plan for å håndtere gjelden. I praksis kan områdene overlappe. En rådgiver kan for eksempel se på inntekter og faste utgifter for å vurdere hvor mye som realistisk kan gå til nedbetaling. Spør hva tjenesten omfatter, og om rådgiveren også formidler lån eller andre produkter.
Kan jeg få økonomisk rådgivning hvis jeg har betalingsanmerkninger?
Ja, betalingsanmerkninger er ikke i seg selv en grunn til å la være å søke råd. Fortell rådgiveren åpent om situasjonen, og ta med informasjon om ubetalte krav, inntekter og andre lån. NAV tilbyr gratis økonomisk rådgivning og gjeldsrådgivning, også når økonomien er vanskelig. En rådgiver kan hjelpe deg med å få oversikt og undersøke mulige neste steg, men kan ikke love at en kreditor endrer vilkårene.
Hvor lang tid tar det å få hjelp med økonomisk rådgivning for lån?
Det finnes ingen fast behandlingstid som gjelder for alle. Hvor raskt du får hjelp, avhenger blant annet av hvilken rådgiver du kontakter, kapasiteten deres og hvor komplisert økonomien din er. Søk etter «økonomisk rådgivning lån» og spør tilbyder direkte om forventet ventetid og hva som må være klart før første samtale. En samlet oversikt over lån, inntekter og utgifter kan gjøre oppstarten mer effektiv.
Er økonomisk rådgivning hos private aktører verdt pengene?
Det kommer an på hva du trenger, hva tjenesten koster og hvilken hjelp som inngår. Før du inngår avtale, be om en tydelig beskrivelse av arbeidet, betalingsmodellen og eventuelle provisjoner eller tilknytninger til långivere. Sammenlign dette med gratis tilbud fra NAV dersom det passer behovet ditt. Rådgivning kan gi bedre grunnlag for beslutninger, men refinansiering eller forhandlinger gir ikke automatisk lavere kostnader.
Hvordan påvirker forsikringene mine min totale låneevne?
Forsikringspremier er faste utgifter og påvirker dermed hvor mye penger du har igjen etter regningene. Långivere vurderer økonomien din og evnen til å håndtere lånebetalinger, men hvordan utgiftene inngår i vurderingen avhenger av långiver og situasjonen din. Gå derfor gjennom budsjettet og forsikringene før du søker. Ikke fjern nødvendig dekning bare for å redusere utgiftene, vurder pris, vilkår og beskyttelse samlet.
Hva skjer i det første møtet med en økonomisk rådgiver?
Vanligvis begynner rådgiveren med å forstå situasjonen og målene dine. Dere kan gå gjennom inntekter, faste utgifter, lån, betalingsfrister og eventuelle krav du har problemer med å betale. Ta gjerne med låneoversikter, kontoutskrifter og forsikringsavtaler. Vær åpen om alle forpliktelser, også mindre kreditter. Etter gjennomgangen kan dere avklare hvilke spørsmål som må undersøkes videre, og hva neste steg bør være.
Kan en rådgiver hjelpe meg med å forhandle ned renten på eksisterende lån?
En rådgiver kan hjelpe deg med å få oversikt over lånevilkårene og forberede spørsmål eller en henvendelse til långiveren. Om rådgiveren kan ta kontakt på dine vegne, avhenger av tjenesten og avtalen dere inngår. Det er långiveren som avgjør om renten eller andre vilkår endres. Be om å få mulige kostnader, fordeler og ulemper ved en endring forklart før du godtar nye betingelser.
Hvorfor bør jeg sammenligne forsikringer når jeg ser på lånene mine?
Fordi lån og forsikringer begge påvirker månedsbudsjettet. Når du sammenligner dagens forsikringer med andre tilbud, kan du få bedre oversikt over hva du betaler for, og hvordan pris, dekning, egenandel og vilkår skiller seg. En eventuell besparelse kan gi mer rom i økonomien, men laveste pris er ikke alltid riktig valg hvis dekningen ikke passer behovene dine. Se derfor på kostnad og beskyttelse sammen.


