
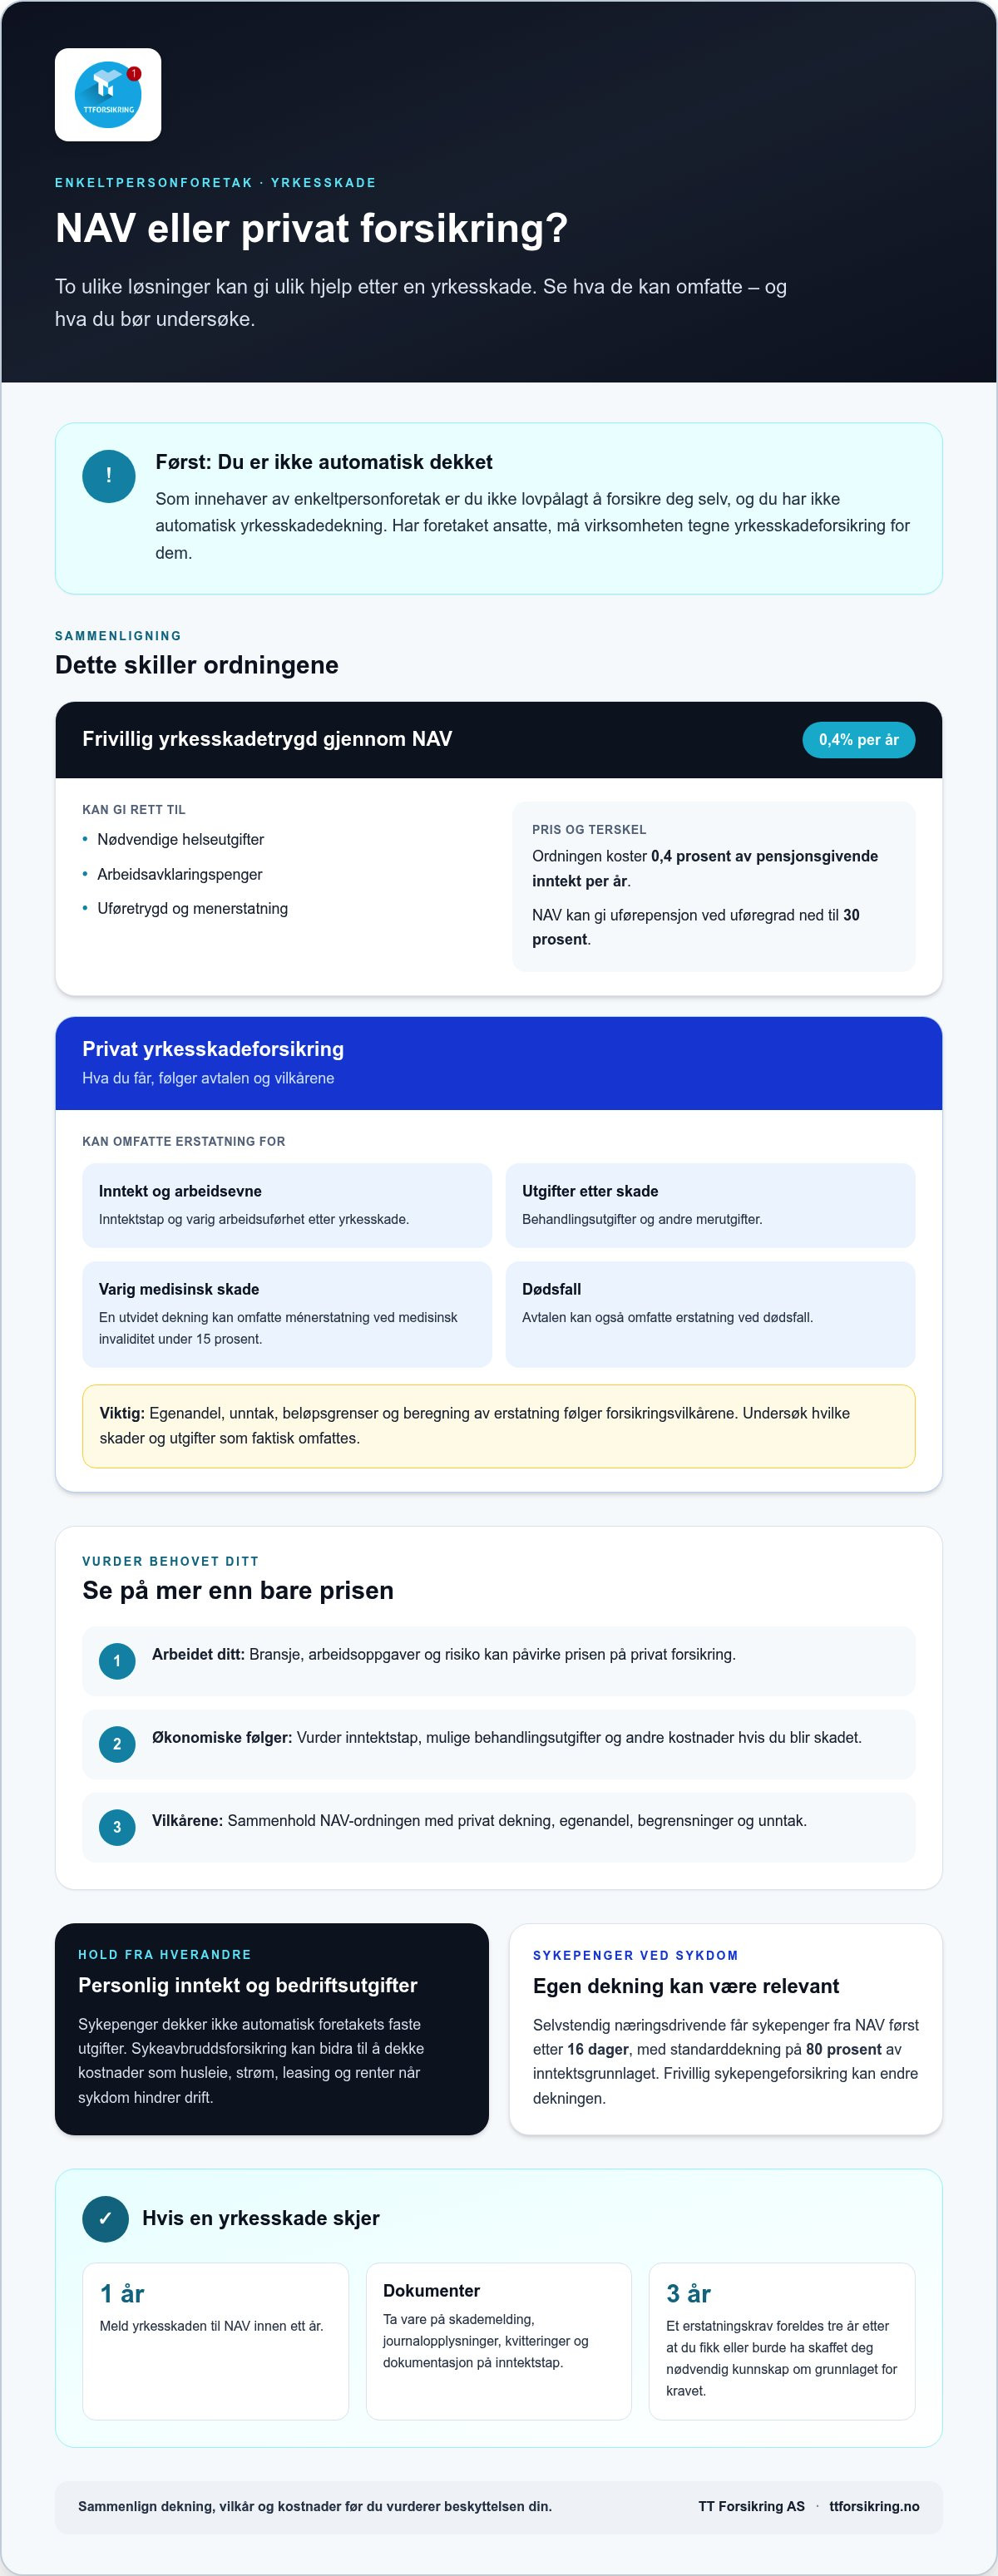
Som innehaver av enkeltpersonforetak er du ikke lovpålagt å ha yrkesskadeforsikring for deg selv, og du er ikke automatisk dekket ved yrkesskade. Har foretaket ansatte, må virksomheten tegne yrkesskadeforsikring for dem. Frivillig yrkesskadetrygd gjennom NAV kan gi deg rettigheter ved yrkesskade.
Det er forståelig at du vil vite både hva forsikringen dekker, og hva den koster. Prisen på yrkesskadeforsikring for enkeltpersonforetak påvirkes blant annet av bransje, risikonivå og hvor omfattende dekning du velger. Et godt valg handler derfor ikke bare om pris, men også om hva du kan få erstattet dersom en skade rammer.
Her får du oversikt over når forsikring er påbudt, hva NAVs frivillige yrkesskadetrygd og en privat yrkesskadeforsikring kan dekke, og hvilke forhold som påvirker pris og erstatning. Du får også vite hvordan reglene endrer seg dersom foretaket har ansatte, slik at du lettere kan vurdere hvilken beskyttelse som passer arbeidshverdagen din.
Viktige punkter
- Finn ut hvordan reglene påvirker deg som innehaver, og hva som endrer seg hvis foretaket har ansatte.
- Se hvilke typer utgifter og inntektstap yrkesskadedekning kan bidra til å erstatte.
- Forstå forskjellen mellom frivillig yrkesskadetrygd gjennom NAV og forsikring fra et forsikringsselskap.
- Lær hvilke forhold ved bransjen, risikoen og dekningen som påvirker prisen.
- Bruk vilkår og dekning, ikke bare pris, når du vurderer hvilken beskyttelse som passer arbeidshverdagen din.
Har selvstendig næringsdrivende krav på yrkesskadeforsikring?
Som innehaver av enkeltpersonforetak er du ikke lovpålagt å forsikre deg selv. Du har heller ikke automatisk yrkesskadedekning på samme måte som arbeidstakere, så du må vurdere hvordan du skal sikre deg ved skade.
Privat yrkesskadeforsikring er en forsikringsavtale, mens frivillig yrkesskadetrygd er en ordning gjennom NAV. NAV-ordningen gir selvstendig næringsdrivende yrkesskaderettigheter som på flere områder tilsvarer arbeidstakeres.
Privat yrkesskadeforsikring
Privat yrkesskadeforsikring kan gi erstatning for inntektstap, varig arbeidsuførhet, behandlingsutgifter og andre merutgifter etter en yrkesskade. Den kan også omfatte erstatning ved dødsfall. Undersøk hvilke skader og utgifter avtalen dekker, og hvordan erstatningen beregnes. Vilkår, egenandel og eventuelle begrensninger påvirker hva du faktisk får utbetalt.
Forsikring og frivillig yrkesskadetrygd
Frivillig yrkesskadetrygd gjennom NAV kan dekke nødvendige helseutgifter og gi tilgang til arbeidsavklaringspenger, uføretrygd og menerstatning. Ordningen koster 0,4 prosent av pensjonsgivende inntekt per år. Privat forsikring følger avtalevilkårene, så sammenlign ytelsene med NAV-dekningen før du velger.
Før du velger privat forsikring, bør du undersøke hvilke offentlige og private ordninger som passer for deg. Dette gjelder også om du driver alene uten ansatte. Vurder deretter hvilke økonomiske følger NAV-ordningen ikke dekker for deg. Arbeidsoppgavene, inntektsgrunnlaget og foretakets økonomiske forpliktelser kan gjøre behovet ditt annerledes enn andre enkeltpersonforetaks.
Egenandel og unntak følger vilkårene i den private avtalen. Les særlig hvordan forsikringen behandler skader som oppstår på arbeidsstedet, i arbeidstiden eller gjennom arbeidsprosesser. Sjekk også hvilke behandlingsutgifter og merutgifter som kan erstattes, og om det gjelder beløpsgrenser. Ved en arbeidsulykke som fører til behandlingskostnader og inntektstap, er det avtalen som avgjør hvilke poster som omfattes, og hvilken egenandel som trekkes fra.
Sykepenger dekker ikke automatisk foretakets faste utgifter. Selvstendig næringsdrivende får sykepenger fra NAV først etter 16 dager, med standarddekning på 80 prosent av inntektsgrunnlaget. Frivillig sykepengeforsikring kan endre sykepengedekningen. Sykeavbruddsforsikring kan i stedet bidra til å dekke faste kostnader som husleie, strøm, leasing og renter når sykdom hindrer deg i å drive virksomheten.
Skill mellom inntektssikring for deg og utgiftsdekning for bedriften. Når du vurderer forsikring, noter faste kostnader, inntektsgrunnlag og mulige behandlingsutgifter. Sammenhold behovene med NAV-ordningen og vilkårene for privat dekning. Da blir det enklere å se hvilke egenandeler, begrensninger og unntak som har størst betydning for situasjonen din.
Når du vurderer behovet, husk at enkeltpersonforetaket og innehaveren regnes som én enhet, og at innehaveren ikke har de samme rettighetene som en ansatt. Du er ikke automatisk dekket ved yrkesskade, og må selv skaffe deg dekning dersom du vil ha rett til erstatning.
Blir du som selvstendig næringsdrivende syk i mer enn to uker, kan du stå uten inntekt i perioden dersom du ikke har sykeforsikring.
Erstatning ved merutgifter, inntektstap og varig uførhet
Et erstatningskrav kan omfatte flere økonomiske følger av samme yrkesskade. Som selvstendig næringsdrivende bør du skille mellom personlige utgifter, tapt inntekt og varig redusert arbeidsevne. NAVs frivillige yrkesskadetrygd og en privat avtale kan gi ulike ytelser. Knytt derfor hver utgift og hvert inntektstap tydelig til skaden.
Ved varige følger vurderes både arbeidsevne og medisinsk invaliditet. Frivillig yrkesskadetrygd gjennom NAV kan gi uførepensjon ved uføregrad ned til 30 prosent. Ménerstatning kan være aktuelt ved varig medisinsk skade, men vilkårene avgjør om du har krav. Dette er forskjellige vurderinger: Den ene handler om evnen til å arbeide, den andre om varig medisinsk skade.
Se også etter om avtalen har utvidet yrkesskadedekning. En slik utvidelse kan omfatte ménerstatning ved medisinsk invaliditet under 15 prosent. Det kan være relevant dersom en skade gir varige plager, men ikke når grensen for ordinær ménerstatning. Les vilkårene for hvordan invaliditetsgrad fastsettes, og hvilke følger som kan gi erstatning. Ikke forveksle ménerstatning med erstatning for tapt inntekt.
Merutgifter er nødvendige kostnader som følger direkte av skaden, for eksempel behandling eller legemidler. Inntektstap vurderes separat ut fra hvordan skaden påvirker arbeidet og inntektsgrunnlaget. Ta vare på kvitteringer, fakturaer og opplysninger som viser inntekten din før skaden. En ryddig oversikt gjør det lettere å dokumentere hva du krever erstattet, og hvorfor utgiften oppsto.
Ved dødsfall etter en ansatts yrkesskade er grunnerstatningen til ektefelle eller samboer 15 G. Dette gjelder erstatningsreglene for ansatte, og må ikke uten videre forstås som en ytelse til etterlatte etter en selvstendig næringsdrivende. Innehaveren av et enkeltpersonforetak bør derfor undersøke hvilke ytelser som følger av NAV-ordningen, og hva eventuell privat forsikring sier om dødsfall.
Meld yrkesskaden til NAV innen ett år. Samle samtidig skademelding, journalopplysninger, kvitteringer og dokumentasjon på inntektstap. Får du avslag, gå gjennom begrunnelsen og sammenlign den med dokumentene og vilkårene. Be om at manglende opplysninger eller vurderinger blir tydeliggjort, og følg klageveiledningen i vedtaket. Et erstatningskrav foreldes tre år etter at du fikk eller burde ha skaffet deg nødvendig kunnskap om forholdene som begrunner kravet.
Når du vurderer din samlede økonomiske beskyttelse, skill mellom dekning for arbeidsskade og forsikringer for andre personlige behov. Du kan sammenligne pris, dekning og vilkår for forsikringene dine digitalt, og få bedre oversikt før du bestemmer deg.
Hva yrkesskadeforsikringen dekker
Som selvstendig næringsdrivende bør du skille mellom skade knyttet til arbeidet og sykdom eller skade ellers i livet. Innehavere av enkeltpersonforetak har ikke automatisk yrkesskadedekning. Frivillig yrkesskadetrygd fra NAV kan gi dekning ved yrkesskade eller yrkessykdom, mens privat forsikring følger vilkårene i avtalen.
Yrkesskader kan omfatte arbeidsulykker som skjer på arbeidsstedet i arbeidstiden. Dekningen kan også gjelde sykdommer knyttet til skadelige stoffer eller arbeidsprosesser. En håndskade etter en arbeidsulykke kan for eksempel vurderes annerledes enn en skade som oppstår hjemme på fritiden. Sammenhengen mellom arbeidet og skaden er sentral når det skal vurderes om hendelsen omfattes av yrkesskadedekningen.
Frivillig yrkesskadetrygd gjennom NAV dekker utgifter til lege, tannlege, fysikalsk behandling og legemidler ved yrkesskade eller yrkessykdom. Ta vare på kvitteringer og dokumentasjon fra behandlingen, slik at utgiftene kan knyttes til skaden. En tannlegeutgift etter en arbeidsulykke er et eksempel på en kostnad som kan omfattes. Utgifter uten slik sammenheng faller utenfor yrkesskadedekningen.
Ordningen kan også gi arbeidsavklaringspenger når arbeidsevnen er redusert med minst 30 prosent. Det er en egen vurdering fra dekning av behandlingsutgifter. Hvis en skade gjør at du ikke kan utføre vanlige oppgaver i virksomheten, blir arbeidsevnen relevant. Noter hvilke oppgaver du har måttet redusere eller slutte med, og hvordan dette påvirker arbeidshverdagen.
Privat yrkesskadeforsikring kan dekke økonomiske følger som inntektstap, varig arbeidsuførhet, behandlingsutgifter, andre merutgifter og dødsfall. Den konkrete dekningen avhenger av forsikringsvilkårene. Les derfor hva avtalen regner som yrkesskade og yrkessykdom, hvilke erstatningsposter som omfattes, og om bestemte situasjoner er unntatt. Ikke gå ut fra at alle private forsikringer gir samme vern.
Skill mellom yrkesskadedekning og sykepenger. Sykepenger gjelder arbeidsuførhet ved sykdom, mens yrkesskadedekning gjelder skade eller sykdom knyttet til arbeidet. Ved en belastningslidelse er det derfor viktig å dokumentere arbeidsoppgaver, symptomer og behandlingsforløp. Opplysningene bidrar til å beskrive hvorfor sykdommen kan ha sammenheng med arbeidsprosessen.
Ved valg av dekning kan du gå gjennom tre punkter: hvilke arbeidssituasjoner som omfattes, hvilke utgifter som kan erstattes, og hvordan redusert arbeidsevne vurderes. Sammenlign vilkårene med de faktiske oppgavene i bedriften, for eksempel arbeid med maskiner eller kontakt med helseskadelige stoffer. Du kan også sammenligne forsikringer digitalt for å få bedre oversikt over pris, dekning og vilkår før du bestemmer deg.
Når yrkesskadeforsikring er påbudt for enkeltpersonforetak
Som innehaver av enkeltpersonforetak er du ikke pålagt å kjøpe yrkesskadeforsikring for deg selv. Har foretaket ansatte, må virksomheten tegne yrkesskadeforsikring for dem. Forsikringsplikten gjelder arbeidsgiveransvaret, ikke din personlige dekning.
Skillet skyldes hvordan enkeltpersonforetaket er organisert: Foretaket og innehaveren regnes som én enhet. Innehaveren har derfor ikke de samme rettighetene som en ansatt i virksomheten. At du har forsikret arbeidstakerne, betyr ikke i seg selv at du også har yrkesskadedekning som selvstendig næringsdrivende.
Dette kan være lett å overse når du går fra å arbeide alene til å ansette noen. En håndverker med enkeltpersonforetak kan for eksempel ansette en medarbeider til oppdrag. Da må foretaket tegne yrkesskadeforsikring for medarbeideren, mens innehaveren fortsatt må vurdere sin egen dekning separat. Arbeidsgiverplikten og innehaverens frivillige beskyttelse er to ulike spørsmål.
Arbeidsgivere som unnlater å tegne yrkesskadeforsikring, risikerer bøter eller fengsel i inntil tre måneder. Når virksomheten har ansatte, er forsikringen derfor mer enn en frivillig kostnad. Den skal dekke arbeidstakernes yrkesskader etter reglene som gjelder for dem. En vanlig bedriftsforsikring erstatter ikke automatisk denne plikten.
Avklar først hvem som faktisk arbeider i foretaket som ansatt. Skill deretter mellom arbeidstakernes lovpålagte dekning og din egen situasjon. Innehaveren er personlig ansvarlig for enkeltpersonforetakets gjeld, men dette innebærer ikke automatisk dekning ved arbeidsskade. Vurder derfor både foretakets plikter og din personlige økonomiske risiko.
En praktisk gjennomgang kan ta utgangspunkt i disse spørsmålene:
- Har foretaket ansatte som arbeider for virksomheten?
- Er yrkesskadeforsikring tegnet for arbeidstakerne?
- Har du som innehaver undersøkt frivillig yrkesskadetrygd gjennom NAV?
- Trenger du i tillegg privat dekning for inntektstap eller andre utgifter?
Frivillig yrkesskadetrygd gjennom NAV er ordningen for selvstendig næringsdrivende som vil sikre seg mot yrkesskade. Den er ikke det samme som arbeidsgiverens plikt til å forsikre ansatte. For innehaveren må NAV-ordningen bestilles, og kostnaden er 0,4 prosent av pensjonsgivende inntekt per år. Den gir rettigheter ved yrkesskade, men dekker ikke automatisk alle behov virksomheten kan ha.
Når du vurderer forsikringskostnader, skill mellom dekningen foretaket må ha for arbeidstakerne, og det du selv velger for egen trygghet. Bransje, risiko og dekning påvirker prisen. En ansatt i en virksomhet med fysisk arbeid kan ha en annen risikoprofil enn en kontormedarbeider. Plikten til å forsikre ansatte gjelder likevel, mens innehaverens egen yrkesskadebeskyttelse må vurderes separat.
Hvilke forsikringsselskaper tilbyr yrkesskadeforsikring for enkeltpersonforetak?
Yrkesskadedekning kan inngå i forsikringer for næringsdrivende. Hvilken avtale som passer, avhenger av om du skal forsikre deg selv, ansatte eller begge deler. Be om tilbud basert på virksomhetens faktiske arbeidsoppgaver, og sørg for at det kommer tydelig fram hvem forsikringen skal omfatte.
Beskriv arbeidet konkret. En konsulent som jobber på kontor, har en annen arbeidssituasjon enn en håndverker som bruker maskiner på ulike arbeidssteder. Bransje og risikonivå påvirker prisen, og det samme gjør dekningens omfang. Når du ber om pris på yrkesskadeforsikring for enkeltpersonforetak, oppgi derfor arbeidsoppgaver og arbeidssteder presist.
Be om et tydelig skille mellom dekning for innehaveren og forsikring for ansatte. Innehaveren av et enkeltpersonforetak er ikke automatisk forsikret som arbeidstaker. Har foretaket ansatte, må du samtidig få oversikt over yrkesskadedekningen deres. Et tilbud bør gjøre det klart hvem som er forsikret, og hvilke hendelser avtalen omfatter.
Sammenlign særlig disse punktene i tilbudene:
- Hvem forsikringen gjelder for, innehaver, ansatte eller begge.
- Hvilke yrkesskader og yrkessykdommer som er omfattet.
- Hvilke erstatningsposter som inngår, som inntektstap eller behandlingsutgifter.
- Hvilken egenandel og hvilke unntak vilkårene angir.
Be om en forklaring på hvordan hvert tilbud er beregnet. Bransje, arbeidsoppgaver og antall ansatte kan påvirke prisen. Oppgi den samme informasjonen til hvert selskap, slik at tilbudene bygger på sammenlignbare forutsetninger. Da ser du lettere om prisforskjeller skyldes ulik dekning, risiko eller antall forsikrede.
Medlemskap i en bransjeorganisasjon kan gi tilgang til egne forsikringstilbud. NFF oppgir priser for yrkesskadeforsikring innen ulike yrkesgrupper, noe som viser at yrke og arbeidsområde kan påvirke tilbudet. Vurder om en slik avtale passer arbeidssituasjonen din, og sammenlign vilkårene med individuelle tilbud.
Lag en oversikt over premie, forsikrede personer, dekning, egenandel og sentrale unntak. To avtaler kan ha ulike vilkår for yrkessykdom eller inntektstap, selv om begge kalles yrkesskadeforsikring. Når du vurderer pris på yrkesskadeforsikring for enkeltpersonforetak, sammenlign derfor hva du faktisk får, ikke bare totalsummen.
Prisen varierer med bransje, risiko og hvor omfattende dekningen er. Det finnes ikke én pris som passer alle foretak. Be om et tydelig beregningsgrunnlag og vilkår, slik at du kan vurdere kostnaden opp mot beskyttelsen virksomheten trenger.
Det finnes ingen konkret gjennomsnittspris for forsikringer for enkeltpersonforetak. Hent derfor tilbud fra flere forsikringsselskaper, og vurder dem ut fra de samme opplysningene om virksomheten. Hvis foretaket bruker kjøretøy i arbeidet, må forsikringen for kjøretøyet minst dekke ansvar ved slik bruk. Ta med kjøretøybruken når du ber om tilbud, og avklar at forsikringen gjelder den aktuelle bruken. Dette er et eget forsikringsbehov, i tillegg til å undersøke hvem yrkesskadedekningen omfatter.
Selvstendig næringsdrivende kan tegne frivillig NAV-forsikring som gir 100 % sykepengedekning fra dag 17, eller frivillig NAV-forsikring som gir 100 % sykepengedekning fra første dag. Dette gjelder sykepengedekning, og bør vurderes separat fra yrkesskadeforsikringen. Forsikringer som gjelder et enkeltpersonforetak, kan trekkes fra i regnskapet som skattefradrag i Norge. For forsikringskostnader som også dekker private forhold, får innehavere av enkeltpersonforetak som regel ikke skattefradrag. Skill derfor mellom kostnader knyttet til virksomheten og eventuell privat dekning når du går gjennom tilbud og regnskap.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS kan være et naturlig neste steg når du vil se forsikringsbehovene dine i sammenheng. Driver du enkeltpersonforetak, er det viktig å skille mellom yrkesskadedekning og andre økonomiske behov. Livsforsikring med investeringsvalg dekker et annet behov enn yrkesskadebeskyttelse og erstatter ikke NAVs frivillige yrkesskadetrygd. TT Forsikring tilbyr også næringsforsikring og skadeforsikring.
Vil du gå gjennom privatforsikringene dine, kan du sammenligne pris, dekning og vilkår digitalt før du vurderer å bytte. Da får du bedre oversikt over hva forsikringene omfatter, og hva du betaler for.
Ta kontakt med TT Forsikring eller besøk nettsiden for å se nærmere på forsikringstilbudene.
Gjør neste valg med bedre oversikt
Sett av tid til å lage en enkel oversikt over hva du trenger å beskytte. Skill mellom personlig inntektssikring, foretakets løpende økonomi og dekning for ansatte. Da blir det lettere å se hvilke behov som allerede er ivaretatt, og hvilke valg som gjenstår.
Når du vurderer pris på yrkesskadeforsikring for enkeltpersonforetak, ta utgangspunkt i arbeidshverdagen din. Bransje, risiko og valgt dekning påvirker kostnaden, mens vilkårene viser hva forsikringen faktisk kan hjelpe med. Sammenlign derfor pris, dekning og vilkår før du bestemmer deg.
En gjennomtenkt forsikringsoversikt trenger ikke være komplisert. Noter spørsmålene dine, gå gjennom forsikringene du har, og vurder hva som bør endres når virksomheten eller arbeidsoppgavene utvikler seg. Små, bevisste steg gir et tydeligere grunnlag for beslutningen.
Ta neste steg i ditt eget tempo, med oversikt over valgene som betyr mest for deg og virksomheten din.
Ofte stilte spørsmål om yrkesskadeforsikring
Yrkesskadeforsikring, hva dekker den?
Yrkesskadedekning kan gi erstatning når en skade eller sykdom skyldes arbeidet, blant annet for behandlingsutgifter, inntektstap og varige følger. Hvilke ytelser du har rett til, avhenger av om dekningen kommer fra NAVs frivillige yrkesskadetrygd eller en privat avtale. Ved et konkret krav bør du samle skademelding, journaler og kvitteringer. Dokumentene viser hva som skjedde, og hvilke utgifter eller inntektstap som fulgte.
Hva koster forsikringen?
Prisen avhenger av hvilken ordning du mener. Frivillig yrkesskadetrygd gjennom NAV koster 0,4 prosent av pensjonsgivende inntekt per år. Privat yrkesskadeforsikring prises blant annet etter bransje, risikonivå og hvor bred dekningen er. Når du sammenligner tilbud, se også på egenandel og hvilke erstatningsposter som inngår. En lavere premie sier ikke alene hvor godt vilkårene passer arbeidssituasjonen din.
Hva dekkes ikke av forsikringen?
Skader uten tilknytning til arbeidet faller normalt utenfor yrkesskadedekningen, for eksempel en fritidsulykke hjemme. En privat avtale kan også ha egne unntak, egenandeler eller beløpsgrenser. Sjekk hvordan vilkårene omtaler arbeidstid, arbeidssted, yrkessykdom og bestemte arbeidsprosesser. Skader du deg på fritiden, bør du ikke regne med at yrkesskadedekningen gjelder. Andre forsikringer kan være aktuelle ved slike hendelser.
Hva kan gjøres for å få samme forsikringsdekning som en ansatt ved yrkesskade?
Som selvstendig næringsdrivende kan du søke NAV om frivillig yrkesskadetrygd. Ordningen gir yrkesskaderettigheter som på flere områder tilsvarer arbeidstakeres. Bestill NAV-dekningen før du kjøper privat yrkesskadeforsikring. Les deretter vilkårene i en eventuell privat avtale for å se hvilke ytelser den gir i tillegg. Sammenlign for eksempel dekningen av helseutgifter og varige følger med behovene dine.
Hvem kan kjøpe forsikringen?
Selvstendig næringsdrivende og frilansere kan søke om frivillig yrkesskadetrygd gjennom NAV. Som innehaver av enkeltpersonforetak kan du også vurdere privat yrkesskadeforsikring, mens virksomheter med ansatte må sørge for yrkesskadedekning for arbeidstakerne. Skill mellom forsikring for deg selv og forsikring for ansatte. Når du ber om tilbud, beskriv arbeidsoppgavene, arbeidsstedene og hvem som skal omfattes, slik at dekningen vurderes opp mot virksomheten.
Er yrkesskadeforsikring obligatorisk for enkeltpersonforetak i Norge?
Et enkeltpersonforetak er ikke pålagt å forsikre innehaveren for yrkesskade. Plikten gjelder arbeidstakerne, ikke automatisk eieren. Ansetter foretaket en medarbeider, må det for eksempel ordne dekning for medarbeideren, selv om innehaveren fortsatt arbeider alene i deler av virksomheten.
Må innehaver av enkeltpersonforetak ha yrkesskadeforsikring for seg selv?
Nei, du er ikke lovpålagt å ha yrkesskadeforsikring for egen del. Du er heller ikke automatisk dekket som en ansatt, fordi innehaveren og foretaket regnes som én enhet. Arbeider du alene, kan du vurdere frivillig yrkesskadetrygd gjennom NAV og eventuelle private løsninger ut fra arbeidsrisiko og økonomiske behov. Har foretaket ansatte, gjelder forsikringsplikten dem separat.
Hva koster yrkesskadeforsikring for enkeltpersonforetak per år?
Frivillig yrkesskadetrygd gjennom NAV koster 0,4 prosent av pensjonsgivende inntekt per år. Den private forsikringspremien varierer etter blant annet bransje, risiko og valgt dekning. For å vurdere den årlige kostnaden, be om et tilbud basert på de samme arbeidsoppgavene og dekningsbehovene hver gang. Sammenlign deretter premie, egenandel, erstatningsposter og unntak, ikke bare totalsummen.


