
Forsikringssummen bør være stor nok til at den som blir igjen, kan innfri boliglånet eller håndtere det alene, også når faste utgifter og annen gjeld tas med i regnestykket. For livsforsikring for samboere med boliglån finnes det ikke én sum som passer alle. Det avgjørende er hva husholdningen tåler økonomisk dersom én inntekt faller bort.
Det er lett å ta utgangspunkt i at hver av dere forsikrer sin halvdel av lånet. Men den gjenlevende kan trenge mer enn det for å beholde boligen og få økonomien til å gå rundt. Se derfor på lånet, annen gjeld, inntektene deres og hvem dere ønsker skal få utbetalingen.
I denne artikkelen får du en konkret måte å vurdere forsikringssummen på, og lærer hvordan utbetalingen fordeles dersom en samboer dør. Du får også oversikt over hva samboere arver automatisk, og hvorfor det kan være viktig å avtale hvem som skal motta forsikringspengene. Slik kan dere vurdere om dekningen gir den andre økonomisk rom til å bli boende.
Viktige punkter
- Vurder hvor mye av boliglånet den som blir igjen må kunne håndtere alene, og ta også med annen gjeld og faste utgifter.
- Avklar hvem som skal motta forsikringsutbetalingen, slik at pengene går til den dere ønsker å sikre.
- Samboere arver ikke automatisk hverandre på samme måte som ektefeller. Felles barn påvirker hvilke arverettigheter som gjelder.
- Se forsikringsutbetalingen og arveoppgjøret i sammenheng når dere vurderer hvordan partneren kan beholde boligen.
- Gå gjennom forsikringer dere allerede har gjennom jobb, og vurder om dekningene passer til økonomien og familiesituasjonen deres.
Hvem får utbetalingen på livsforsikringen til min samboer, hvis hen dør?
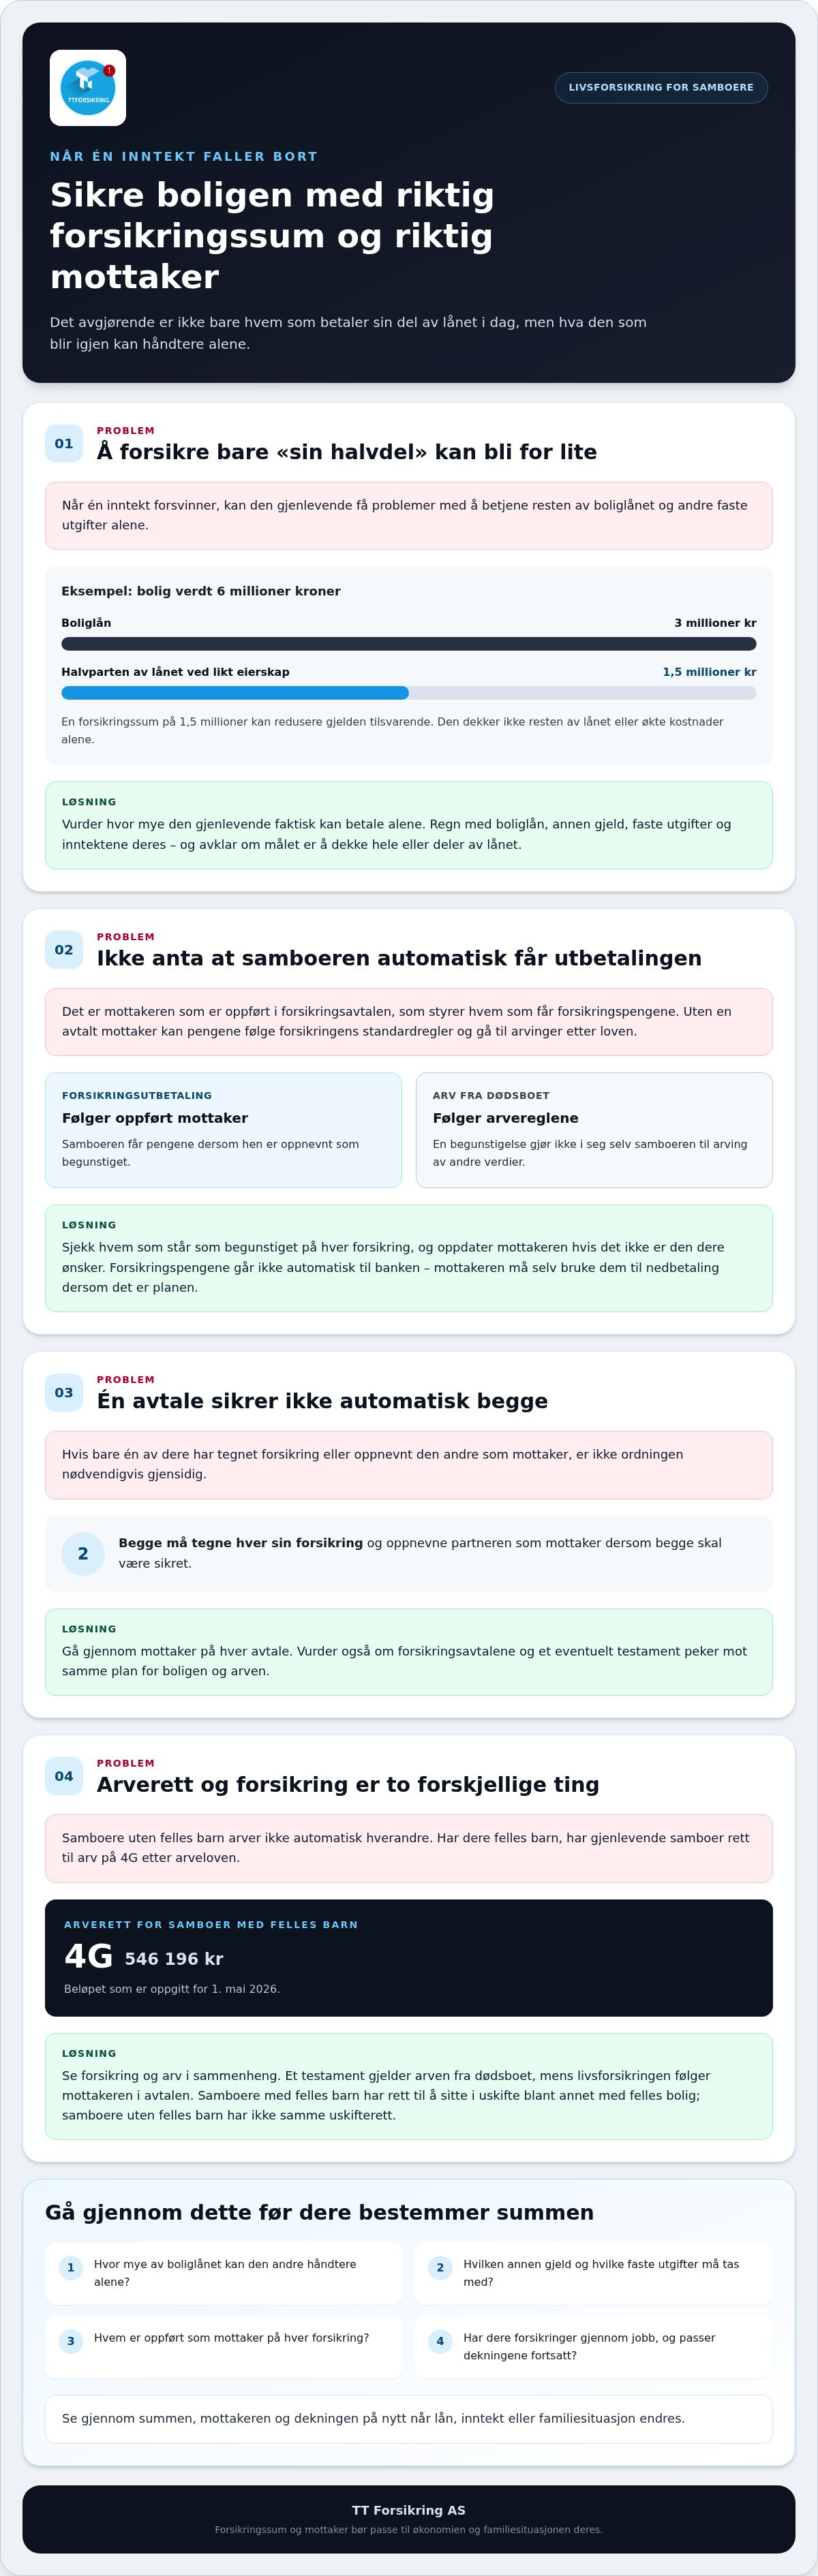
Utbetalingen går til den som er oppført som mottaker, dersom dere har avtalt dette med forsikringsselskapet. Uten en slik avtale kan pengene følge forsikringens standardregler og gå til arvinger etter loven. Ikke anta at samboeren automatisk får utbetalingen. Se hvem som står som begunstiget i avtalen, og endre opplysningene hvis mottakeren ikke er den dere ønsker.
Forsikringssummen bør ta høyde for mer enn avdødes del av boliglånet. Spørsmålet er hvor mye gjeld og faste kostnader den gjenlevende kan håndtere alene, og om utbetalingen skal dekke hele lånet. KLP anbefaler at personer med forsørgeransvar vurderer en livsforsikring tilsvarende sin del av husstandens gjeld. Ta også med annen felles gjeld og økonomien etter dødsfallet.
Se på et eksempel: Boligen er verdt 6 millioner kroner, og boliglånet er 3 millioner kroner. Med likt eierskap tilsvarer halvparten av lånet 1,5 millioner kroner. En forsikringssum på dette nivået kan redusere gjelden tilsvarende, men dekker ikke resten av lånet eller økte kostnader alene. En høyere sum kan gi større handlingsrom, avhengig av inntekt, gjeld og ønsket økonomisk trygghet.
Banken krever fortsatt at lånet betjenes etter dødsfallet. Forsikringsutbetalingen går ikke automatisk til banken, så mottakeren må bruke pengene til nedbetaling dersom det er målet. Avklar derfor hvem som får utbetalingen, og om summen skal dekke hele eller deler av boliglånet. Sjekk også at forsikringen dekker behovet deres, ikke bare et beregnet lånebeløp.
Det kan være aktuelt å oppgi helseopplysninger når du søker om livsforsikring. Svarene brukes til å vurdere forsikringen og vilkårene, så opplysningene bør være riktige og fullstendige. Kravene avhenger av søknaden og forsikringen som tilbys.
For å sikre boliglånet bør dere først regne ut gjelden hver av dere er ansvarlig for. Deretter vurderer dere hva den andre kan betale alene, velger en forsikringssum og oppgir ønsket mottaker. Begge må tegne hver sin forsikring dersom begge skal være sikret. Kontroller at begunstigelsen og summen fortsatt passer når lånet, inntekten eller familiesituasjonen endres.
Samboere med felles barn har rett til å sitte i uskifte, blant annet med felles bolig, uten å gjøre opp arven med barna med en gang. Samboere uten felles barn har ikke samme uskifterett og kan risikere at arvingene krever oppgjør. Forsikringen kan gi den gjenlevende penger til å betjene lånet eller kjøpe ut arvinger, men erstatter ikke en gjennomtenkt avtale om mottaker.
Arver jeg noe automatisk dersom samboeren min dør?
For å oppnevne samboeren som begunstiget oppgir du partneren som mottaker i livsforsikringsavtalen. Sørg for at opplysningen registreres for hver forsikring dere vil knytte til hverandre. Begge må tegne sin egen forsikring og begunstige den andre hvis begge skal være sikret.
Arverett og begunstigelse er to forskjellige ordninger. Samboere uten felles barn har ingen automatisk lovbestemt arverett etter hverandre. Har dere felles barn, har gjenlevende samboer rett til arv på 4G etter arveloven. 4G var 546 196 kr fra 1. mai 2026. Denne arveretten gjelder dødsboet, mens forsikringsutbetalingen følger mottakeren som er oppført i avtalen.
Dette skillet kan få praktiske følger. Hvis samboeren din står som begunstiget, går livsforsikringsutbetalingen til hen utenom arveloven. Et testament kan regulere arv fra dødsboet, men erstatter ikke oppnevningen i forsikringsavtalen. Omvendt gjør ikke en oppnevning som begunstiget samboeren til arving av andre verdier. Gå derfor gjennom begge ordningene når dere planlegger økonomien.
Et eksempel viser hvorfor dette er viktig: Samboere uten felles barn har felles bolig, men har ikke oppnevnt hverandre som mottakere. Den gjenlevende arver da ikke automatisk etter partneren. Barn eller foreldre til avdøde kan arve verdiene, og oppgjøret kan påvirke om partneren klarer å beholde boligen. En forsikringsutbetaling til den gjenlevende kan gi penger til å betale gjeld eller kjøpe ut arvinger.
Samboere uten felles barn som har bodd sammen i minst fem år, kan testamentere inntil 4G til hverandre. Testamentet må likevel ses sammen med livsforsikringen: forsikringssummen utbetales til den begunstigede, mens testamentet gjelder arven. Livsarvinger har pliktdelsarv på to tredeler av dødsboet, så testamentet kan ikke fritt fordele alle verdiene til samboeren.
En løsning samboere kan vurdere, er kryssforsikring. Da tegner hver person livsforsikring på den andres liv og er selv forsikringstaker. Opplegget kan føre til at utbetalingen går direkte til forsikringstakeren. Begge må opprette sin egen avtale for at begge skal være sikret, og avtalen bør gjennomgås hvis forholdet eller økonomien endres.
Se særlig på disse punktene når dere går gjennom avtalene:
- Hvem som er oppført som mottaker på hver forsikring.
- Om dere begge har oppnevnt hverandre, eller bare én har gjort det.
- Om testamentet og forsikringsavtalene peker mot samme plan for bolig og arv.
- Om mottakeren fortsatt er riktig etter endringer i samboerskapet.
Begunstigelse kan gi samboeren tilgang til forsikringspengene, men den gir ikke automatisk rett til boligen eller resten av dødsboet. Vil dere samtidig vurdere livsforsikring og få oversikt over pris, dekning og vilkår, kan dere sammenligne forsikring digitalt.
Fordeling av forsikringsutbetaling mellom samboer og barn
Hvem som får livsforsikringspengene, avhenger først av hvem som er oppført som begunstiget. Hvis samboeren er mottaker, går utbetalingen til samboeren, mens barnas arv beregnes fra dødsboet. Særkullsbarnas arv beregnes ut fra avdødes reelle formue på dødstidspunktet, og forsikringsutbetalingen gjør dem ikke skadelidende.
Dette skillet påvirker planleggingen av boligen. I et eksempel er boligen verdt 10 millioner kroner, og ved likt eierskap er avdødes andel av boliggjelden 1,5 millioner kroner. Et annet eksempel viser at dødsboet etter Line utgjør 4 millioner kroner. Tallene viser hvorfor dere bør regne på både gjeld, boets verdier og behovet for penger til å beholde boligen.
Utbetalingen kan gi den gjenlevende midler til å betale ned boliglånet eller kjøpe ut arvinger. Den deles ikke automatisk likt mellom samboer og barn. Hvis dere vil at både partneren og barna skal motta penger fra forsikringen, må dere vurdere hvordan mottakerne og summene er angitt i avtalen. Sammenhold dette med eierskapet og låneansvaret.
Arven fra dødsboet følger egne regler. I Norge utgjør pliktdelsarven to tredeler av dødsboet og er forbeholdt livsarvinger. Grensen for å begrense arv til livsarvinger er 15G. Derfor bør en plan for å sikre samboeren ikke bygge på at testamentet alene kan fordele alle verdiene. Forsikringsutbetalingen og arveoppgjøret virker på hver sin måte.
Gå gjennom begunstigelsen når situasjonen endres. Det kan være aktuelt når dere får barn, endrer lånet eller avslutter samboerskapet. Kontroller mottakernavnet i hver avtale, og oppdater det hvis den tidligere oppnevningen ikke lenger uttrykker ønsket deres. En utdatert oppføring kan føre til at pengene går et annet sted enn planlagt.
Forsikringer gjennom jobben kan også inngå i regnestykket. Undersøk vilkårene og hva hver ordning faktisk dekker, slik at dere får oversikt over samlet forsikringssum. Ikke regn samme dekning med flere ganger uten å kontrollere mottaker og vilkår. Dette er særlig relevant når jobbforsikringen kan være knyttet til arbeidssituasjonen.
Når dere sammenligner livsforsikringer, se på pris, dekning, egenandel og vilkår, ikke bare summen. Vurder også hvem som får pengene, hva forsikringen dekker, og om summen kan bidra til å beholde boligen. Beløpet bør henge sammen med lånet, øvrig gjeld og familiesituasjonen. Dere kan sammenligne pris, dekning og vilkår digitalt før dere bestemmer dere.
Hvem som får utbetalingen hvis samboeren dør
Livsforsikring utbetales som en engangssum når den forsikrede dør. Hvis avdøde var gift, går utbetalingen som hovedregel til ektefellen. Uten ektefelle går den til arvinger etter loven, med mindre en annen mottaker er avtalt med forsikringsselskapet. En samboer bør derfor ikke regne med å få pengene automatisk.
For samboere er det avgjørende hvem forsikringsavtalen oppgir som begunstiget. Hvis partneren står oppført, går utbetalingen til partneren etter avtalen. Hvis ingen annen mottaker er valgt, kan standardreglene føre pengene til avdødes arvinger. Dette er en egen utbetaling, ikke en automatisk del av fordelingen av dødsboet.
Se for dere at samboeren dør mens dere fortsatt har felles boliglån. Hvis du står som mottaker, kan utbetalingen brukes til å redusere lånet, betale andre nødvendige utgifter eller kjøpe ut arvinger. At barna arver verdier fra dødsboet, betyr ikke at de også automatisk mottar forsikringssummen. Mottakeren i avtalen avgjør hvem som får den.
Særkullsbarn har arverett i dødsboet etter sin avdøde forelder. Arven deres beregnes ut fra avdødes reelle formue på dødstidspunktet. En livsforsikringsutbetaling til samboeren inngår ikke i denne beregningen, og barna blir ikke skadelidende av den. Forsikringen kan dermed gi den gjenlevende midler til bolig og gjeld, samtidig som arveoppgjøret følger egne regler.
Utbetalingen fra livsforsikring er skattefri. Det betyr ikke at mottakeren nødvendigvis får pengene samme dag som dødsfallet. Forsikringsselskapet må behandle kravet og avklare hvem som har rett til utbetalingen etter avtalen. En tydelig oppføring av mottaker bidrar til å unngå tvil mellom samboer, barn og andre arvinger.
Når du kjøper livsforsikring, bør du gå gjennom mottakerfeltet før avtalen inngås. Oppgi samboerens informasjon slik forsikringsselskapet ber om, og les gjennom bekreftelsen. Hvis dere vil sikre hverandre, må begge opprette hver sin forsikring og oppgi den andre som mottaker. Én avtale sikrer ikke automatisk begge samboerne.
Gå gjennom mottakeropplysningene på nytt ved konkrete endringer, for eksempel når dere får barn, gifter dere eller avslutter samboerskapet. Hvis forholdet tar slutt, bør du vurdere om den tidligere partneren fortsatt skal motta pengene. Oppdater avtalen direkte med forsikringsselskapet, slik at den nye oppføringen erstatter den gamle.
Før dere bestemmer dere, noter hvem som skal få utbetalingen, hva pengene skal brukes til, og hvordan forsikringen passer sammen med boliglånet. Da blir det lettere å skille mellom forsikringsutbetalingen, arven til barna og andre verdier i dødsboet. Denne avklaringen kan være viktig for familien hvis den gjenlevende skal beholde boligen.
Livsforsikring for samboere
For samboere med boliglån handler forsikringen om mer enn å betale ned gjeld. Den skal gi partneren din økonomisk rom hvis familieinntekten faller bort. Behovet er særlig relevant når dere har felles lån og barn som er avhengige av begge inntektene. Tenk gjennom hvilke utgifter den gjenlevende må dekke alene, og hvor lenge støtten bør vare.
Et mulig utgangspunkt er en forsikringssum som minst tilsvarer halvparten av boligens markedsverdi. Dette er et grovt sammenligningspunkt, ikke en fasit for alle samboere. Vurder også boliglånets størrelse, annen gjeld og hvor mye den gjenlevende kan betale hver måned. Hvis målet er å innfri hele lånet, regn med hele restgjelden, ikke bare avdødes eierandel.
Tenk dere at én av dere har høyere inntekt, men også større ansvar for familiens faste kostnader. En lik forsikringssum for begge kan da få ulik økonomisk virkning. Beregn behovet hver for dere: Hva faller bort ved dødsfall, hvilke utgifter består, og hvor mye kan partneren dekke med egen inntekt? Ta med barnepass, boligkostnader og eventuelle andre lån i vurderingen.
Kontroller samtidig dekningene dere allerede har gjennom jobben. Finn ut hvem som får utbetalingen, hvilken sum avtalen gir, og hvilke vilkår som gjelder. Ikke regn en jobbforsikring som sikker dekning uten å lese disse opplysningene. En samlet oversikt gjør det enklere å se om dere har et reelt gap, eller om en privat forsikring kan tilpasses behovet.
Forsikringsbehovet endrer seg når boliglånet blir mindre eller familien vokser. Gå derfor gjennom summene når dere får barn, kjøper bolig eller endrer lånet. En høy sum kan gi større økonomisk trygghet, men bør vurderes opp mot gjeld og inntekter. Hvis dere bruker kryssforsikring, bør avtalen avsluttes hvis samboerforholdet tar slutt.
Før dere velger, sammenlign livsforsikringene på mer enn pris. Se på forsikringssum, vilkår, hvem som mottar pengene, og om dekningen passer for begge. To avtaler kan ha samme sum, men ulike vilkår eller mottakere. Det viktigste er at begge er sikret, og at utbetalingen støtter planen for bolig og familie.
- Beregn behovet separat for hver samboer, ut fra inntekt og ansvar.
- Ta med restgjeld, andre lån og utgifter som fortsetter etter dødsfall.
- Les vilkårene for forsikringer gjennom jobb før dere regner dem inn.
- Oppdater forsikringssummene når boliglånet eller familiesituasjonen endres.
Livsforsikring kan hjelpe etterlatte med å opprettholde levestandarden og fortsette å bo i samme bolig. Dette kan være et nyttig mål når dere vurderer hvor stor økonomisk støtte partneren trenger, slik at forsikringen støtter ønsket om å bli boende.
Personforsikring kan bidra til å trygge familiens økonomi dersom en person blir arbeidsufør eller dør. Vurder derfor hvordan økonomien skal ivaretas både ved dødsfall og hvis inntektsgrunnlaget endres på grunn av arbeidsuførhet.
TT Forsikring AS: Livsforsikring med investeringsvalg
TT Forsikring AS tilbyr livsforsikring med investeringsvalg for deg som vurderer å sikre partnerens økonomi. Når dere har vurdert behovet, kan dere sammenligne forsikringene dere allerede har med tilbud fra TT Forsikring AS.
Den digitale løsningen gjør det mulig å se pris, dekning og vilkår samlet før dere bestemmer dere. Bruk sammenligningen til å få bedre oversikt over hva dagens forsikringer dekker, og vurder om et eventuelt bytte passer for dere. Hele prosessen foregår digitalt, uten at dere må bestemme dere for å bytte med én gang.
Start med å sammenligne forsikringene deres digitalt, og vurder forskjellene før dere velger neste steg.
Ta kontakt med TT Forsikring AS hvis dere ønsker å gå videre.
Ta neste steg sammen
Sett av tid til å bli enige om hva økonomisk trygghet betyr for dere. Den ene ønsker kanskje å redusere gjelden mest mulig, mens den andre først og fremst vil ha rom til å dekke løpende utgifter. Skriv ned hva dere prioriterer, og bruk det som grunnlag når dere vurderer forsikringssummen.
For dere som vurderer livsforsikring for samboere med boliglån, er det nyttig å se på hele økonomien under ett. Sammenlign dagens avtale med mulige alternativer, og les hva som gjelder for dekning, vilkår og egenandel. Da kan dere vurdere forskjellene før dere bestemmer dere, uten å la prisen alene styre valget.
En slik gjennomgang er også en god anledning til å sikre at begge er enige om mottaker og formålet med utbetalingen. Ta beslutningen i fellesskap, og ta vare på oversikten slik at dere enkelt kan gå gjennom den igjen når økonomien endrer seg.
Med en tydelig plan blir det enklere å ta et valg som passer dere begge.
Ofte stilte spørsmål
Hvilken forsikringssum bør du ha?
Velg en sum som gir den som blir igjen økonomisk rom til å håndtere bolig og faste utgifter. KLP anbefaler at personer med forsørgeransvar vurderer en sum tilsvarende sin del av husstandens gjeld. Regn også med annen gjeld og hvordan husholdningens inntekter endres. En sum som passer nå, kan bli for lav dersom dere får barn eller øker lånet.
Hva innebærer 5-årsregelen for samboere?
Samboere uten felles barn som har bodd sammen i minst fem år, kan testamentere arv på inntil 4G til hverandre. Det gir ikke automatisk arverett uten testament. Grensen er relevant når dere planlegger hva partneren skal arve fra dødsboet. Livsforsikringsutbetaling og arv er ulike ordninger, så vurder testament og forsikringsmottaker hver for seg.
Hva koster en livsforsikring?
Prisen avhenger blant annet av forsikringssummen, alder, helseopplysninger og vilkårene. Den varierer derfor fra person til person og oppgis etter en tilbudsforespørsel. Sammenlign mer enn premien: Se også på hvem som får utbetalingen, hva dekningen omfatter, og om summen passer gjelden. Da kan dere vurdere kostnaden opp mot den økonomiske støtten forsikringen skal gi.
Hva er livsforsikring for samboere med boliglån?
Livsforsikring gir en engangsutbetaling dersom den forsikrede dør. For samboere med boliglån kan pengene gi partneren økonomisk handlingsrom etter dødsfallet. Mottakeren avhenger av hvem som er oppført i avtalen, eller hvem som følger av forsikringens standardregler. Forsikringen overfører ikke boligen eller endrer låneansvaret, men kan bidra til å håndtere de økonomiske følgene.
Hvor stor livsforsikring bør samboere med felles boliglån ha?
Det finnes ikke én sum som passer alle samboere. Vurder om målet er å innfri hele lånet, redusere avdragene eller gi partneren tid til å tilpasse økonomien. Se også på inntektsforskjellen, andre lån og hvor mye av husholdningens utgifter som fortsetter. Når dere velger sum, bør begge ta stilling til hva den gjenlevende faktisk trenger pengene til.
Hvordan beregner man forsikringssum ut fra boliglån, inntekt og barn?
Begynn med å sette opp restgjelden og inntekten som faller bort hvis én av dere dør. Trekk fra det den gjenlevende kan håndtere med egen inntekt og eksisterende dekninger. Legg deretter til utgifter som består, for eksempel boligkostnader og barnas behov. Sammenlign resultatet med forsikringssummen dere vurderer, og gjør beregningen separat for hver samboer.
Hva koster livsforsikring for samboere i Norge?
Prisen avhenger av den enkeltes alder, helseopplysninger, ønskede forsikringssum og vilkår. Samboere bør få vurdert premien for hver av dem, fordi behov og opplysninger kan være ulike. Ved sammenligning bør dere se på samlet kostnad for begge, ikke bare prisen for én avtale. Les også hvordan premien og dekningen påvirkes hvis dere endrer forsikringssum eller mottaker.
Kan samboere tegne hver sin livsforsikring, eller bør de ha felles forsikring?
Ja, samboere kan tegne hver sin livsforsikring. Hvis begge skal være økonomisk sikret ved partnerens dødsfall, må begge ha en avtale og oppgi ønsket mottaker. Vurder forsikringssum og begunstigelse hver for seg, slik at hver avtale passer personens inntekt, gjeld og ansvar for familien. Kontroller også om forsikringer gjennom jobb allerede gir dekning før dere vurderer det samlede behovet.


