
En høy uføregrad betyr ikke automatisk at du får utbetalt uførekapital. Det avgjørende er hva forsikringsvilkårene krever om uføregrad, hvor lenge arbeidsevnen må være nedsatt, og om uførheten må vurderes som varig. Derfor kan spørsmålet om uførekapital forsikring utbetaling ha ulike svar, selv når situasjonene virker like.
Det er forståelig å lure på når pengene kommer, og om utbetalingen skjer som et engangsbeløp eller månedlig støtte. Uførekapital kan gi en engangsutbetaling når vilkårene er oppfylt, mens forskuttering kan gi månedlige beløp før en endelig vurdering. Uførepensjon er en egen forsikring med løpende utbetalinger. Ventetid og krav varierer mellom avtalene, og NAVs vurdering kan også være relevant.
I denne artikkelen får du oversikt over vanlige vilkår, forskjellen mellom uførekapital og andre uføreytelser, og hva du bør undersøke før du velger forsikring. Når du sammenligner pris, dekning, egenandel og vilkår, blir det enklere å forstå hva du faktisk betaler for. TT Forsikring har godkjenning fra Finanstilsynet og tilbyr en heldigital løsning for å sammenligne eksisterende forsikringer med tilbud.
Viktige Punkter
- Uførekapital er en avtalt forsikringssum, men en diagnose eller redusert arbeidsevne gir ikke automatisk rett til utbetaling.
- Se etter krav til uføregrad, varighet, karenstid og dokumentasjon i avtalen. Vilkårene kan variere mellom forsikringer.
- Uførekapital, eventuell forskuttering og uførepensjon har ulike utbetalingsformer. Finn ut hvilken løsning avtalen beskriver.
- For å vurdere om du kan få uførekapital forsikring utbetaling, noter forsikringssummen og de konkrete kravene i vilkårene.
- Sammenlign pris, dekning, egenandeler og vilkår samlet. TT Forsikring har godkjenning fra Finanstilsynet og tilbyr digital sammenligning av forsikringer.
Hva betyr utbetaling fra uførekapital?
Uførekapital er en avtalt forsikringssum som utbetales dersom vilkårene i forsikringsavtalen er oppfylt. En diagnose, sykmelding eller redusert arbeidsevne gir ikke automatisk rett til penger. Avtalen beskriver hvilke krav som gjelder, når en eventuell utbetaling kan skje, og om pengene utbetales samlet eller i flere deler.
Det er viktig å skille privat forsikring fra uføretrygd fra NAV. Dette er ulike ordninger med egne vilkår og vurderinger. Du kan lese mer om uføretrygd i Norge, men det er forsikringsavtalen som avgjør hva som gjelder for uførekapitalen din. En vurdering fra NAV kan være relevant i enkelte forsikringsvilkår, men er ikke i seg selv en garanti for utbetaling.
Uførekapital og uførepensjon er ulike utbetalingsformer
Uførekapital er knyttet til et avtalt beløp som normalt utbetales samlet når kravene i avtalen er oppfylt. Beløpet kan gi økonomisk handlingsrom til større behov, men mottakeren avgjør selv hvordan det brukes. Uførepensjon fungerer annerledes: Den gir løpende utbetalinger etter vilkårene i den aktuelle forsikringen. Ingen av utbetalingsformene passer automatisk bedre for alle, fordi behov og avtaleinnhold varierer.
Produktnavnet alene er derfor ikke nok til å forstå dekningen. Se etter om dokumentene beskriver engangsutbetaling, månedlige beløp eller flere utbetalingsfaser. Kontroller også om det stilles særskilte krav til uføregrad eller varighet, og om beløpet kan endres underveis. Detaljene i avtalen, ikke bare navnet på forsikringen, forklarer hva den faktisk gir.
Hva betyr forskuttering av uførekapital?
Forskuttering betyr at deler av en mulig uførekapital kan utbetales før et eventuelt endelig oppgjør. Det kan for eksempel være løpende delutbetalinger mens en endelig vurdering gjenstår. Hvis en engangsutbetaling senere blir innvilget, kan forskuddene trekkes fra beløpet som står igjen. Sjekk derfor når forskuttering kan starte, hvor lenge den kan vare, og hvordan den påvirker et sluttoppgjør.
Reglene er ikke like for alle. Vilkårene hos Gjensidige eller et annet forsikringsselskap beskriver det konkrete produktet, ikke en felles standard for alle avtaler. Les din egen forsikringsoversikt og vilkårene før du legger til grunn en bestemt tidsgrense eller utbetalingsmåte.
Når du lager oversikt over personforsikringene dine, kan det også være nyttig å se hvordan andre dekninger er beskrevet, for eksempel informasjon om kreftforsikring. Sammenlign hva som utløser utbetaling, hvordan den beregnes og hvilke begrensninger som gjelder. TT Forsikring har godkjenning fra Finanstilsynet og tilbyr en heldigital løsning for å sammenligne pris, dekning og vilkår på forsikringer.
Hvilke vilkår avgjør når uførekapital kan utbetales?
Det finnes ikke én uføregrad eller ventetid som automatisk gjelder for alle uførekapitalforsikringer. Avtalen kan stille flere krav samtidig, og kombinasjonen av dem avgjør om et krav kan føre til utbetaling. Retten til utbetaling bestemmes av vilkårene i den konkrete forsikringsavtalen.
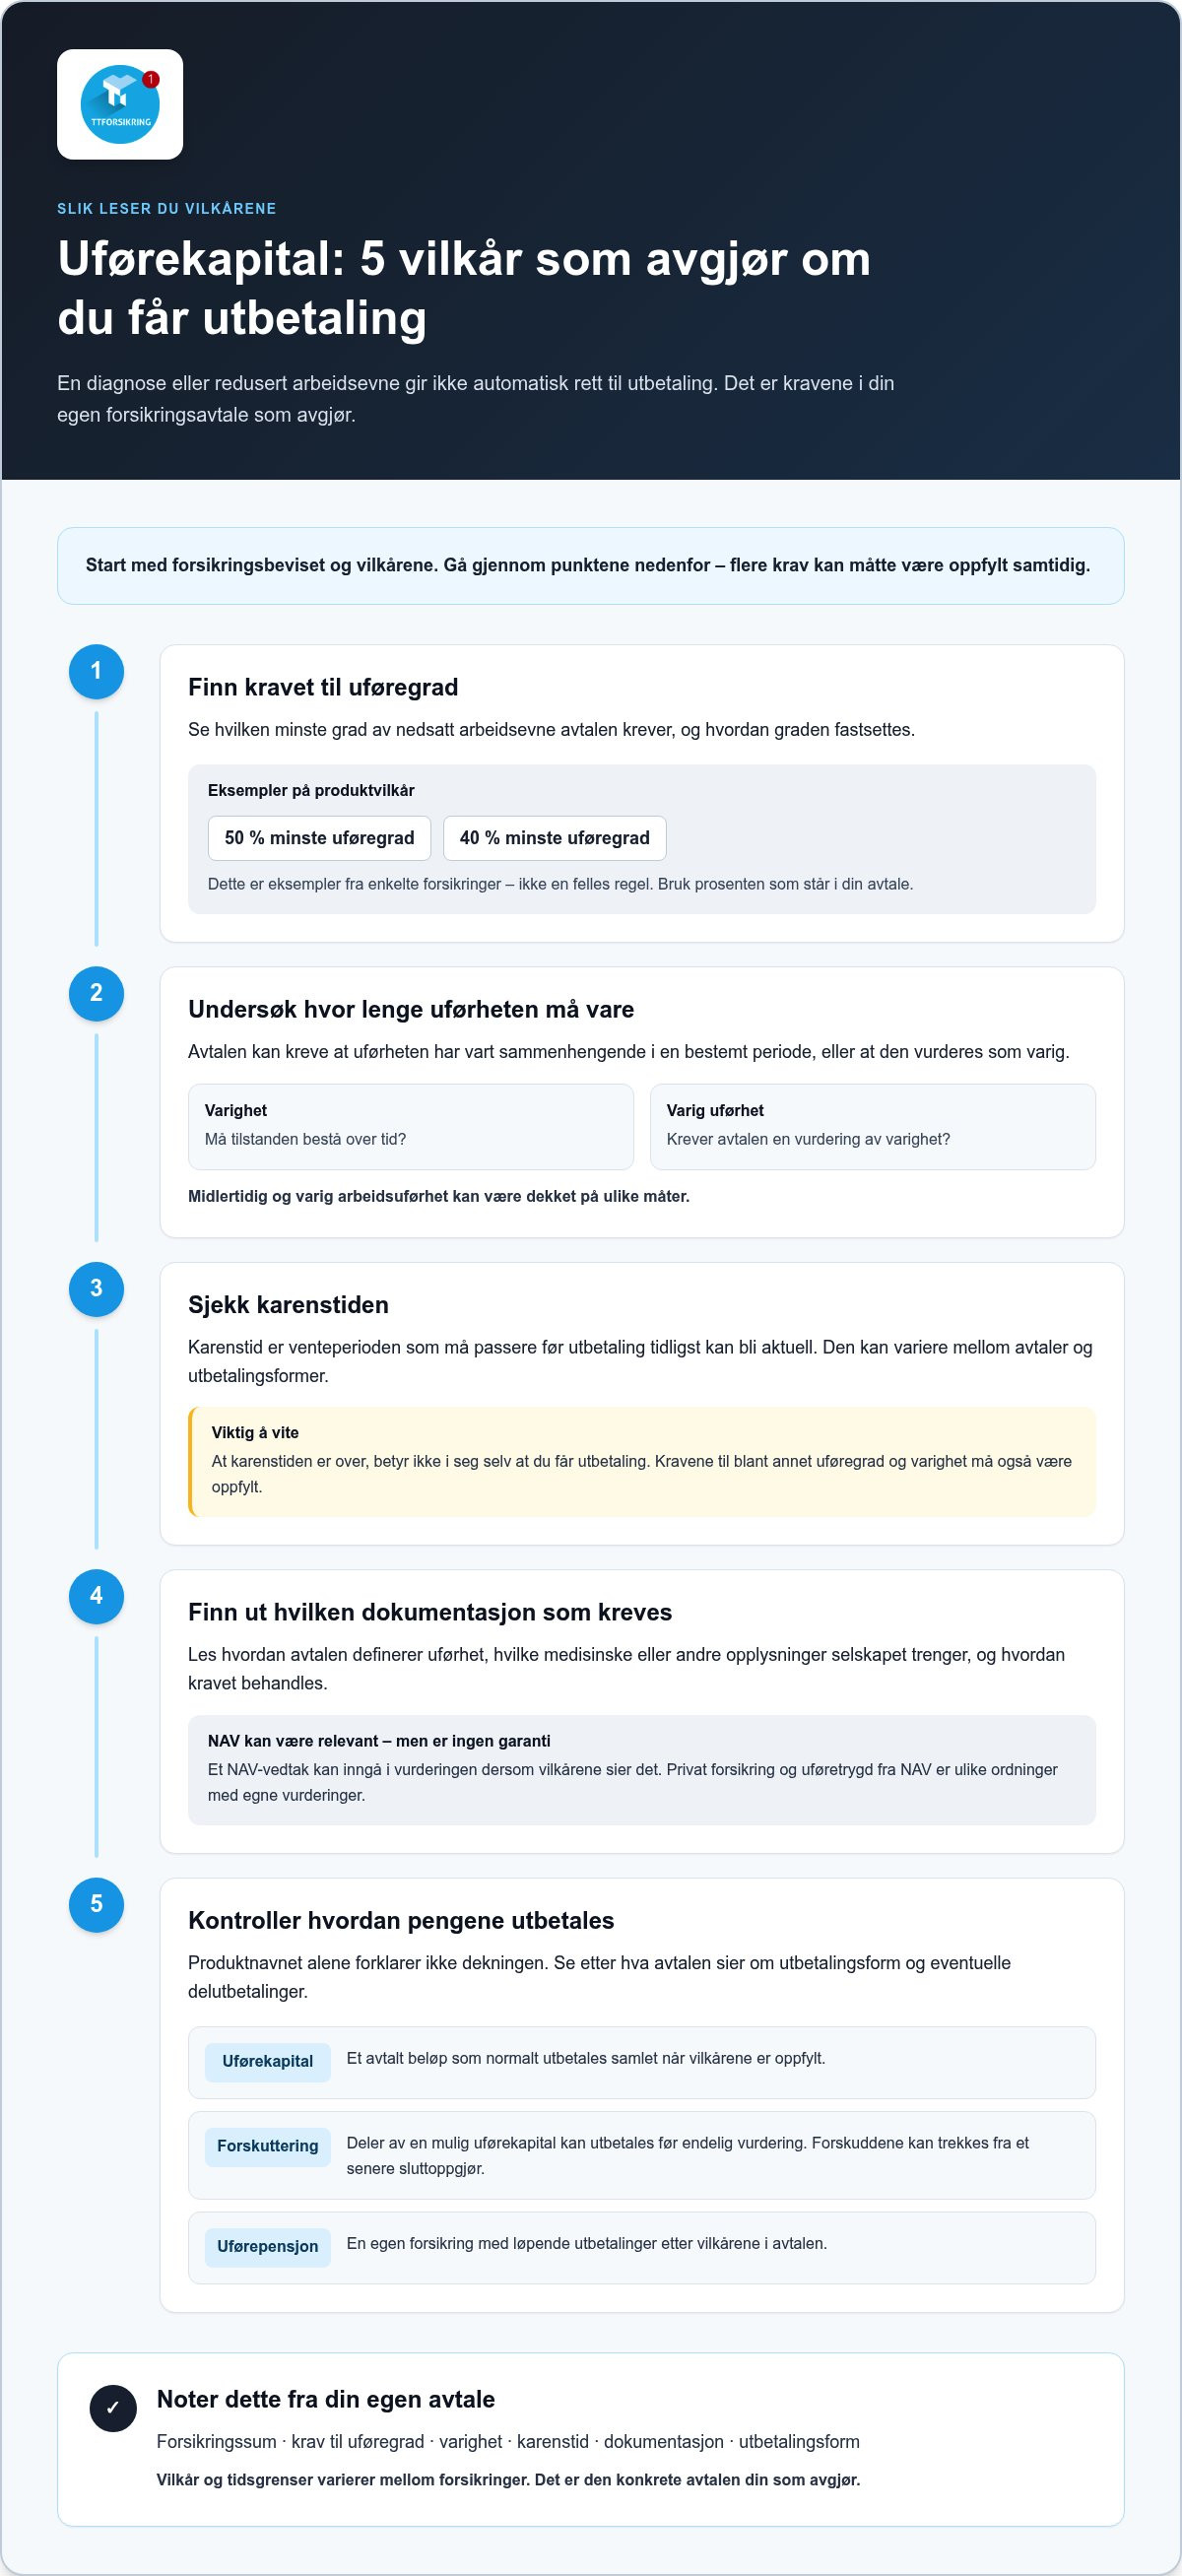
Begynn med å finne fram forsikringsbeviset og vilkårene. Se særlig etter disse punktene:
- Uføregrad: Hvilken minste grad av nedsatt arbeidsevne kreves, og hvordan fastsettes den?
- Varighet: Må uførheten ha vart sammenhengende over en bestemt periode, eller være vurdert som varig?
- Karenstid: Hvor lenge må du vente fra uførheten oppstår før utbetaling tidligst kan bli aktuell?
- Dokumentasjon: Hvilke opplysninger og vurderinger må legges fram for at selskapet skal kunne behandle kravet?
Uføregrad og varighet kan påvirke retten til utbetaling
Uføregraden sier noe om hvor mye arbeidsevnen er redusert, mens varighetskravet handler om hvor lenge tilstanden må bestå. Noen avtaler kan knytte utbetaling til en minste uføregrad, og andre kan kreve at uførheten vurderes som varig. Midlertidig arbeidsuførhet og varig uførhet er derfor ikke nødvendigvis dekket på samme måte.
Som eksempler på produktspesifikke vilkår har enkelte forsikringer omtalt en minste uføregrad på 50 prosent, mens andre kan ha en lavere terskel, for eksempel 40 prosent. Slike tall er ikke en felles regel for markedet. De gjelder bare når de står i vilkårene for den aktuelle avtalen. Sjekk også om utbetalingen graderes etter uføreprosenten, eller om vilkårene beskriver en annen beregning.
Karenstid, dokumentasjon og vedtak
Karenstid er venteperioden som må passere før utbetaling tidligst kan bli aktuell. Den kan variere med avtalen og utbetalingsformen. At karenstiden er over, er ikke i seg selv et løfte om utbetaling. Øvrige krav, som uføregrad og varighet, må også være oppfylt.
Forsikringsselskapet kan be om dokumentasjon for å vurdere hvordan situasjonen din samsvarer med vilkårene. Les derfor hvordan avtalen definerer uførhet, hvilke medisinske eller andre opplysninger som kreves, og om et vedtak fra NAV inngår i vurderingen. NAV beskriver den offentlige ordningen på siden om uføretrygd, men private forsikringsvilkår må vurderes for seg.
Når du undersøker uførekapital forsikring utbetaling, noter kravene slik de står i din egen avtale. Ikke legg til grunn at prosenter eller tidsgrenser fra et annet selskaps produktinformasjon gjelder for deg. TT Forsikring har godkjenning fra Finanstilsynet og tilbyr en heldigital løsning for å sammenligne pris, dekning og vilkår på forsikringene dine. Start en digital forsikringssammenligning for å få bedre oversikt over eksisterende forsikringer og tilbud.
Engangsbeløp, forskuttering eller uførepensjon: Hva er forskjellen?
Utbetalingsformen beskriver hvordan pengene kommer, men avgjør ikke alene om du har rett til dem. En engangsutbetaling kan være aktuell ved et større økonomisk behov, mens en løpende ytelse kan være innrettet mot utgifter som kommer måned for måned. Forskuttering er en mulig mellomform, men vilkårene avgjør både når den kan starte og hvordan den påvirker et senere oppgjør.
| Utbetalingsform | Typisk formål | Dette bør kontrolleres |
|---|---|---|
| Engangsbeløp fra uførekapital | Større engangsbehov, som å betale ned gjeld eller tilpasse økonomien. | Krav til uføregrad og varighet, forsikringssum, tidspunkt og eventuell skatt. |
| Forskuttering av uførekapital | Tilgang til deler av en mulig forsikringssum før endelig oppgjør. | Vilkår for oppstart, beløp og varighet, og hvordan forskuddene trekkes fra et sluttoppgjør. |
| Uførepensjon | Et løpende økonomisk tilskudd til utgifter som kommer regelmessig. | Vilkår for utbetaling, beløpsberegning, varighet og skattemessig behandling. |
Når kan engangsutbetaling passe bedre enn løpende utbetaling?
Et samlet beløp kan være relevant hvis du står overfor en større utgift, for eksempel nedbetaling av gjeld eller behov for å tilpasse økonomien etter inntektsbortfall. Det betyr ikke at forsikringssummen nødvendigvis dekker et bestemt lån eller en bestemt kostnad. Vurder beløpet opp mot økonomien din, andre inntekter og dekninger, og om behovet først og fremst er stort og umiddelbart eller løpende.
Uførepensjon gir i stedet utbetalinger over tid etter avtalens vilkår. Det kan passe bedre når målet er å supplere økonomien fra måned til måned. Ingen av løsningene passer best for alle. Sjekk også hvordan uførekapital forsikring utbetaling kan samspille med andre personforsikringer du har. Da vurderer du den samlede dekningen, ikke bare ett beløp isolert.
Hva bør du vite om forskudd før sluttoppgjøret?
Forskuttering kan gi tilgang til deler av summen tidligere enn et endelig engangsoppgjør. Et forsikringsselskap, som Gjensidige, kan beskrive en bestemt modell for sitt produkt, men dette er ikke en generell regel. Sjekk hva avtalen din sier om når forskudd kan utbetales, hvordan beløpene beregnes, og om de trekkes fra en senere forsikringssum. Se også om sluttoppgjøret forutsetter en særskilt vurdering.
Skatt og utbetalingsperiode kan også være forskjellig mellom engangsbeløp og månedlig uførepensjon. Avklar den skattemessige behandlingen etter gjeldende regler, og les i avtalen hvor lenge ytelsen kan løpe. Du kan bruke Finansportalens informasjon om uføreforsikring som en del av sammenligningen, men vilkårene i den konkrete avtalen må fortsatt leses nøye.
TT Forsikring har godkjenning fra Finanstilsynet. Når du vil få bedre oversikt over egne forsikringer, kan du sammenligne pris, dekning og vilkår digitalt før du vurderer et eventuelt bytte.
Slik undersøker du om din uførekapital gir rett til utbetaling
En ryddig gjennomgang av avtalen gjør det enklere å forstå hvilke krav som gjelder, og hvilke opplysninger du eventuelt må finne fram. Gjennomgangen avgjør ikke om et krav blir godkjent. Forsikringsselskapet vurderer det ut fra dokumentasjonen og vilkårene som gjelder for avtalen din.
Finn og les delene av vilkårene som styrer utbetaling
Start med forsikringsbeviset, som viser hva du har avtalt, og les deretter de fullstendige vilkårene. Søk etter avsnitt om uførhet, forsikringssum, karenstid, varighet og dokumentasjon. Forsikringsbeviset gir en oversikt, mens vilkårene forklarer definisjoner og krav. Hvis begrepene er vanskelige å tolke, kan du bruke informasjonen i Kundeservice som støtte.
- Finn avtalen. Let fram forsikringsbeviset og vilkårene som gjelder for forsikringen. Noter hvilket selskap og hvilken avtale dokumentene gjelder.
- Noter forsikringssummen. Skriv ned avtalt beløp og eventuelle opplysninger om hvordan det kan endres eller utbetales.
- Finn kravet til uføregrad. Noter eventuell minstegrad, hvordan graden skal vurderes, og om utbetalingen påvirkes av graden.
- Sjekk karenstid og varighet. Finn hvor lenge du må vente, og om vilkårene krever at uførheten består eller vurderes som varig.
- Registrer dokumentasjonskravene. Skriv ned hvilke opplysninger selskapet kan be om, og om vilkårene omtaler vurderinger eller vedtak fra NAV.
- Noter utbetalingsformen. Avklar om avtalen beskriver engangsbeløp, forskuttering eller en annen utbetaling, og hvordan eventuelle forskudd påvirker et senere oppgjør.
Hold notatene samlet, og legg gjerne til sidetall eller avsnitt fra vilkårene. Da blir det lettere å skille mellom det som står uttrykkelig i avtalen, og det du fortsatt trenger å få avklart. Ikke bruk vilkårene i en annen avtale som fasit, selv om forsikringen har samme navn.
Å sende inn en skademelding er ikke det samme som å få kravet godkjent. Meldingen setter saken til vurdering, mens forsikringsselskapet avgjør om dokumentasjonen og situasjonen oppfyller avtalevilkårene. Informasjon om Meld skade gjelder registrering av en skade, men sier ikke i seg selv noe om utfallet av et krav om uførekapital.
Samle oversikt før du vurderer dekningen på nytt
Lag en samlet liste over forsikringene dine, hva du betaler i premie, egenandeler, dekninger og sentrale vilkår. Da blir det lettere å se om dekninger overlapper, eller om det finnes økonomiske behov du ikke har tatt høyde for. En ny forsikringssammenligning kan gi oversikt over tilbud, men den endrer ikke vilkårene i en eksisterende avtale eller avgjør retten til utbetaling der.
Hold derfor to spørsmål adskilt: Hva sier dagens avtale om uførekapital forsikring utbetaling, og hvordan står forsikringene dine seg når du sammenligner pris, dekning og vilkår? TT Forsikrings heldigitale løsning gir oversikt over eksisterende forsikringer og tilbud før du vurderer et eventuelt bytte.
Sammenlign forsikringene digitalt før du bestemmer deg
Når du har undersøkt vilkårene for uførekapital, kan det være nyttig å se dem i sammenheng med resten av økonomien og forsikringene dine. En sammenligning avgjør ikke om et krav under en eksisterende avtale blir godkjent. Den kan derimot gjøre det enklere å forstå hva du betaler for, hvilke dekninger du har, og om vilkårene passer til behovene dine.
Sammenlign mer enn prisen
Premien er bare én del av vurderingen. Se også på forsikringssum, utbetalingsform, egenandeler og krav til uføregrad eller varighet. Les vilkårene for å forstå hvilke situasjoner som omfattes, hvilke begrensninger som gjelder, og hva som må være oppfylt før en utbetaling kan bli aktuell. To avtaler kan ha ulik pris, men også forskjellig innhold og ulike krav.
Lag gjerne en enkel oversikt for hver forsikring. Noter hva dekningen gjelder, hvordan utbetalingen skjer, og hvilke vilkår du vil forstå bedre. Da blir det lettere å oppdage forskjeller som ikke kommer fram når du bare ser på premiebeløpet. Vurder også personforsikringene samlet, slik at du får oversikt over hvordan dekningene passer sammen med økonomien din og de andre forsikringene du har.
Et lavere beløp å betale er ikke nødvendigvis et bedre valg hvis dekningen eller vilkårene ikke svarer til behovet ditt. Målet er å sammenligne alternativene på et informert grunnlag, uten å anta at én løsning passer for alle. Ved spørsmål om uførekapital forsikring utbetaling er det fortsatt vilkårene i den aktuelle avtalen som avgjør retten til utbetaling.
Start en digital sammenligning hos TT Forsikring
TT Forsikring har en heldigital løsning for privatkunder som gir oversikt over pris, dekning og vilkår når du sammenligner forsikringer. Se på forskjellene før du bestemmer deg, og bruk sammenligningen til å vurdere om du vil gå videre med et eventuelt forsikringsbytte. Et bytte er en beslutning du tar etter å ha vurdert hva som faktisk endres, ikke bare hva premien blir.
TT Forsikring har godkjenning fra Finanstilsynet. Les vilkårene for å forstå hva som kan utløse utbetaling, og sammenlign samtidig pris, dekning og egenandeler på forsikringene dine. Slik får du et bedre grunnlag for å vurdere hva du har, og hvilke alternativer som passer økonomien og behovene dine.
Ta neste steg mot bedre oversikt
Forsikringsbehov kan endre seg når økonomien, familien eller arbeidssituasjonen gjør det. Derfor kan det være nyttig å gå gjennom forsikringene dine, også når du ikke står midt i en skadesak. En tydelig oversikt gjør det lettere å se hva du har, hva du betaler for, og hvilke spørsmål du bør få avklart før du gjør endringer.
Hvis du fortsatt lurer på uførekapital forsikring utbetaling, bruk forsikringsvilkårene som utgangspunkt. Skill mellom det du vet om den eksisterende avtalen og det du vurderer i et nytt tilbud. En digital sammenligning kan gi deg oversikt over pris, dekning og vilkår før du bestemmer deg. TT Forsikring har godkjenning fra Finanstilsynet og tilbyr en heldigital løsning for privatkunder.
Du trenger ikke bestemme deg for et bytte før du har forstått forskjellene. Start med å sammenligne, og vurder deretter hva som passer behovene dine.
Et informert valg begynner med oversikt. Ta det neste steget i ditt eget tempo.
Ofte stilte spørsmål om uførekapital
Når får man utbetalt uførekapital?
Uførekapital kan utbetales når forsikringsselskapet har vurdert kravet og kommet fram til at vilkårene i avtalen er oppfylt. Tidspunktet avhenger blant annet av eventuell karenstid, hvor lenge uførheten må ha vart, og om saken krever ytterligere dokumentasjon. Hvis du allerede har meldt et krav, kan du samle forsikringsbevis, relevante brev og opplysninger om arbeidsevnen. Da har du dokumentene samlet dersom selskapet ber om mer.
Er uførekapital en engangsutbetaling?
Vanligvis er uførekapital ment som et engangsbeløp, men en avtale kan også åpne for forskuttering før et eventuelt sluttoppgjør. Se etter om utbetalingsplanen beskriver delbeløp, og om disse reduserer summen som senere kan utbetales. Sjekk om forsikringsbeviset viser hele forsikringssummen, eller om beløpet du til slutt mottar kan påvirkes av tidligere forskudd.
Kan man få utbetalt uførekapital ved delvis uførhet?
Det kan være mulig, men det avhenger av hvilken minste uføregrad avtalen krever, og hvordan graden vurderes. Les om vilkårene åpner for utbetaling ved delvis uførhet, og om en eventuell sum graderes etter uføregraden eller beregnes på en annen måte. Ikke gå ut fra at delvis uførhet gir en tilsvarende prosentandel av forsikringssummen. Det må stå i vilkårene.
Hva er forskjellen på uførekapital og uførepensjon?
Uførekapital er knyttet til en forsikringssum som vanligvis utbetales samlet, mens uførepensjon gir løpende utbetalinger etter avtalens regler. Tenk gjennom hvilken økonomisk utfordring du ønsker å håndtere: En større engangsutgift kan kreve en annen løsning enn faste månedlige utgifter. Sjekk også om du sammenligner to separate avtaler eller én forsikring med flere utbetalingsdeler, siden produktnavnet alene ikke viser hele innholdet.
Må man være varig ufør for å få uførekapital?
Ikke nødvendigvis i alle avtaler, men noen krever at uførheten vurderes som varig før engangsbeløpet kan utbetales. Andre utbetalingsordninger kan ha egne regler for perioden før en endelig avklaring. Finn formuleringene om varig uførhet og midlertidig arbeidsuførhet i vilkårene, og merk deg om avtalen skiller mellom forskuttering og endelig utbetaling. En diagnose alene viser ikke om varighetskravet er oppfylt.
Påvirker NAV-utbetaling om jeg får uførekapital?
Uføretrygd fra NAV og utbetaling fra en privat forsikring er ulike ordninger. NAVs vurdering kan likevel være relevant hvis forsikringsvilkårene viser til vedtak eller vurderinger derfra. Mottak av uføretrygd betyr derfor ikke automatisk at et privat krav innvilges, og fravær av et vedtak avgjør heller ikke alene saken. Les avtalen for å se hvilken rolle NAV-dokumentasjon har i vurderingen.
Hva bør jeg sjekke før jeg vurderer uførekapitalforsikring?
Se på forsikringssum, minste uføregrad, krav til varighet, karenstid og dokumentasjon. Sjekk også om avtalen gir engangsutbetaling, forskuttering eller en kombinasjon, og hvordan eventuelle forskudd påvirker et sluttoppgjør. Vurder vilkårene opp mot økonomien din og andre personforsikringer du har. Noter uklare formuleringer, slik at du får dem forklart før du bestemmer deg og vet hvilke forutsetninger dekningen bygger på.


