
Den høyeste månedlige utbetalingen er ikke nødvendigvis den beste dekningen. Når du vurderer uføredekning barneforsikring, bør du også undersøke når en utbetaling kan starte, hvilke krav som gjelder, og hvor lenge den kan vare. Forskjeller i vilkårene kan få betydning dersom barnet senere får nedsatt arbeidsevne.
Uførepensjon, uførekapital og andre former for uføredekning er ikke det samme. Uførepensjon er en løpende utbetaling, mens uførekapital vanligvis utbetales som et engangsbeløp. NAVs uføretrygd er en offentlig ytelse og en separat ordning. Sammenlign derfor mer enn beløpet: Se blant annet på krav til uførhet, eventuell ventetid, unntak og hvordan en utbetaling beregnes.
I denne artikkelen får du oversikt over forskjellen mellom løpende utbetaling og engangsbeløp, og hva du bør vurdere når du sammenligner pris, dekning, egenandeler og vilkår. TT Forsikring tilbyr Barneforsikring og har Godkjenning fra Finanstilsynet. Den digitale løsningen gjør det enklere å sammenligne eksisterende forsikringer med tilbud og få oversikt før du bestemmer deg.
Viktige Punkter
- Uførepensjon er en løpende utbetaling dersom vilkårene i avtalen er oppfylt. Uførekapital utbetales som et engangsbeløp.
- Når du vurderer uføredekning barneforsikring, undersøk krav til uførhet og dokumentasjon, og når en eventuell utbetaling kan begynne.
- Sammenlign utbetalingsform og varighet med pris, dekning, egenandeler og vilkår. Ikke vurder månedsbeløpet alene.
- Finn fram pris, forsikringssum og vilkår for dagens avtale. Da blir det enklere å se forskjellene før du velger eller bytter.
- TT Forsikrings digitale løsning gir oversikt over eksisterende forsikringer og tilbud på pris, dekning og vilkår før du tar en beslutning.
Hva betyr uføredekning i barneforsikring, og hvem kan få månedlig utbetaling?
Foreldre som vurderer økonomisk trygghet for barnet, ser gjerne fram mot voksenlivet. Hva kan bidra dersom barnet en dag får varig nedsatt arbeidsevne og ikke kan forsørge seg selv på samme måte som andre? Uføredekning i en barneforsikring kan gi økonomisk støtte i en slik situasjon, men sykdom eller skade gir ikke automatisk rett til utbetaling.
Uførepensjon er en løpende forsikringsutbetaling som kan være aktuell dersom den forsikrede oppfyller vilkårene i avtalen. Vilkårene bestemmer hvordan uførhet vurderes, hvilken dokumentasjon som kreves, og om utbetaling kan starte. Les derfor definisjonen i avtalen, ikke bare overskriften eller beløpet i en oversikt.
Privat forsikring og offentlige ytelser er to ulike ordninger. NAV vurderer uføretrygd etter egne regler. En privat forsikring kan gi en separat utbetaling dersom vilkårene er oppfylt, men den erstatter ikke NAVs vurdering og garanterer ikke et bestemt samlet beløp. Hold derfor informasjon om privat forsikring og offentlige ytelser adskilt når du vurderer familiens økonomiske behov.
Hva er forskjellen på uførepensjon og uførekapital?
Uførepensjon er vanligvis en løpende utbetaling, mens uførekapital er et engangsbeløp dersom vilkårene for dekningen er oppfylt. De kan dermed bidra på ulike måter: Den ene gir støtte over tid, den andre utbetales på én gang. Beløp, varighet og vilkår varierer mellom forsikringer, så sammenlign avtalene konkret.
Se etter om avtalen har en egen definisjon av uførhet, og om utbetalingen avhenger av graden av nedsatt arbeidsevne. To avtaler kan bruke lignende begreper, men stille ulike krav. Det er disse detaljene som avgjør hva dekningen kan bety i praksis for barnet som voksen.
Når kan uføredekning i barneforsikring bli relevant?
Dekningen kan bli aktuell dersom barnet senere oppfyller kravene i forsikringen. De kan blant annet gjelde alder, uføregrad, varighet og dokumentasjon. Sykdom eller skade gir ikke i seg selv rett til utbetaling. Vilkårene avgjør om situasjonen omfattes og hvordan et eventuelt krav vurderes.
Når du leser om uføredekning barneforsikring, undersøk hvem dekningen gjelder for, og hva som må dokumenteres før utbetaling kan vurderes. Ta vare på forsikringsbevis og vilkår. Se også hvordan avtalen beskriver eventuell overgang til voksen alder, og kontroller avtaleperioden i stedet for å legge til grunn at dekningen fortsetter uendret.
TT Forsikring tilbyr Barneforsikring og har Godkjenning fra Finanstilsynet. Vurder den konkrete dekningen ut fra vilkårene i tilbudet. Du kan bruke TT Forsikrings digitale sammenligning til å få oversikt over pris, dekning og vilkår før du tar stilling til alternativene.
Slik kan månedlig uførepensjon fungere når barnet blir voksen
En månedlig utbetaling avhenger av flere forhold. Forsikringsavtalen må omfatte dekningen, situasjonen må oppfylle vilkårene, og forsikringsselskapet må vurdere dokumentasjonen. Først etter en slik vurdering kan utbetaling bli aktuelt. Sykdom eller skade betyr altså ikke automatisk at uførepensjon utbetales.
Forsikringsselskapets vurdering er separat fra NAVs vurdering av offentlige ytelser. Ordningene har ulike vilkår og behandles hver for seg. En mulig privat utbetaling må derfor ikke forveksles med NAVs uføretrygd eller forstås som et bestemt tillegg til den. Når du vurderer familiens økonomiske trygghet, er det nyttig å holde informasjonen om ordningene tydelig adskilt.
Les vilkårene som gjelder for den aktuelle forsikringen. Bruk NAVs egne informasjonskilder dersom du vil forstå offentlige ytelser. Ikke overfør vilkår fra én ordning til en annen. Dette er særlig viktig når du undersøker uføredekning barneforsikring, fordi privat forsikring og offentlige ytelser vurderes på ulike grunnlag.
Hvilke vilkår kan påvirke om utbetalingen starter?
Les hvordan avtalen definerer uførhet, om den oppgir en minste uføregrad, og hvor lenge tilstanden eventuelt må ha vart før utbetaling kan vurderes. Se også hvilken alder dekningen gjelder fra, om det er en karenstid, og hvilke medisinske eller andre opplysninger som må dokumenteres. Dette er punkter du bør sammenligne, ikke krav som er like i alle forsikringer.
Definisjonene varierer mellom forsikringer. Ett vilkår kan legge vekt på arbeidsevne, mens et annet kan formulere vurderingen annerledes. Sjekk den presise ordlyden, ikke bare om en oversikt oppgir «uførepensjon». Hvis vilkårene viser til vedlegg eller egne definisjoner, les også dem før du vurderer dekningen.
Hvor lenge kan en månedlig utbetaling vare?
Utbetalingsperioden og tidspunktet for opphør står i avtalen. Undersøk om den oppgir en bestemt sluttdato, en aldersgrense eller andre forhold som kan stanse utbetalingen. Ikke anta at en ytelse varer så lenge arbeidsevnen er nedsatt. Arbeidsevne og avtalt utbetalingsperiode er to ulike spørsmål.
Varigheten følger forsikringsvilkårene, ikke bare forsikringssummen. Summen forteller ikke alene når utbetaling starter, hvor lenge den varer, eller hvordan den påvirkes dersom uføregraden endres. Noter derfor disse opplysningene hver for seg, så blir forskjellene mellom avtalene tydeligere.
Bruk denne enkle prosessoversikten når du går gjennom vilkårene:
- Finn fram forsikringsbevis, vilkår og eventuelle vedlegg.
- Les kravene til uførhet, varighet, alder og dokumentasjon.
- Se hvordan avtalen beskriver vurdering og eventuell beregning av utbetaling.
- Skill forsikringsselskapets avgjørelse fra vurderingen av offentlige ytelser.
- Kontroller hvor lenge en eventuell utbetaling kan løpe, og når den kan opphøre.
Vil du også se hvordan dagens forsikring står seg mot andre tilbud? Sammenlign pris, dekning og vilkår digitalt før du bestemmer deg.
Sammenlign uføredekning: se på vilkår, utbetalingsform og pris samlet
Et månedsbeløp alene sier lite om hva en forsikring kan gi. Når du sammenligner uføredekning i barneforsikring, vurder premien opp mot hva avtalen dekker, hvordan en eventuell utbetaling beregnes, og hvilke vilkår som må være oppfylt. En lavere pris betyr ikke nødvendigvis at dekningen eller vilkårene er de samme.
Lag en oversikt for hvert tilbud, og bruk de samme punktene for alle avtalene. Skriv «ikke oppgitt» dersom du ikke finner svaret. Da blir det enklere å skille faktiske forskjeller fra informasjon som mangler.
- Utbetalingsform: Gjelder dekningen løpende uførepensjon, uførekapital som engangsbeløp, eller begge deler?
- Vilkår for utbetaling: Hvordan defineres uførhet, og stilles det krav til uføregrad, varighet eller dokumentasjon?
- Varighet: Når kan utbetaling begynne, hvor lenge kan den løpe, og hva kan føre til at den opphører?
- Regulering: Beskriver avtalen om utbetalingen kan endres over tid, og i så fall hvordan?
- Pris: Hva er premien for dekningen, og hvilke andre dekninger inngår i prisen?
Like navn på dekninger betyr ikke nødvendigvis like vilkår. Les avtaleteksten bak produktoversikten, særlig hvis en formulering er uklar eller flere dekninger ser ut til å omfatte det samme. Noter hva som faktisk står, i stedet for å anta hva navnet betyr.
Hvilke vilkår bør foreldre lese ekstra nøye?
Se etter definisjonen av uførhet, eventuelle terskler og krav til dokumentasjon. Undersøk også hvordan utbetalingen beregnes, om den kan graderes, og når den kan opphøre. Marker forskjellene i vilkårene. Hvis et begrep er uklart, noter det som et åpent spørsmål i sammenligningen i stedet for å anta at avtalene betyr det samme.
Vurder også hvordan vilkårene virker sammen. En avtale kan oppgi en utbetalingssum, men samtidig ha egne forutsetninger for når og hvor lenge beløpet utbetales. Sammenlign derfor sum, vilkår for utbetaling og varighet samlet. Se på forsikringssummer først når du har kontrollert at utbetalingsform og sentrale vilkår er sammenlignbare.
Hvordan vurdere pris opp mot dekning?
Undersøk hva premien omfatter, hvilke begrensninger som gjelder, og om egenandeler eller andre vilkår påvirker dekningen. Sammenlign priser for samme type dekning og med samme forutsetninger. Ellers kan en tilsynelatende lavere premie skyldes at avtalene ikke gir samme beskyttelse.
Samle pris, dekning, egenandeler og vilkår i én oversikt før du bestemmer deg. TT Forsikrings digitale løsning lar deg sammenligne eksisterende forsikringer med tilbud på disse områdene. Start en digital forsikringssammenligning for å få bedre oversikt før du vurderer et eventuelt bytte.
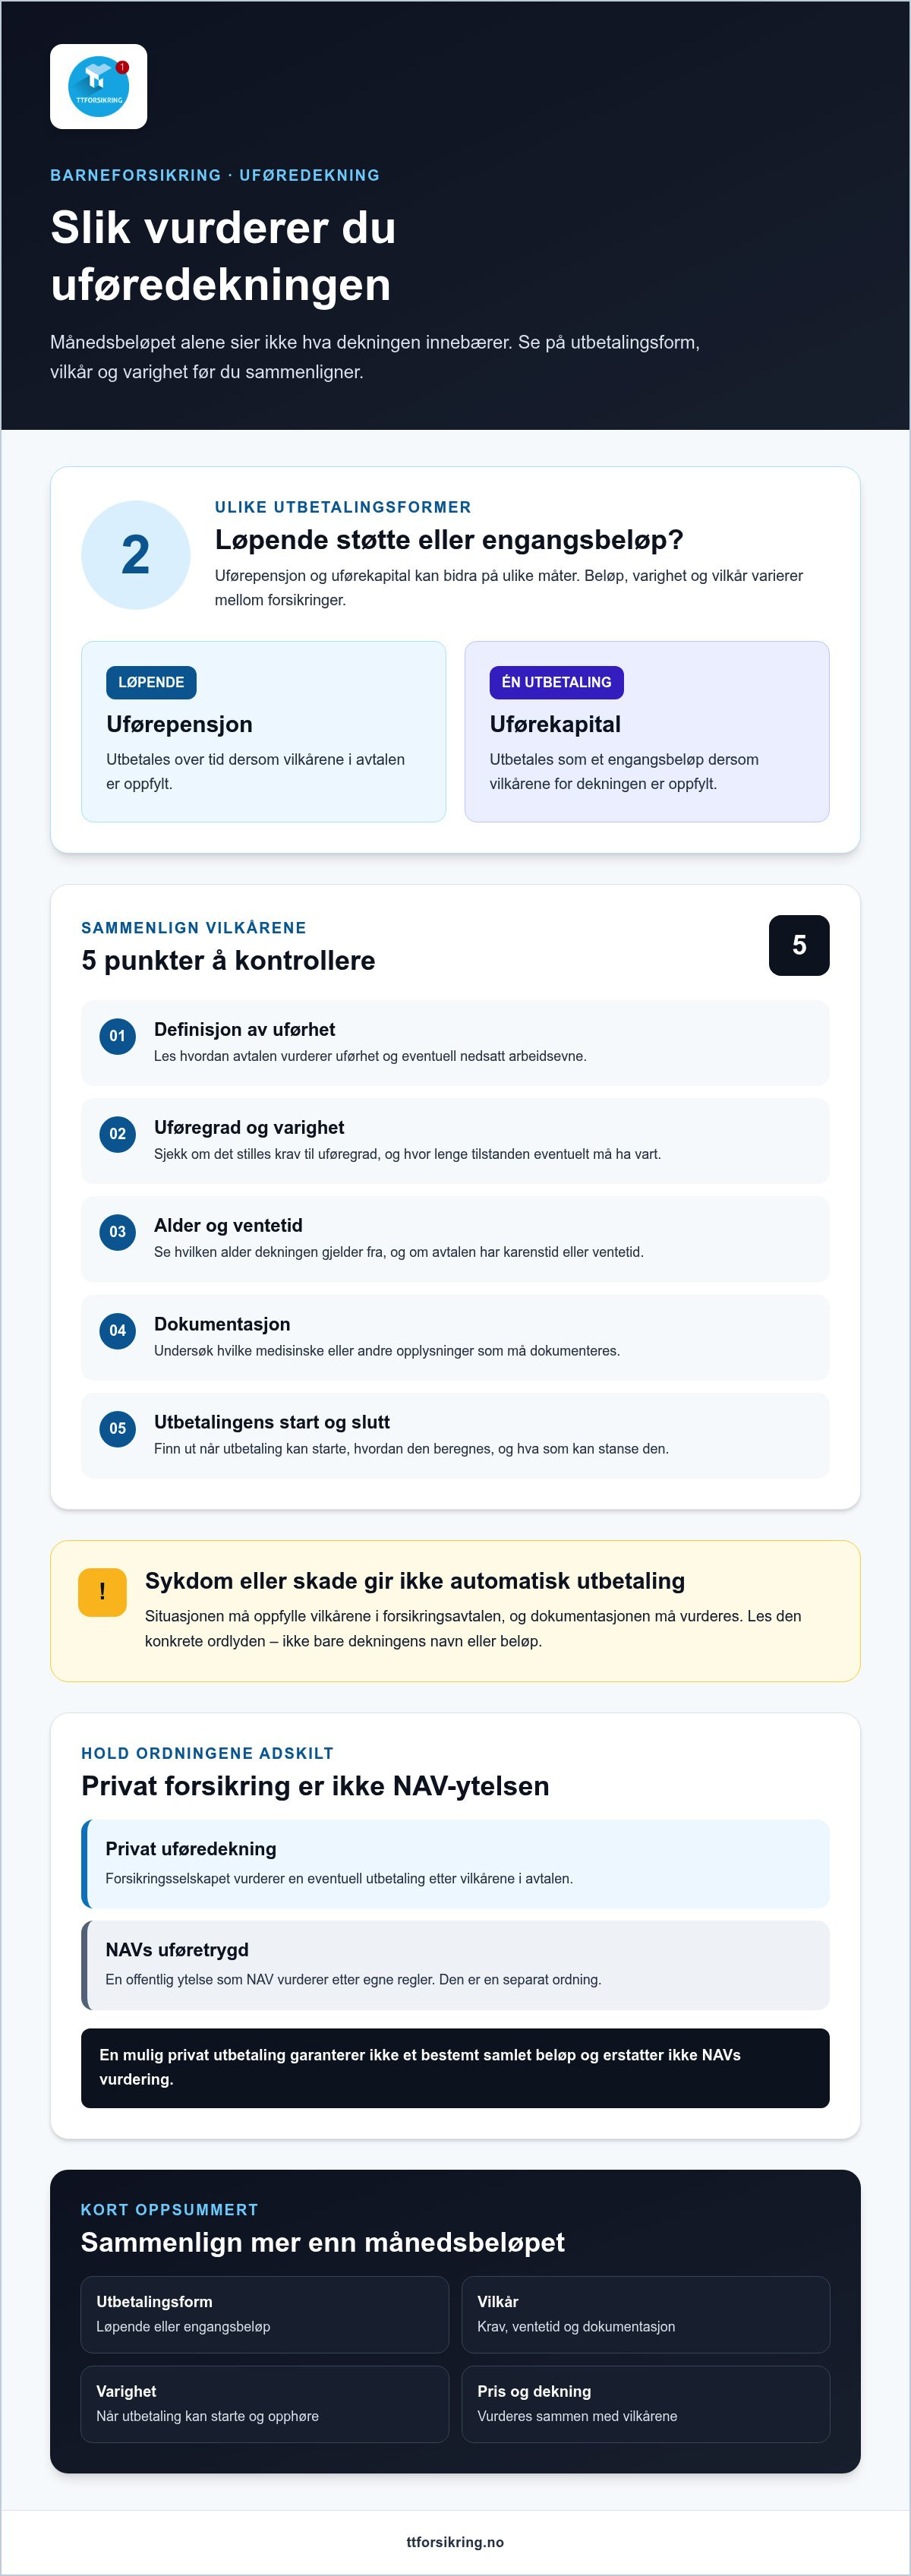
Sjekkliste før du velger barneforsikring med uføredekning
Begynn sammenligningen med papirene du allerede har. Finn fram forsikringsbevis, pris, forsikringssum og vilkår for dagens avtale. Ta også vare på dokumentasjonen som fulgte med da forsikringen ble kjøpt eller endret. Da kan du vurdere et nytt tilbud opp mot dekningen barnet faktisk har, ikke bare en kort produktbeskrivelse.
Bruk sjekklisten både når du vurderer en ny forsikring og når du sammenligner et tilbud med en eksisterende avtale. Noter hvor i vilkårene du finner svaret. Det gjør det enklere å kontrollere ordlyden senere hvis noe virker uklart.
Fem kontrollpunkter i forsikringsvilkårene
- Definisjon av uførhet: Se hvordan avtalen beskriver uførhet, og hvilke krav som må være oppfylt. Noter om vilkårene viser til en bestemt uføregrad eller annen terskel.
- Alder og eventuell karenstid: Kontroller hvilke aldersgrenser som gjelder, og om avtalen beskriver en periode før dekningen kan gi rett til utbetaling.
- Utbetalingsform og nivå: Finn ut om dekningen gjelder løpende utbetaling, engangsbeløp eller begge deler. Noter forsikringssum og hvordan en eventuell utbetaling beregnes.
- Varighet og regulering: Sjekk når en utbetaling kan begynne og opphøre, og om vilkårene beskriver hvordan beløpet kan reguleres over tid.
- Unntak og dokumentasjon: Les hvilke begrensninger avtalen oppgir, og hva som kreves for å dokumentere et krav. Noter punkter du ikke finner svar på.
Opplysningene er ikke nødvendigvis like fra avtale til avtale. Se etter presise formuleringer, og ikke tolk manglende informasjon som om et krav ikke gjelder. Hvis et vilkår viser videre til et vedlegg eller en definisjon, ta dette med i gjennomgangen.
Slik gjør du sammenligningen konkret
Lag en oversikt med én kolonne for dagens forsikring og én for hvert tilbud du vurderer. Bruk de samme radene: pris, forsikringssum, utbetalingsform, vilkår for utbetaling, varighet, regulering, egenandel hvis den er oppgitt, og andre sentrale vilkår. For uføredekning barneforsikring bør du først kontrollere at avtalene gjelder samme type dekning, slik at sammenligningen blir relevant.
Ikke sett månedlig uførepensjon direkte opp mot en engangsutbetaling som om de var samme løsning. Hvis tilbudene dekker ulike behov eller har forskjellige vilkår for utbetaling, marker forskjellen tydelig. Den laveste premien er ikke automatisk det mest passende alternativet, og et høyere beløp betyr ikke nødvendigvis bedre vilkår.
Når opplysningene står i samme oversikt, kan du sammenligne forsikringene digitalt og se pris, dekning og vilkår i sammenheng. Bruk resultatet til å vurdere forskjellene, og les vilkårene før du bestemmer deg for et eventuelt bytte.
Sammenlign barneforsikring digitalt før du bestemmer deg
Når vilkårene står i ulike dokumenter, kan det være vanskelig å se hva som skiller forsikringene. TT Forsikrings heldigitale løsning lar deg sammenligne eksisterende forsikringer med tilbud og få en samlet oversikt over pris, dekning og vilkår. Bruk oversikten som støtte når du vurderer alternativene, ikke som en garanti for lavere pris eller bedre vilkår.
Hva får du ut av en digital sammenligning?
En samlet oversikt gjør det enklere å se hva premien gjelder, og om prisforskjeller henger sammen med ulik dekning, egenandeler eller vilkår. Vurder for eksempel en lavere premie opp mot utbetalingsform og kravene for at dekningen skal gjelde. Da får du et bedre grunnlag for å forstå alternativene før du velger.
Ta med notatene fra gjennomgangen av forsikringsbevis og vilkår, og se særlig på punktene du har markert som uklare. En bredere kjøpsguide om barneforsikring kan også hjelpe deg med å se uføredekningen i sammenheng med resten av forsikringen, slik at du vurderer mer enn ett enkelt beløp.
Sammenligningen gjør det lettere å få øye på forskjellene, men vilkårene i den enkelte avtalen avgjør hva dekningen omfatter. Les derfor tilbudet og dagens avtale nøye, og vurder om et eventuelt bytte passer for familien.
Neste steg: sammenlign pris, dekning og vilkår
Før du går videre, finn fram forsikringsbeviset og vilkårene for dagens avtale. Sammenlign deretter premie, dekning, egenandeler og sentrale vilkår. Hvis du vurderer uføredekning barneforsikring, sammenlign samme utbetalingsform og undersøk kravene som gjelder for en eventuell utbetaling. En digital oversikt kan hjelpe deg med å vurdere alternativene på et tydeligere grunnlag.
Du kan sammenligne pris, dekning og vilkår digitalt og bruke resultatet til å vurdere hva som passer for familien.
Gå gjennom opplysningene i ditt eget tempo. Når forskjellene mellom avtalene er tydelige, kan du ta stilling til om du vil beholde dagens forsikring eller vurdere et bytte.
Ta neste steg med bedre oversikt
Ikke baser valget på ett beløp eller en kort produktbeskrivelse. Når du sammenligner uføredekning barneforsikring, vurder hva som passer familiens behov, og bruk vilkårene som grunnlag for beslutningen. Sammenlign samme type utbetaling og relevante vilkår før du veier prisene mot hverandre.
En digital sammenligning kan gjøre det enklere å se hvordan dagens forsikring står seg mot aktuelle tilbud. Sammenlign pris, dekning og vilkår digitalt før du bestemmer deg, og bruk oversikten til å vurdere om et eventuelt bytte passer for familien.
Gå gjennom alternativene i ditt eget tempo. Når vilkårene og forskjellene er tydeligere, kan du ta en beslutning med bedre oversikt og kontroll.
Ofte stilte spørsmål om uføredekning i barneforsikring
Hva er forskjellen på uførepensjon og uførekapital i barneforsikring?
Uførepensjon er en mulig løpende utbetaling, mens uførekapital er et engangsbeløp dersom avtalevilkårene gir grunnlag for det. Se i forsikringspapirene om begge formene er omtalt, eller om avtalen bare beskriver én. Noter også om beløpet er fast eller beregnes på en bestemt måte. Navnet alene forteller ikke hvordan dekningen virker i barnets situasjon.
Kan barneforsikring gi månedlig utbetaling hvis barnet blir ufør som voksen?
Enkelte barneforsikringer kan ha dekning som gir mulighet for månedlig utbetaling når barnet er voksent, men det avhenger av avtalen. Se hvilken alder dekningen gjelder fra, hvordan uførhet defineres, og hva som må dokumenteres. En diagnose alene betyr ikke nødvendigvis at utbetaling følger. Forsikringsselskapet vurderer kravet etter vilkårene, uavhengig av NAVs vurdering av offentlige ytelser.
Når kan månedlig uførepensjon fra barneforsikring begynne?
Det finnes ikke ett starttidspunkt som gjelder for alle avtaler. Vilkårene kan beskrive en minstealder, krav til hvor lenge arbeidsevnen må være nedsatt, eventuell karenstid eller dokumentasjon som må legges fram. Finn disse punktene i forsikringsbeviset og vilkårene før du sammenligner tilbud. Hvis avtaleteksten viser til et vedlegg, les også dette, siden detaljene kan påvirke når utbetaling kan vurderes.
Hvor lenge kan uførepensjon fra en barneforsikring utbetales?
Utbetalingsperioden avhenger av den konkrete avtalen. Vilkårene kan angi et opphørstidspunkt, en aldersgrense eller andre forhold som påvirker hvor lenge ytelsen kan løpe. Se både etter start- og sluttvilkår, ikke bare oppgitt forsikringssum. Hvis barnet nærmer seg alderen der barneforsikringen endres eller avsluttes, undersøk hva avtalen sier om videre dekning i stedet for å anta at den fortsetter automatisk.
Er månedlig uføredekning inkludert i alle barneforsikringer?
Nei, innholdet varierer mellom barneforsikringer. En avtale kan ha andre dekninger eller utbetalingsformer uten at månedlig uførepensjon inngår på samme måte. Kontroller forsikringsbeviset for å se hvilke dekninger som faktisk er valgt, og les vilkårene for hver enkelt. Hvis oversikten bruker generelle uttrykk som «uføredekning», finn ut om det betyr løpende utbetaling, engangsbeløp eller en annen ytelse.
Hva bør jeg sammenligne når jeg vurderer uføredekning i barneforsikring?
Sammenlign utbetalingsform, kravene for at dekningen skal gjelde, dokumentasjon, varighet og eventuell regulering. Vurder deretter pris sammen med egenandel og øvrige vilkår. To tilbud kan for eksempel ha omtrent samme forsikringssum, men ulike krav til når et krav kan føre til utbetaling. Noter forskjellene side om side, og marker formuleringer du ikke forstår, så valget ikke baseres på beløpet alene.
Kan jeg bytte barneforsikring hvis barnet allerede har en forsikring?
Du kan undersøke og sammenligne andre alternativer selv om barnet allerede er forsikret. Før du eventuelt bytter, les vilkårene for dagens avtale og tilbudet du vurderer, og undersøk om det nye tilbudet har andre krav eller unntak. Ikke avslutt dagens forsikring før du har forstått når en ny avtale eventuelt gjelder fra. Vurder et bytte ut fra samlet dekning og vilkår, ikke bare pris.


