
Hva skjer med boliglånet og familiens faste utgifter hvis én inntekt plutselig faller bort? Spørsmålet om hvordan dødsfallsforsikring sikre familien økonomisk, handler ikke bare om å velge et høyt beløp. Forsikringssummen bør vurderes opp mot gjeld, inntekter, sparebuffer og hvor lenge de etterlatte kan trenge økonomisk støtte.
Det kan være vanskelig å vite hvor mye familien trenger, eller å skille mellom forsikringer med ulik pris og ulike vilkår. Begynn med å kartlegge økonomien: Hvilken gjeld må håndteres? Hvilke utgifter vil fortsette? Hvilke inntekter, oppsparte midler og eksisterende dekninger vil være tilgjengelige? Deretter vurderer du forsikringssum, dekning og vilkår, ikke bare prisen.
I denne artikkelen får du en praktisk ramme for å vurdere behovet, lese vilkårene og sammenligne alternativer. Du får også se hvordan en digital oversikt over familiens øvrige forsikringer kan gjøre det enklere å sammenligne pris, dekning og vilkår. TT Forsikring har Godkjenning fra Finanstilsynet og tilbyr en heldigital sammenligningsprosess for privatkunder.
Viktige Punkter
- Vurder hvordan gjeld, faste utgifter og bortfall av inntekt kan påvirke familien hvis én inntekt faller bort.
- Undersøk hvem som får en eventuell utbetaling, og les vilkårene for å forstå hva forsikringen dekker og hvilke begrensninger som gjelder.
- Begynn med familiens økonomi, og trekk fra sparebuffer og eksisterende dekninger når du vurderer behovet for en forsikringssum.
- Sammenlign tilbud med samme forsikringssum, og vurder pris, dekning, eventuelle egenandeler og vilkår samlet.
- Bruk TT Forsikrings digitale løsning til å få oversikt over pris, dekning og vilkår på familiens øvrige forsikringer før du vurderer et eventuelt bytte.
Dødsfallsforsikring for familien: Hvilken økonomisk risiko bør du vurdere?
Hvordan kan husholdningens økonomi endres hvis én inntekt faller bort? Boliglån og andre regninger forsvinner ikke nødvendigvis selv om inntektene blir lavere. Den som står igjen, kan få mindre økonomisk spillerom. Dødsfallsforsikring kan gi en avtalt utbetaling ved dødsfall. Om dødsfallsforsikring sikre familien økonomisk, avhenger blant annet av familiens behov og hva avtalen faktisk dekker.
Skill mellom familiens økonomiske behov og forsikringssummen. Behovet handler om hvilke konsekvenser familien må kunne håndtere. Forsikringssummen er beløpet som avtales, og bør vurderes opp mot dette behovet, ikke velges ut fra et standardbeløp. Ta også med familiens inntekter, oppsparte midler og dekninger dere allerede har.
Videoen nedenfor tar opp spørsmål om forsikring og familieøkonomi. Bruk den som et utgangspunkt for refleksjon, og vurder norske forsikringer ut fra vilkårene i den konkrete avtalen.
Hvilke utgifter kan bli vanskeligere å håndtere?
Begynn med boliglån og annen gjeld. Ta deretter med faste husholdningsutgifter som strøm, mat og transport, i tillegg til kostnader for barn, for eksempel fritidsaktiviteter og utstyr familien ønsker å prioritere. Vurder hvilke utgifter som kan reduseres, og hvilke som trolig må dekkes omtrent som før. Da får du et mer realistisk bilde enn ved å legge sammen alle regningene uten å se på hva som kan endres.
Se for deg en husholdning der begge voksne bidrar til lånebetaling og løpende utgifter. Hvis én inntekt faller bort, kan den andre måtte dekke en større del av kostnadene samtidig som omsorgsansvaret endres. Hvor sårbar familien er, avhenger av inntektene som gjenstår, sparebufferen og eventuelle eksisterende forsikringer. Derfor finnes det ikke ett beløp som passer alle.
Hvem kan ha særlig nytte av å vurdere dekningen?
Det kan være særlig relevant å kartlegge behovet når flere i familien er avhengige av én eller to inntekter. Foreldre med forsørgeransvar kan undersøke hvordan inntektsbortfall vil påvirke barnas hverdag og familiens økonomiske forpliktelser. Husholdninger med felles gjeld kan også vurdere om den som blir igjen, vil klare betalingene alene. Dette er grunner til å regne på behovet, ikke tegn på at alle trenger samme løsning.
Ta utgangspunkt i konkrete spørsmål: Hvilke kostnader fortsetter? Hvilke inntekter vil være tilgjengelige? Hvor lenge kan sparepengene bidra? Skill mellom det familien ønsker å opprettholde, og det som er nødvendig. Da blir det enklere å vurdere om en forsikringssum kan dekke et faktisk økonomisk gap, uten å forveksle forsikring med en garanti for at livssituasjonen ikke endres.
Formålet med dødsfallsforsikring er å gi etterlatte økonomisk handlingsrom, ikke å garantere at familiens økonomi forblir uendret.
Hva dekker dødsfallsforsikring, og hva avgjør hvem som får utbetalingen?
For å forstå hva en dødsfallsforsikring kan bety for familien, bør du skille mellom fire begreper: forsikringssum, utbetaling, forsikringstaker og begunstiget. De beskriver ulike deler av avtalen. Dekning og eventuelle begrensninger følger vilkårene for den konkrete forsikringen.
Forsikringssummen er beløpet avtalen knytter til en eventuell utbetaling. Hva som faktisk utbetales, avgjøres etter avtalen og vilkårene. Ikke gå ut fra at et beløp i en oversikt automatisk utbetales i alle situasjoner. Forsikringstakeren er personen som har inngått forsikringsavtalen. Begunstiget er personen eller personene som er angitt som mottakere av utbetalingen.
Hva betyr forsikringssum og begunstigelse?
Se på både forsikringssummen og hvordan mottakeren er angitt. Les forsikringsbeviset og vilkårene, og kontroller at opplysningene samsvarer med ønskene dine. Hvis det er oppført en begunstiget, undersøk hvem det er, og om angivelsen gjelder én person eller flere. Ikke baser deg bare på muntlige antakelser eller på hvem du tror regnes som nærmeste familie.
Legg også merke til vilkår som beskriver hva forsikringen omfatter, og eventuelle unntak eller begrensninger. To avtaler med samme forsikringssum kan ha ulike betingelser. Det er avtalen, ikke bare summen i en prissammenligning, som viser hva forsikringen er ment å dekke.
Hva bør ektefeller og samboere undersøke?
Familieforhold og mottakerangivelse kan ha betydning for hvem som får en forsikringsutbetaling. Ikke trekk sikre juridiske konklusjoner ut fra at dere er gift, samboere eller har barn sammen. Gå gjennom dokumentene for hver forsikring, og undersøk hvordan mottakeren faktisk er angitt. Hvis forsikringspapirene og familieforholdene ikke gir et tydelig svar, kan juridisk informasjon fra Arveloven og Norges domstoler være relevante kilder å undersøke.
Hold også utbetaling adskilt fra arvefordeling. De kan berøre samme familie, men er ikke nødvendigvis det samme spørsmålet. En forsikringsutbetaling følger forsikringsavtalen, mens arv handler om fordeling av verdier etter reglene som gjelder for dødsboet. Hvis du er usikker på hvordan dette virker i din situasjon, bør du få avklart de juridiske forholdene før du bygger en økonomisk plan på en bestemt antakelse.
Når du har kontroll på dokumentene for dødsfallsforsikringen, kan det også være nyttig å få oversikt over familiens øvrige forsikringer. Sammenlign pris, dekning og vilkår digitalt hos TT Forsikring, og se hvordan forsikringene dere allerede har står seg før dere vurderer endringer.
Sammenlign dødsfallsforsikring på pris, dekning og vilkår
Kan dødsfallsforsikring sikre familien? Det avhenger ikke bare av forsikringssummen, men også av hva avtalen omfatter og hvilke vilkår som gjelder. For å sammenligne tilbud på en ryddig måte bør du holde behovet så likt som mulig fra ett tilbud til det neste. Hvis forsikringssummene eller forutsetningene er ulike, blir det vanskeligere å vite hva prisforskjellen skyldes.
Bruk tabellen som arbeidsark når du går gjennom tilbudene. Fyll inn opplysninger som står uttrykkelig i dokumentene. Hvis en opplysning mangler, noter det i stedet for å anta at tilbudene er like.
| pris | forsikringssum | dekning | egenandeler | vilkår |
|---|---|---|---|---|
| Noter pris og hvilken betalingsperiode den gjelder for. | Sammenlign beløpet som er oppgitt i tilbudet. | Skriv ned hva avtalen beskriver at den omfatter. | Noter om egenandel er oppgitt, og hva dokumentene sier. | Før opp begrensninger, krav og andre relevante avtalevilkår. |
Hvilke vilkår og begrensninger bør du lese?
Les når dekningen gjelder, og se etter eventuelle begrensninger og unntak. Sammenlign også informasjon om helseopplysninger og andre krav som beskrives i hvert tilbud. Slike forhold kan variere mellom avtaler, så ikke gå ut fra at vilkårene er like. Hvis et punkt er uklart eller mangler, noter det som uavklart i sammenligningen.
Skill mellom opplysninger du kan bekrefte direkte i dokumentene, og forhold du fortsatt må undersøke. Pris og forsikringssum kan stå tydelig i tilbudet, mens detaljer om varighet eller begrensninger må leses i vilkårene. Se på forsikringsbevis, tilbud og vilkår samlet, slik at du ikke baserer valget på én opplysning alene.
Hvordan sammenligner du pris uten å overse dekningen?
Begynn med å sammenligne tilbud som gjelder samme forsikringssum og et tilsvarende behov. Vurder deretter prisen opp mot dekningen og vilkårene. En lavere pris sier ikke alene om avtalen passer familien, særlig hvis dekning, varighet eller krav er ulike. Se også om egenandel er oppgitt, og hvordan den i så fall påvirker avtalen.
Lag gjerne en enkel oversikt med én kolonne per tilbud og de samme punktene i hver rad. Da blir det lettere å oppdage manglende opplysninger eller at to avtaler ikke kan sammenlignes direkte. Ikke fyll inn antakelser for å få tabellen til å se komplett ut. Gå tilbake til dokumentene, og skill mellom bekreftet informasjon og spørsmål som gjenstår.
Når du også vil få oversikt over familiens øvrige forsikringer, kan du bruke TT Forsikrings digitale løsning til å sammenligne pris, dekning og vilkår på forsikringene du har. Start en digital sammenligning av forsikringene dine og vurder eventuelle endringer ut fra helheten, ikke bare laveste pris.
Slik vurderer du familiens behov for forsikringssum
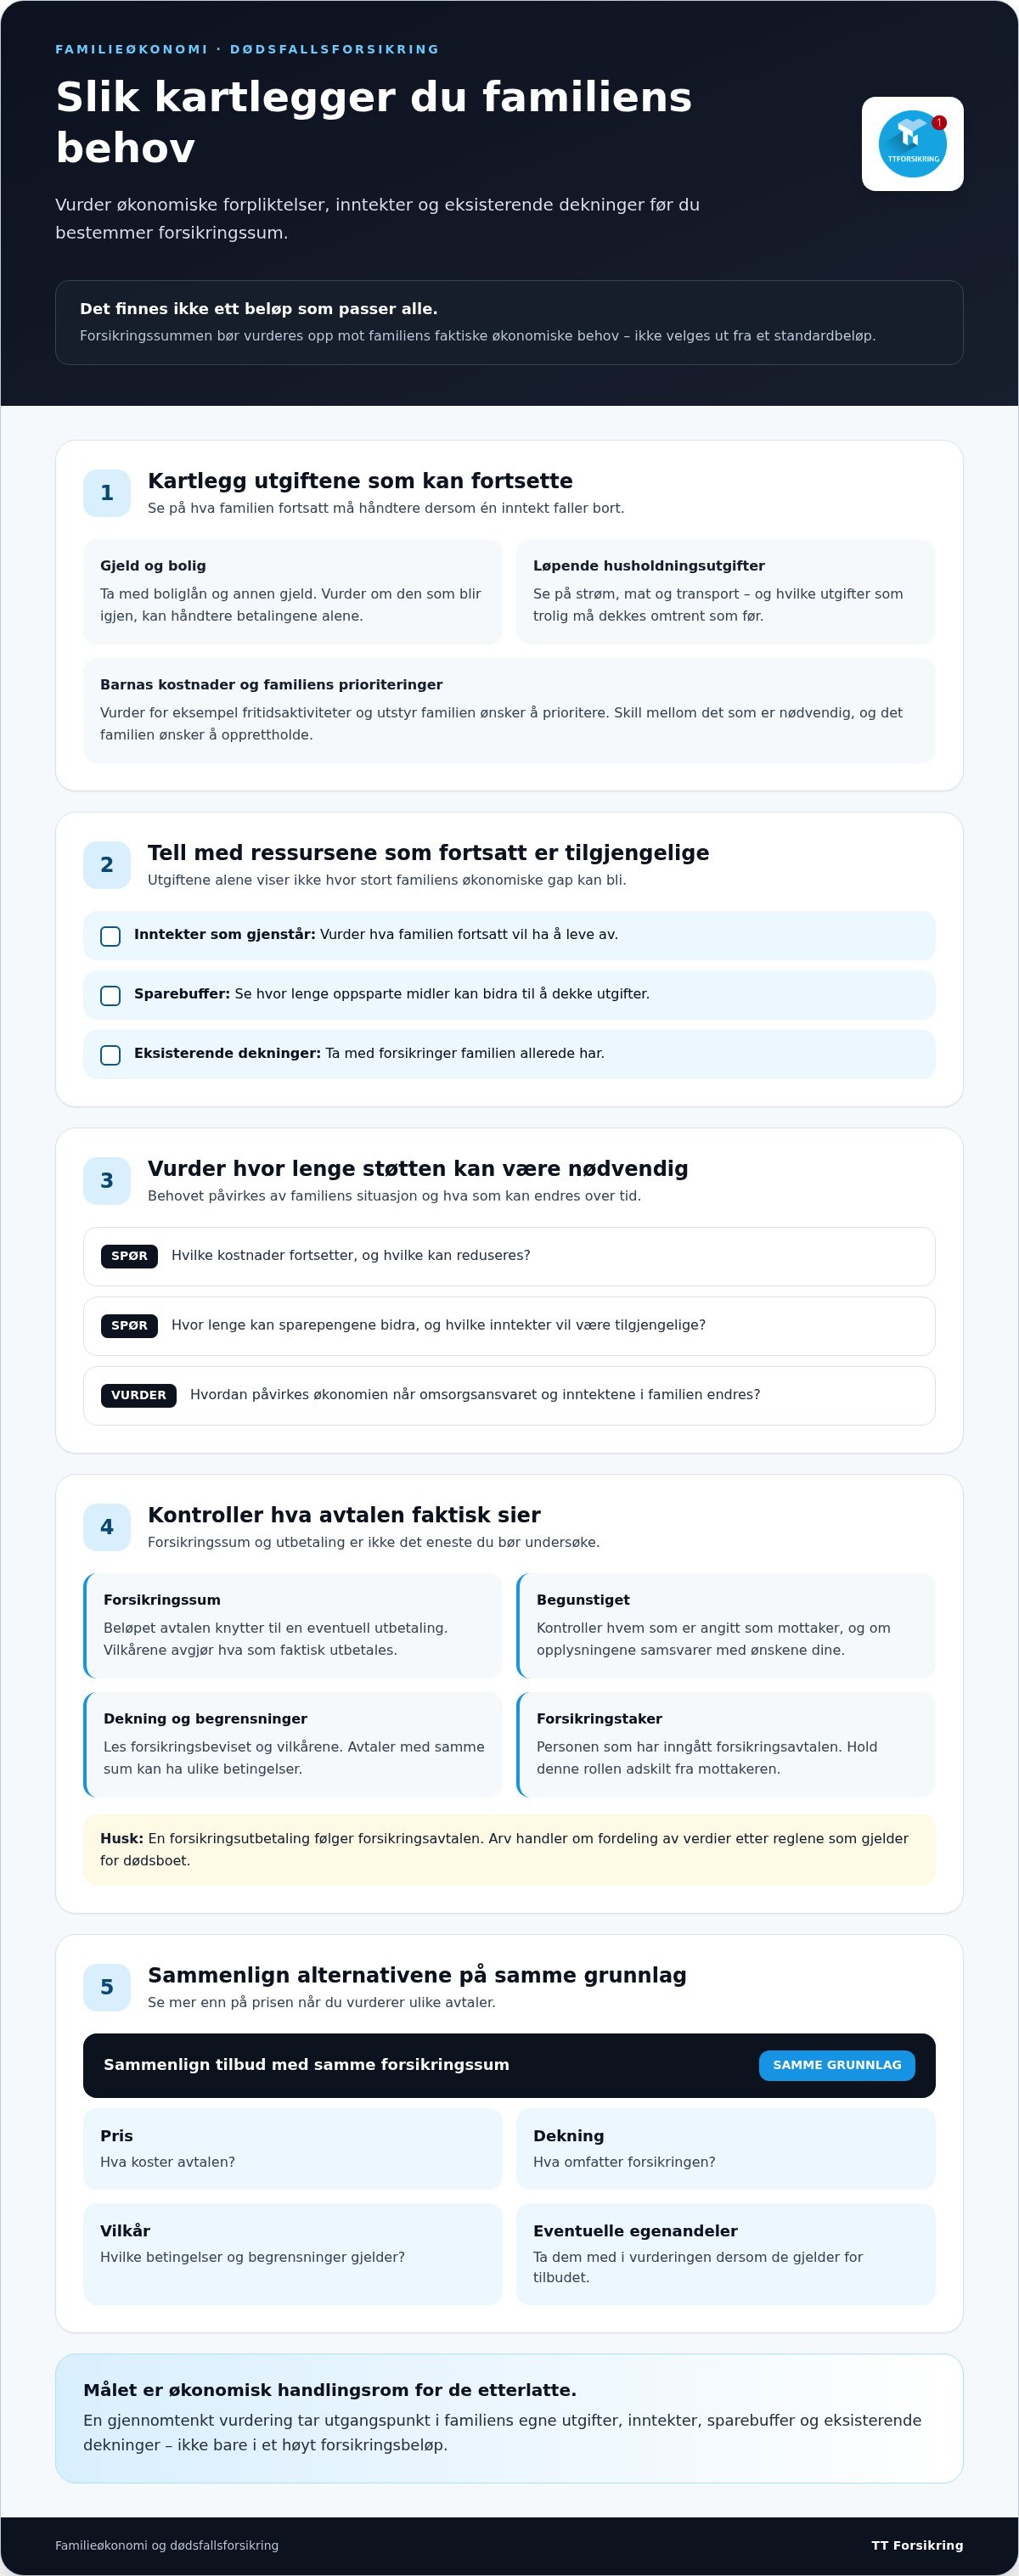
En nyttig vurdering starter med familiens faktiske økonomi, ikke et standardbeløp. Målet er å finne ut hvilke forpliktelser som kan bli krevende å håndtere, hvor stort økonomisk handlingsrom dere allerede har, og hvilket gap som eventuelt står igjen. Bruk gjerne et regneark eller et ark, og noter både det dere vet og det dere må undersøke.
Start med inntekter, gjeld og faste utgifter
Skriv opp husholdningens inntekter og løpende utgifter. Ta med boliglån og annen gjeld, og noter hvem som står ansvarlig for betalingene. Se deretter på hvilke inntekter og tilgjengelige midler familien kan ha dersom én inntekt faller bort. Tenk gjennom hvor lenge økonomien kan bære dagens kostnader, og hvilke utgifter dere realistisk kan redusere eller ikke ønsker å kutte.
Gå fram i denne rekkefølgen:
- Lag et øyeblikksbilde. Noter inntekter, faste utgifter, gjeld og økonomiske forpliktelser. Skill gjerne mellom nødvendige kostnader og utgifter familien kan justere.
- Vurder inntektsbortfallet. Se på hvilke inntekter som vil være igjen, og hvordan endringen kan påvirke betaling av lån og løpende regninger.
- Ta med sparebufferen. Noter hvilke oppsparte midler som faktisk kan brukes til å møte utgifter, uten å forutsette at hele bufferen er tilgjengelig eller bør brukes.
- Se på tidsperspektivet. Vurder om familien først og fremst trenger rom til å håndtere en overgang, redusere gjeld eller opprettholde bestemte kostnader over en periode. Ikke gjør perioden om til et universelt krav.
- Beskriv et mulig gap. Sammenhold forpliktelsene og inntektsendringen med sparebuffer og eksisterende dekninger. Skriv ned hvilke økonomiske behov en eventuell forsikringssum skal møte.
Et konkret eksempel kan være en familie med felles boliglån og barn, der én voksen står for en betydelig del av inntekten. I stedet for å anta at hele lånet må dekkes, kan familien undersøke hvilke betalinger den gjenværende inntekten kan håndtere, hvor stor sparebufferen er, og hvilke kostnader som vil fortsette. Svaret avhenger av familiens egne tall og prioriteringer.
Trekk inn forsikringer og ordninger du allerede har
Samle forsikringsbevis og dokumenter for livs- og personforsikringer, både private avtaler og ordninger gjennom arbeidsgiver. Noter forsikringssum, hvem som er angitt som mottaker, og relevante vilkår. Ikke gå ut fra at en eksisterende ordning dekker samme behov eller har samme mottaker som du ønsker. Hvis detaljer mangler, før dem opp som spørsmål før du vurderer en samlet forsikringssum.
Bruk beregningen som et arbeidsgrunnlag, ikke som en endelig fasit. Gå gjennom den på nytt når familieøkonomien eller ansvaret endrer seg, for eksempel ved endringer i inntekt, gjeld, bosituasjon eller forsørgeransvar. Da kan du vurdere om behovet fortsatt er det samme, og om forsikringssummen du vurderer, fremdeles passer familiens situasjon.
Sammenlign forsikringene digitalt før du bestemmer deg
Når du har kartlagt familiens økonomi, kan du gå gjennom forsikringene dere allerede har. En digital sammenligning gjør det mulig å se pris, dekning og vilkår samlet, slik at du får bedre oversikt før du vurderer et bytte. Spørsmålet «kan dødsfallsforsikring sikre familien?» må likevel vurderes ut fra dokumentene og vilkårene for den konkrete forsikringen.
TT Forsikrings heldigitale løsning for privatkunder lar deg sammenligne eksisterende forsikringer med tilbud gjennom TT Forsikring. Sammenligningen gir et grunnlag for å vurdere forskjeller, men er ikke et løfte om laveste pris eller at et bestemt tilbud passer alle. Bruk oversikten til å undersøke hva du betaler for, og hvordan dekningen står i forhold til familiens behov.
Hva bør du ha klart før du starter sammenligningen?
Finn fram forsikringsbevis og vilkår for forsikringene du vil se nærmere på. Noter hva dere betaler, hvilken dekning dere har, og hvilke spørsmål som dukket opp da dere kartla familiens økonomi. For en dødsfallsforsikring må du bruke opplysningene i dens egne dokumenter. Ikke gå ut fra at en sammenligning av andre forsikringer også vurderer denne avtalen.
Før du starter, kan du skrive ned:
- Hvilke forsikringer du vil sammenligne, og hva de koster i dag.
- Hvilke dekninger og vilkår som betyr mest for familien.
- Hvilke opplysninger i forsikringsbevisene eller vilkårene du ønsker å forstå bedre.
Sammenlign tilbudene på samme grunnlag. Se på forskjeller i dekning, egenandeler og vilkår, og vurder prisen i lys av det som faktisk inngår. Hvis dokumentasjonen ikke svarer på et viktig spørsmål, noter det som uavklart. Ikke anta at dekningen er lik fordi et tilbud ikke omtaler et punkt.
Når er det naturlig å vurdere et bytte?
Et bytte kan være aktuelt når sammenligningen viser forskjeller du forstår og ønsker å ta stilling til. Det kan gjelde pris, dekning eller vilkår som virker bedre tilpasset behovene dine. Vurder hele avtalen, ikke bare én opplysning eller den laveste prisen.
Før du avslutter en eksisterende forsikring, bør du forstå vilkårene for et eventuelt nytt tilbud og hvordan overgangen skal foregå. Les dokumentasjonen, sammenlign dekningene, og vær sikker på hva du sier opp og hva du eventuelt velger i stedet. Du trenger ikke bestemme deg fordi du har startet en sammenligning. Målet er å få oversikt og et bedre grunnlag for valget.
Vil du undersøke hvordan forsikringene dine står seg? Start en digital sammenligning hos TT Forsikring.
Ta neste steg med familiens behov som utgangspunkt
En god beslutning trenger ikke tas på én kveld. Sett av tid til å gå gjennom spørsmålene sammen med dem som deler ansvaret for familiens økonomi. Hva ønsker dere at økonomien skal gjøre mulig for den som blir igjen? Hvilke forpliktelser vil dere prioritere, og hvilke valg bør være åpne? Slike samtaler kan gjøre det lettere å vurdere hvordan dødsfallsforsikring sikre familien, uten å låse seg til et bestemt beløp før behovet er tydelig.
Ta vare på notatene og dokumentene dere bruker. Da blir det enklere å gå tilbake til vurderingen hvis inntekter, gjeld eller omsorgsansvar endrer seg. Før dere eventuelt bytter forsikring, sørg for at forskjellene mellom tilbudene er forståelige, og at vilkårene passer det dere ønsker å oppnå. Målet er ikke å velge raskest mulig, men å ta et valg med bedre oversikt.
Sammenlign pris, dekning og vilkår digitalt hos TT Forsikring for å få oversikt over forsikringene dine og vurdere et eventuelt bytte på et tydeligere grunnlag.
Et tydeligere bilde av familiens behov er et godt sted å begynne. Ta ett steg om gangen, så blir valget mer oversiktlig.
Ofte stilte spørsmål om dødsfallsforsikring
Er dødsfallsforsikring det samme som livsforsikring?
Begrepene brukes ofte om forsikring som kan gi en utbetaling ved dødsfall, men navnet alene forteller ikke nøyaktig hva avtalen dekker. Se på forsikringsbeviset og vilkårene for å finne ut hvilken type forsikring du har, hva som utløser en utbetaling, og hvem som kan motta den. Når du sammenligner avtaler, bruk innholdet i dokumentene som utgangspunkt, ikke bare produktnavnet.
Hvor høy forsikringssum bør jeg velge for å sikre familien?
Det finnes ikke én forsikringssum som passer alle familier eller lar dødsfallsforsikring sikre familien på samme måte. Se på hvilke økonomiske forpliktelser dere ønsker å ta høyde for, og vurder dem opp mot sparebuffer og andre dekninger. Tenk også over om behovet handler om å redusere gjeld, gi rom for løpende utgifter eller støtte familien i en overgang. Bruk familiens egne tall, ikke et standardbeløp.
Kan samboeren min få utbetalingen fra dødsfallsforsikringen?
Det kan avhenge av avtalen og hvordan mottakeren er angitt. Ikke gå ut fra at samboerforhold alene avgjør hvem som får en eventuell utbetaling. Finn forsikringsbeviset, se etter opplysninger om begunstiget, og undersøk hvordan dokumentene beskriver mottakeren. Hvis du er usikker på hvordan familieforhold eller arveregler spiller inn, bruk oppdatert juridisk informasjon før du legger en bestemt fordeling til grunn.
Dekker dødsfallsforsikring både sykdom og ulykke?
Det kommer an på den konkrete forsikringen. Les vilkårene for å se hvilke dødsårsaker avtalen omfatter, og om det finnes unntak eller begrensninger. Se også etter når dekningen begynner å gjelde, og hvilke opplysninger som ble lagt til grunn da avtalen ble inngått. Ikke anta at sykdom og ulykke behandles likt i alle avtaler, selv om forsikringene har samme navn eller forsikringssum.
Bør jeg velge dødsfallsforsikring hvis jeg allerede har forsikring gjennom jobben?
Undersøk først hva ordningen gjennom arbeidsgiveren faktisk omfatter, hvilken forsikringssum som gjelder, og hvem som kan få utbetalingen. Les også hva dokumentene sier om varighet og eventuelle vilkår knyttet til ordningen. Deretter kan du vurdere om den passer familiens behov, eller om det fortsatt er et økonomisk gap. Ikke regn med at en jobbrelatert dekning erstatter en privat avtale uten å sammenligne innholdet.
Hvordan sammenligner jeg tilbud på dødsfallsforsikring?
Sammenlign tilbud med samme forsikringssum, og noter forskjeller i pris, dekning, varighet, unntak og øvrige vilkår. Sjekk også hvilke opplysninger hvert tilbud bygger på, slik at du ikke sammenligner ulike forutsetninger. For familiens øvrige forsikringer kan TT Forsikrings digitale løsning gi en samlet oversikt over pris, dekning og vilkår. Start en digital sammenligning før du vurderer eventuelle endringer.


